CHIHO 설계 둘러보기 설계 둘러보기 자재·내역 내역 및 공정표 작성 오브젝트 오브젝트콜렉션 [공간 설계 의뢰, 오브젝트 구매] 부동산 부동산매매가 산정 회의실 온라인 회의실/메신저
Login | Join
Architecture · Media · Construction Platform

Design.
Build.
Influence.

치호건축사사무소는 건축설계와 인허가를 중심으로, 시공관리·내역·자재·부동산 분석·건축 콘텐츠를 하나로 연결하는 전문 플랫폼입니다. 실무 경험을 바탕으로 건축 정보를 쉽게 정리하고, 설계부터 실행까지 필요한 자료와 인사이트를 제공합니다.

Scroll to platform
CHIHO : 치호건축사·설계·시공·디자인·자재·부동산·지역이슈
콘텐츠를 불러오는 중입니다.
#전체보기
    Login | Join
    CHIHO JOURNAL

    치호의 글

    설계의 생각부터 현장의 이야기까지

    Google Ads

    치호건축사사무소 – 치호뉴스 최신 이슈

    ∴ 검색어: 공정시장가액비율 — 총 4개 결과 중 최신 4개 표시
    CHIHO JOURNAL · READING GUIDE

    견적과 계약 전, 먼저 읽어볼 글

    치호 블로그에서 고른 실무 글입니다. 궁금한 주제를 읽고 필요한 도구로 이어가세요.

    공사 범위와 빠진 항목부터 살펴보세요.

    질문으로 공사 내역 틀 잡기

    바꾸려는 공사의 범위와 필요한 절차를 확인하세요.

    내 건물의 공사·설계 상담하기

    가격뿐 아니라 권리관계와 보유·매각 비용을 함께 보세요.

    실거래 지도와 수익 조건 검토하기

    살아갈 방식과 관리할 방법부터 공간을 계획하세요.

    CHIHO 설계 이야기 더 보기
    법규
    50% 이상이 주거용, 불법건축물 양성화 후 양도세 폭탄? 다가구 옥탑·근생 먼저 확인할 세금 기준

    50% 이상이 주거용, 불법건축물 양성화 후 양도세 폭탄? 다가구 옥탑·근생 먼저 확인할 세금 기준

    검색어 "공정시장가액비율"이(가) 본문에서 발견되었습니다.
    펼쳐보기
    50% 이상이 주거용, 불법건축물 양성화 후 양도세 폭탄? 다가구 옥탑·근생 먼저 확인할 세금 기준

    다가구 옥탑·근생 주거전용, 양성화보다 세금 문제를 먼저 봐야 합니다

    불법건축물 양성화를 앞두고 가장 먼저 묻는 질문은 보통 "이게 합법화될 수 있나요?"입니다. 그런데 다가구 옥탑이나 근생을 주거로 사용하는 건물이라면 그보다 먼저 물어야 할 게 있습니다.

    "양성화한 뒤 이 건물을 팔 때, 세법에서는 몇 주택으로 볼까?"

    건축법상 문제가 해결됐다고 세금 문제까지 함께 해결되는 게 아닙니다. 건축물대장에 다가구로 남아 있어도 세법은 실제 사용 형태를 기준으로 주택 수를 다르게 판단할 수 있습니다. 이 차이를 모르고 양성화를 먼저 진행하면 예상치 못한 세금 부담이 생길 수 있습니다.

    핵심 정리 — 양성화 전에 먼저 확인할 것

    ① 연면적 50% 이상이 주거용인가 — 양성화 대상 기본 조건  ② 2023년 12월 30일 이전부터 주택으로 사용했는가  ③ 양성화 후 세법상 주택 수가 어떻게 판단되는가  ④ 건축법 판단과 세법 판단은 별개입니다


    근생 주거전용, 무조건 양성화되는 게 아닙니다

    근린생활시설을 허가받고 실제로는 주거용으로 사용하는 이른바 근생주택에 대한 질문이 많습니다. 양성화 대상이 되려면 두 가지 조건을 모두 충족해야 합니다.

    조건 기준
    면적 기준 건축물 연면적의 50% 이상이 주거용
    시점 기준 2023년 12월 30일 이전부터 주택으로 사용

    순수 근린생활시설 건물이거나, 비주거 용도가 연면적의 50% 이상을 차지하는 건축물은 같은 방식으로 볼 수 없습니다. "근생을 주택으로 바꿀 수 있냐"가 아니라 건물 전체의 주거용 면적 비율과 실제 사용 시점을 먼저 계산해야 합니다.


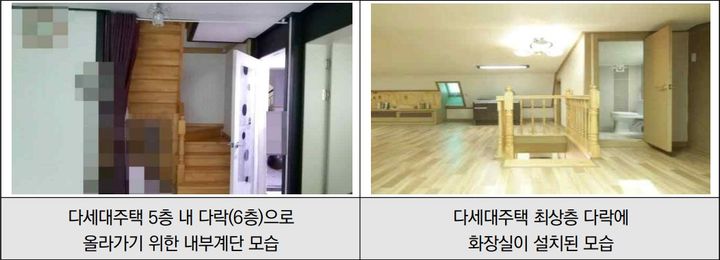
    다가구 옥탑을 양성화하면 왜 층수 문제가 생기나요

    현장에서 가장 헷갈리는 사례가 다가구주택의 옥탑입니다. 예를 들어 1층 필로티 주차장 + 2~4층 주거(3개 층) 구조의 다가구주택에 옥탑을 무단 증축해 주거용으로 임대하고 있다면, 실제 주거 층수는 4개 층이 됩니다.

    건축법상으로는 양성화 절차를 거쳐 다가구주택을 유지하면서 건축물대장에 특정법에 따른 사용승인 사실을 별도 기재하는 방식이 있습니다. 불법 옥탑을 철거하지 않고 절차상 인정받을 수 있다는 점에서 건물주 입장에서는 반가운 이야기처럼 들립니다.

    하지만 바로 여기에서 건축법과 세법을 따로 봐야 할 이유가 생깁니다.

    건축법상 다가구여도 세법은 다르게 판단할 수 있습니다

    • 건축물대장에 다가구로 남아 있어도 세법은 실제 주거 사용 형태를 기준으로 판단합니다
    • 불법 옥탑이나 필로티의 주거 사용으로 건축법상 다가구주택 요건(주거층 3개 층 이하)을 벗어나면, 전체를 하나의 매매단위로 양도할 때 적용받을 수 있는 다가구주택 세법 특례가 인정되지 않을 가능성이 있습니다
    • 이 경우 1세대 1주택 비과세 여부와 주택 수 판단이 크게 달라질 수 있습니다
    • "건축물대장이 다가구니까 1주택 기준이겠지"는 위험한 가정입니다

    양성화 전에 취득세·재산세·종부세·양도세까지 봐야 하는 이유

    불법건축물 양성화에서 세금 문제를 양도소득세 하나로만 보면 부족합니다. 옥탑을 증축한 시점에는 취득세, 실제 주거용으로 사용하는 동안에는 재산세와 종합부동산세, 건물을 처분할 때는 양도소득세가 각각 다른 기준으로 영향을 받을 수 있습니다.

    특히 중요한 것은 네 세금이 모두 같은 기준으로 움직이지 않는다는 점입니다.

    세금 어떤 부분을 봐야 하나 다가구·근생 사례에서 생길 수 있는 문제
    취득세 건축·증축으로 사실상 취득했는지 불법 옥탑 증축 당시 취득세 신고 여부
    재산세 실제 사용 현황 근생이라도 실제 주거용이면 주택으로 판단될 가능성
    종합부동산세 주택 수·공시가격 합산·1세대 1주택 여부 1주택 특례와 기본공제 적용 여부 변화
    양도소득세 양도 당시 주택 수와 다가구 특례 적용 여부 1세대 1주택 비과세 또는 고가주택 계산 방식 변화

    취득세 — 양성화할 때 처음 생기는 세금이라고 보면 안 됩니다

    예를 들어 건축물대장에는 없는 20㎡짜리 옥탑방을 5년 전에 무단으로 증축했다고 가정해보겠습니다.

    취득세에서 말하는 '취득'에는 건축도 포함되고, 부동산은 등기나 등록을 하지 않았더라도 사실상 취득하면 취득한 것으로 봅니다. 따라서 이 경우에는 "2026년에 양성화를 하니 그때 처음 취득세가 발생한다"기보다, 5년 전 옥탑을 실제로 만들어 취득했을 때 취득세 문제가 이미 발생했는지를 먼저 따져야 합니다.

    즉 양성화를 준비하면서 옥탑이나 필로티 증축면적이 건축도면과 건축물대장에 반영되면 다음 질문도 함께 확인해야 합니다.

    • 무단 증축한 정확한 시점은 언제인가
    • 당시 증축 부분에 대한 취득세를 신고했는가
    • 증축 공사비나 과세표준을 확인할 자료가 있는가
    • 양성화 과정에서 지방세 관계까지 별도로 정리해야 하는가

    양성화 자체가 취득세의 발생 원인이라고 단정하는 것은 맞지 않습니다. 불법 증축을 언제 사실상 취득했는지를 기준으로 세무 검토를 따로 해야 합니다.

    재산세 — 건축물대장보다 실제로 어떻게 쓰고 있는지가 중요합니다

    건축물대장에는 근린생활시설로 되어 있지만 내부에 주방·욕실·침실 등을 설치하고 실제 세입자가 거주하고 있다면 어떻게 될까요?

    재산세는 공부상 등재현황과 사실상의 현황이 다른 경우 사실상의 사용현황을 반영하는 것이 원칙입니다. 대법원도 공부상 업무시설인 오피스텔이라 하더라도 실제 주거용으로 사용된다면 주택분 재산세 과세대상으로 판단할 수 있다고 봤습니다.

    건축물대장: 근린생활시설

    실제 사용: 원룸으로 임대

    재산세 판단: 실제 주거 사용을 근거로 주택으로 판단될 가능성

    여기에서 중요한 것은 주택으로 판단된다고 반드시 재산세가 더 많이 나온다는 의미는 아니라는 점입니다. 주택분과 건축물분의 과세방식이 다르기 때문에 개별 건물의 가격과 용도에 따라 결과가 달라집니다. 다만 적어도 "건축물대장에 근생이라고 되어 있으니 세금에서도 근생으로 끝난다"고 생각하는 것은 위험합니다.

    보유세 — 재산세뿐 아니라 종합부동산세도 같이 봐야 합니다

    종합부동산세는 주택분 재산세 과세대상과 연결되어 있고, 보유한 주택의 공시가격을 합산해 계산합니다. 2026년 현재 개인의 주택분 종합부동산세 기본공제는 일반적으로 9억 원이고, 법에서 정한 1세대 1주택자는 12억 원입니다.

    예를 들어 공시가격 합계가 13억 원이라고 가정하면 단순히 숫자만 놓고 보더라도,

    1세대 1주택자에 해당하면: 기본공제 12억 원 적용

    1세대 1주택자가 아니라면: 기본공제 9억 원 적용

    이라는 차이가 생깁니다. 실제 종부세액은 공정시장가액비율, 주택 수, 세율, 세액공제 등 여러 조건을 추가로 계산해야 합니다. 따라서 옥탑이나 근생의 주거 사용 때문에 주택 판단이 달라지는 경우에는 단순히 양도할 때의 세금뿐 아니라 보유 중 종부세의 1세대 1주택 판단까지 영향이 없는지를 확인해야 합니다.

    양도세 — 다가구 전체를 한 채로 파는 특례가 깨지는지가 더 중요합니다

    이 글에서 가장 중요한 세금은 역시 양도소득세입니다. 다만 "옥탑 하나를 양성화하면 자동으로 4주택자가 된다"는 식으로 단정하면 안 됩니다.

    현행 소득세법 시행령 제155조제15항은 건축법상 다가구주택에 대해 한 가구가 독립하여 거주할 수 있도록 구획된 부분을 원칙적으로 각각 하나의 주택으로 봅니다. 그러나 구획별로 팔지 않고 다가구주택 전체를 하나의 매매단위로 양도하면 전체를 하나의 주택으로 보는 특례가 있습니다.

    여기에서 불법 옥탑이 문제가 됩니다. 건축법상 다가구주택은 주택으로 사용하는 층수가 3개 층 이하여야 합니다. 그런데 2·3·4층을 주택으로 사용하면서 옥탑까지 독립된 주택으로 사용한다면 실제 주거용 층수 문제로 다가구주택 요건에서 벗어날 가능성이 생깁니다.

    구분 양도세 판단
    건축법상 적법한 다가구주택을 전체 매매 소득세법 시행령상 하나의 주택으로 보는 특례 검토 가능
    불법 주거 사용으로 건축법상 다가구 요건 미충족 다가구주택 특례 적용 여부에 문제 발생 → 1세대 1주택 비과세 판단 달라짐

    예를 들어 다른 주택이 없는 건물주가 다가구주택 전체를 15억 원에 한 번에 매도한다고 가정해보겠습니다. 건물이 적법한 다가구주택이고 다른 요건까지 충족해 1세대 1주택으로 인정된다면, 현재 양도소득세에서 고가주택 기준은 양도가액 12억 원 초과입니다. 이 경우 전체 양도차익에 세금을 매기는 것이 아니라 12억 원 초과분에 해당하는 양도차익만 계산하는 방식이 적용됩니다.

    반대로 불법 주거 사용으로 건축법상 다가구주택 요건을 충족하지 못하고 세법상 다가구주택 특례까지 적용받지 못한다면 1세대 1주택을 전제로 한 계산 자체가 달라질 수 있습니다. 실제 세금 부담의 핵심은 단순히 옥탑 면적 몇 제곱미터에 세금이 붙는 문제가 아닙니다. 기존에 한 채로 생각했던 건물에 1세대 1주택 특례를 적용할 수 있느냐 없느냐가 달라지는 것이 훨씬 큰 문제입니다.

    같은 건물인데 세금별 판단이 다릅니다

    취득세는 "필로티와 옥탑을 언제 실제로 증축했으며 그때 건축물 취득이 발생했는가"를 묻습니다.
    재산세는 "건축물대장에 무엇이라고 적혀 있느냐보다 실제로 주택으로 사용하고 있는가"를 봅니다.
    종합부동산세는 "주택으로 과세되는 재산이 무엇이고 1세대 1주택 특례를 적용받을 수 있는가"를 판단합니다.
    양도소득세는 "양도 당시 이 건물이 건축법상 다가구주택에 해당하며, 전체를 하나의 주택으로 보는 특례를 받을 수 있는가"를 따집니다.


    필로티를 막아 만든 주택도 똑같이 봐야 합니다

    비슷한 문제는 1층 필로티에서도 생깁니다. 주차장으로 계획된 필로티 공간을 막고 주거 공간을 만들어 임대한 경우입니다. 건축법상 양성화 가능성과 별개로, 실제 주거용 공간이 추가되면서 세법상 주택 수가 어떻게 판단되는지를 다시 봐야 합니다.

    양성화 신청 전에 반드시 따로 확인할 두 가지 질문

    "건축법상 양성화가 가능한가?"와 "양성화 후 세법상 몇 주택으로 판단되는가?"는 서로 다른 질문입니다.
    다가구 옥탑, 필로티 주거전용, 근생 주거전용 사례라면 두 질문의 답을 각각 확인한 뒤 결정하세요.


    양성화를 안 하면 세금 문제를 피할 수 있을까요

    자연스럽게 드는 질문입니다. 그렇다면 양성화를 하지 않고 불법 상태로 두면 세법상 문제가 생기지 않는 것일까요?

    그렇지 않습니다. 건축물대장상 양성화가 되어 있지 않아도, 실제로 해당 공간을 주거용으로 사용하고 임대수익을 얻고 있다면 세법에서 실제 사용 현황을 따로 판단할 수 있습니다. 취득세는 등기 여부와 무관하게 사실상 취득하면 과세대상이 될 수 있고, 재산세는 공부상 용도보다 사실상의 사용 현황을 기준으로 판단하는 것이 원칙입니다.

    "양성화하면 세금이 생기고, 양성화를 안 하면 괜찮다"는 식의 단순한 접근은 통하지 않습니다. 양성화를 계기로 기존 불법 증축·실제 주거 사용이 세법상 어떻게 평가되는지가 드러날 수 있다는 것이 더 정확한 표현입니다.


    옥탑 세금 문제가 예상된다면 철거가 나은가요

    옥탑이나 필로티의 주거 사용으로 다가구주택의 주거층이 늘어나 세금 문제가 예상된다면, 양성화보다 불법 부분을 철거하고 원상복구하는 방향이 제시됩니다.

    "철거 후 2년이면 해결된다"는 기준은 법적으로 명확하지 않습니다

    • 철거 후 어느 시점부터 세법상 문제가 해소되는지에 대한 명확한 법 규정이 없습니다
    • 철거 시점과 매매 시점의 현행 세법, 실제 주택 수 판단 기준을 세무 전문가와 확인하세요
    • 세법은 바뀔 수 있고 건물마다 구조와 사용 현황이 달라 개별 판단이 필요합니다

    건축사와 공인중개사도 세금 문제를 고지해야 합니다

    양성화 업무를 진행하는 건축사나 건물 매매를 중개하는 공인중개사에게도 이 문제는 가볍지 않습니다. 건물주에게 건축법상 양성화 가능성만 설명하고 향후 매매 과정에서 발생할 수 있는 세금 문제를 전혀 언급하지 않았다면 분쟁으로 이어질 가능성이 있습니다.

    업무 진행 전에 "건축법상 양성화와 세법상 판단은 별개이므로 세무 검토가 별도로 필요하다"는 사실을 건물주에게 설명하고, 이를 인지했다는 내용을 문서로 남겨두는 방식이 분쟁을 줄이는 데 중요합니다. 건축사가 세금을 계산해 줄 필요는 없지만, 세무 검토가 필요하다는 사실 자체는 반드시 고지해야 합니다.


    판단 순서를 바꾸면 결정이 쉬워집니다

    불법 옥탑이나 근생 주거전용을 발견하면 곧바로 "양성화가 가능한가"부터 알아보기 쉽습니다. 하지만 매매 계획이 있는 다가구주택이라면 순서를 바꿔야 합니다.

    다가구 옥탑·근생 양성화 전 확인 순서

    1. 건축물대장과 허가도면상 현재 용도를 확인한다
    2. 건물 전체에서 주거용으로 사용하는 면적을 확인한다
    3. 근생·옥탑·필로티를 실제 언제부터 주거용으로 사용했는지 확인한다
    4. 불법 증축한 면적과 실제 공사 시기를 확인해 취득세 신고 관계를 점검한다
    5. 현재 근생·옥탑 등이 재산세에서 어떤 용도로 과세되고 있는지 확인한다
    6. 해당 건물을 포함한 보유주택과 공시가격을 확인해 종합부동산세 1세대 1주택 여부를 검토한다
    7. 옥탑·필로티까지 포함했을 때 건축법상 다가구주택 요건(주거층 3개 층 이하)을 계속 충족하는지 확인한다
    8. 전체 건물을 하나의 매매단위로 팔 때 소득세법 시행령 제155조제15항상 다가구주택 특례 적용이 가능한지 확인한다
    9. 매도 예정 시점을 기준으로 양도소득세를 사전에 계산한다
    10. 그 결과를 확인한 뒤 양성화·원상복구 중 어느 방향으로 갈지 결정한다

    양성화 신청서보다 이것을 먼저 확인하세요

    건축법상 양성화와 세법상 주택 수 판단은 별개입니다.
    건축물대장에 다가구로 남아 있어도 세법은 실제 사용 형태를 기준으로 봅니다.
    양성화를 안 한다고 세법상 문제를 피할 수 있는 것도 아닙니다 — 실제 주거 사용이 드러나는 순간 각 세금의 기준이 다시 적용됩니다.
    철거가 답일 수 있지만, 철거 후 언제부터 해소되는지는 전문가와 확인하세요.

    건축물대장과 실제 사용 형태가 다른 건물이라면 양성화 신청서보다 먼저 현재 사용현황과 세금 영향을 확인하는 것이 맞는 순서입니다. 건축법상 불법 상태를 해결하는 것이 반드시 세법상 가장 유리한 선택을 의미하지는 않습니다. 개별 건물의 구조와 사용 현황에 따라 판단이 달라지므로 건축사와 세무 전문가에게 각각 상담하시기를 권합니다.
    #불법건축물양성화 #다가구주택옥탑 #근생주택 #양도세 #위반건축물 #건축법세법 #근생빌라 #옥탑방 #주택수판단 #양성화세금

    부동산
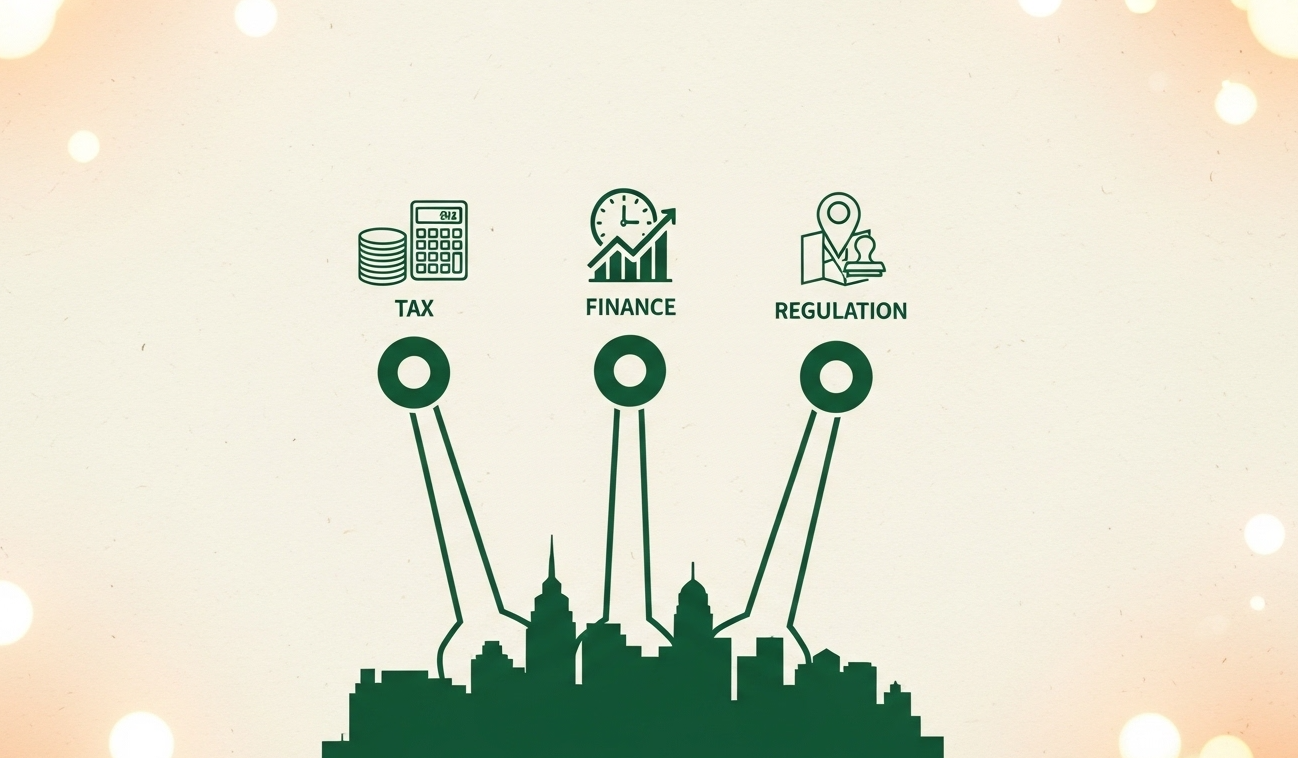
    1강. 부동산을 읽는 3개의 언어: 세금·금융·규제

    1강. 부동산을 읽는 3개의 언어: 세금·금융·규제

    검색어 "공정시장가액비율"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    업로드 이미지

    1강. 부동산을 읽는 3개의 언어: 세금·금융·규제

    1강. 부동산을 “세금·금융·규제” 3개 언어로 읽는 법 (계산식에 숫자 예시까지) 부동산은 가격만 보면 끝까지 헷갈립니다.


    1강. 부동산을 “세금·금융·규제” 3개 언어로 읽는 법 (계산식에 숫자 예시까지)

    부동산은 가격만 보면 끝까지 헷갈립니다. 가격은 결과이고, 시장을 움직이는 레버는 세금(수익률) · 금융(시간) · 규제(거래 가능성) 3개입니다. 아래는 이 3개를 “계산 가능한 문장”으로 바꾸는 1강입니다.


    1) 세금: 수익률을 깎는 장치

    세금은 살 때(취득) · 보유(재산/종부) · 팔 때(양도)에 각각 작동합니다.
    1 취득세(진입비용) 계산식 + 숫자 예시

    기본식

    • 취득세 = 과세표준 × 취득세율

    숫자 예시(세율은 ‘예시’로만 사용)과세표준 10억 원, 취득세율 4% (예시)라면→ 취득세 = 1,000,000,000 × 0.04 = 40,000,000원

    실제 취득세율은 주택/상가, 주택 수, 지역 규제 등에 따라 달라져서 “1강에서는 틀(계산 구조)”만 잡습니다.

    2 종부세(보유비용): “아무나 내는 세금이 아님” + 숫자 예시

    종부세는 매년 6월 1일 현재 보유 재산을 인별로 합산한 뒤, 공제액을 초과할 때만 부과됩니다. 종부세 대상 판정(주택분, 개인)
    • 공시가격 합계 > 공제액이면 종부세 대상

    • 공제액: 9억 원(일반), 12억 원(1세대 1주택자)

    종부세 과세표준(주택분) 뼈대과세표준 = (공시가격 합계 − 공제액) × 공정시장가액비율주택분 공정시장가액비율: 60%


    숫자 예시 1: 1세대 1주택, 공시 13억(13억 − 12억) = 1억과세표준 = 1억 × 60% = 6,000만 원


    숫자 예시 2: 1세대 1주택, 공시 11억(11억 − 12억) = −1억 → 0으로 처리과세표준 = 0원(종부세 없음)


    숫자 예시 3: 2주택(공시 6억 + 6억 = 12억), 일반 공제 9억(12억 − 9억) = 3억과세표준 = 3억 × 60% = 1억 8,000만 원


    3 양도세(출구비용) 계산식 + 숫자 예시

    양도차익 기본식

    • 양도차익 = 양도가액 − (취득가액 + 필요경비)

    숫자 예시10억에 취득, 필요경비 5,000만, 13억에 매도라면→ 양도차익 = 13억 − (10억 + 0.5억) = 2.5억여기서 공제(장기보유 등)·중과 여부에 따라 최종 세액이 갈립니다. 1강에서는 “출구비용이 어떻게 생기는지” 계산 구조만 잡습니다.

    2) 금융: 시간을 바꾸는 장치 (DSR·스트레스 금리)

    금융은 “버틸 수 있느냐(시간)”를 바꿉니다. 요즘 핵심은 DSR입니다.

    1 DSR 계산식 + 숫자 예시

    금융위 정의 기준으로 DSR은 “모든 대출의 원리금 상환액 / 연간소득”입니다.

    • DSR = (연간 원리금 상환액 합계) ÷ (연소득)

    숫자 예시연소득 6,000만, DSR 한도 40%라면→ 허용 연간 상환액 = 60,000,000 × 0.40 = 24,000,000원/년→ 월로 환산하면 2,000,000원/월(단순 24,000,000 ÷ 12)


    2 “스트레스 금리”는 뭔가: 실제 금리에 얹는 ‘DSR 계산용 가산’

    스트레스 DSR은 실제 대출금리에는 반영되지 않지만, DSR 산정 시 금리에 스트레스 금리를 더해 한도를 보수적으로 계산합니다. (예: 수도권·규제지역 주담대 스트레스 금리 하한 3% 상향)
    • DSR 계산금리 = 실제금리 + 스트레스금리(가상)

    숫자 예시실제금리 4.5%인데, 스트레스 금리 3%가 적용되면→ DSR 계산금리 = 4.5% + 3.0% = 7.5%


    3 원리금균등(30년) “월상환액” 공식 + 숫자 대입 예시(핵심)

    원리금균등 월상환액 AAA 공식: image.png

    • P=600,000,000P = 600,000,000P=600,000,000원(6억)

    • n=360n = 360n=360개월(30년)

    • r=연이율12r = 연이율/12r=12연이율

    시나리오 A) 연 7.5% (DSR 계산금리 예시)

    image.png

    • 연간 상환액 ≈ 4,195,287 × 12 = 50,343,444원/년(약 5,034만)

    • 첫 달 이자 = 600,000,000 × 0.075 ÷ 12 = 3,750,000원

    • 첫 달 원금 = 4,195,287 − 3,750,000 = 445,287원

    시나리오 B) 연 4.0%

    image.png

    • 연간 상환액 ≈ 34,373,904원/년

    • 첫 달 이자 = 600,000,000 × 0.04 ÷ 12 = 2,000,000원

    • 첫 달 원금 = 2,864,492 − 2,000,000 = 864,492원

    시나리오 C) 연 3.0%

    image.png

    • 연간 상환액 ≈ 30,355,490원/년

    • 첫 달 이자 = 600,000,000 × 0.03 ÷ 12 = 1,500,000원

    • 첫 달 원금 = 2,529,624 − 1,500,000 = 1,029,624원


    3) 규제: 거래가 “성사될 조건”을 바꾸는 장치

    조정대상·투기과열·토허제는 분위기가 아니라, 대출 조건·거래 절차·수요층 규모를 바꿉니다. 그래서 같은 금리/세금이어도 “지역”에 따라 결과가 달라집니다.


    #부동산 #부동산공부 #부동산정책 #세금 #취득세 #종부세 #재산세 #양도세 #다주택자 #임대사업자 #조정대상지역 #투기과열지구 #토지거래허가구역 #DSR #스트레스DSR #LTV #금리 #기준금리 #보금자리론 #디딤돌대출

    부동산
    국회 동의 없이 보유세 폭탄? 정부의 '시행령' 2가지 비밀 무기

    국회 동의 없이 보유세 폭탄? 정부의 '시행령' 2가지 비밀 무기

    검색어 "공정시장가액비율"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    1. 왜 보유세를 올리려는가

    정부는 이미 세 번의 부동산 대책을 내놨지만 효과가 크지 않았습니다.

    그래서 이제 보유세(재산세·종부세) 를 올려서 집값 안정을 시도하려고 합니다.

    하지만 이 정책에는 여러 가지 고민이 따릅니다.


    2. 정부가 고민하는 세 가지 딜레마

    (1) 지방 재정 문제

    • 취득세(집을 살 때 내는 세금) 는 지방자치단체의 수입입니다.

    • 종부세(집을 보유할 때 내는 세금) 는 중앙정부의 세금입니다.

    • 1년 기준으로 보면, 지방세인 취득세는 약 26조 원, 종부세는 약 1조 원입니다.

      즉, 취득세가 종부세보다 26배나 많습니다.

    • 만약 거래를 늘리기 위해 취득세를 깎으면 지방정부의 세금이 크게 줄어듭니다.

      그래서 정부는 함부로 취득세를 내리기 어렵습니다.


    (2) 간접적인 세금 인상 문제

    정부는 세율을 직접 올리면 반발이 심할 것을 알고 있습니다.

    그래서 공시가격과 공정시장가액비율을 조정해서 세금을 간접적으로 올리려 합니다.

    • 공시가격은 정부가 정한 집의 공식 가격입니다.

      예를 들어 시세가 10억 원인 집의 공시가격을 6억9천만 원(69%)에서

      9억 원(90%)으로 올리면 세금이 크게 늘어납니다.

    • 공정시장가액비율은 세금을 계산할 때 적용하는 할인율입니다.

      예를 들어 60%에서 80%로 올리면, 세금 기준 금액이 33% 늘어납니다.

    이 두 가지를 함께 올리면 실제 세금이 두세 배까지 뛸 수 있습니다.

    하지만 공시가격이 오르면 세금뿐 아니라 건강보험료, 기초연금 같은

    복지 혜택 기준에도 영향을 줘서 서민층의 부담이 커질 수 있습니다.


    (3) 누구에게 세금을 더 물릴지의 문제

    현재는 다주택자(집 여러 채 가진 사람) 에게 높은 세금을 매기고 있습니다.

    그러다 보니 “여러 채 팔고 서울에 비싼 집 한 채만 가지자”는

    이른바 ‘똘똘한 한 채’ 현상이 생겼습니다.

    이로 인해

    • 서울의 고가 아파트는 더 오르고,

    • 지방의 집값은 오히려 떨어지며

      가격 격차가 커졌습니다.

    그래서 두 가지 의견이 있습니다.

    1. 비싼 집 한 채 가진 사람에게도 세금을 더 내게 하자.

    2. 지방의 다주택자에게는 너무 가혹하지 않게 하자.

    정부는 이 두 방향 사이에서 절충점을 찾으려 하고 있습니다.


    3. 앞으로의 예상 정책

    단기적으로는 공정시장가액비율을 60%에서 70~80%로 올리는 방안이 유력합니다.

    중장기적으로는

    • 고가 1주택자의 세금 혜택을 줄이고

    • 지방 다주택자의 세금 부담을 완화하는

      방향으로 조정될 가능성이 있습니다.


    4. 핵심 요약

    보유세 개편은 세금을 단순히 더 걷는 문제가 아니라,

    누가 얼마만큼 부담할지를 다시 정하는 문제입니다.

    정치, 지방재정, 복지, 형평성 문제들이 얽혀 있어

    정부가 쉽게 결정을 내리기 어려운 상황입니다.

    정부
    내년 우리집 재산세, 종부세, 양도세 크게 오르는 거 알고 계시나요? (단희쌤)

    내년 우리집 재산세, 종부세, 양도세 크게 오르는 거 알고 계시나요? (단희쌤)

    검색어 "공정시장가액비율"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    업로드 이미지

    업로드 이미지

    업로드 이미지

    업로드 이미지

    업로드 이미지

    업로드 이미지

    업로드 이미지

    업로드 이미지

    업로드 이미지

    업로드 이미지

    업로드 이미지


    1) 지금 정부가 만지는 두 장치(법 개정 없이 가능)

    A. 공시가격 현실화율 상향 검토

    • 국토부가 공시가격 제도 개편 용역을 발주, 현실화율 상향 검토 보도가 잇따름(‘내년 보유세↑’ 전망). 다만 **정부는 “확정 아님”**이라고 부인/설명. 문 정부 로드맵(’30년 90%)을 재가동하면 **’26년 공동주택 현실화율 80.9%**가 거론됩니다. 서울경제+1다음마켓in

    B. 공정시장가액비율(종부세 과표계수) 인상 검토

    • 현행 60%. 80% 상향 ‘검토’ 보도가 있었으나, **기재부는 “세제개편 확정 내용 아님”**이라고 공식 해명. 결정되면 대통령령(시행령)으로 변경 가능해 법 개정 없이도 적용됩니다. NABO매일경제

    메모: 두 장치 모두 과세표준을 키우는 레버라서, 법(세율) 손대지 않고도 세부담을 올릴 수 있습니다.


    2) 실제 내 지갑에 미치는 경로

    • 보유세(재산세·종부세) 과세표준 = 공시가격 × 공정시장가액비율.

      예시로, 시세 10억, 현실화율 69%→80%, 공정시장가액비율 **60%→80%**로 동시에 오른다고 가정하면:

      과세표준 계수 0.69×0.60=0.414 → 0.80×0.80=0.64 (약 +55%).

      → 세율은 구간별 누진이므로 실제 세액 증감은 주택 수·공제·세부담상한 등에 따라 달라집니다(아래 참고).

    • 세부담 상한: 급격한 급증을 완화하는 안전판 존재

      • 재산세: 공시가격 구간별로 전년 세액의 105~130% 상한(’24~’28 적용). 송파구청

      • 종부세: 전년(재산세+종부세) 대비 150% 상한. 국세청+1

    • 건강보험료 등 파급: 지역가입자 건보료·복지 일부는 공시가격을 입력변수로 씁니다(피부양자 탈락/보험료 변동 가능). 다만 인상 폭은 등급표/공제/개편안에 따라 케이스별로 상이. 정책브리핑KILF 한국지방세연구원


    3) 양도세(다주택) 타임라인 — “내년 5월 9일”이 분수령

    • 다주택자 양도세 중과 ‘한시 배제’ 연장: 정부가 시행령을 고쳐 ’26-05-09까지 조정대상지역 주택을 팔면 기본세율(6~45%) 적용(장특공제도 적용). 국세청/기재부 자료로 확인됩니다. TF미디어Tax Times국세청

    • 이후(’26-05-10~): 추가 연장·개편이 없다면 **중과(2주택 +20%p, 3주택↑ +30%p)**와 장특공제 배제가 부활 가능. 이때 지방소득세(국세의 10%)까지 더해지면 실효 최고 82.5% 시나리오가 다시 성립합니다. 국세청한국경제


    4) 지금 확인해야 할 것(체크리스트)

    1. 우리 집 공시가격: 올해값 확인 → 현실화율 10~20%p 상향 가정치로 보유세 시뮬. (국토부 ‘부동산 공시가격 알리미’)

    2. 종부세 노출 여부: 합산 공시가격이 기준액(인별 합산) 초과하는지, 공정시장가액비율 60→80% 가정 시 과표 영향 점검. NABO

    3. 건보/피부양자: 지역가입자는 공시가격 변동이 재산보험료에 미칠 영향 확인(피부양자는 자격요건 점검). 정책브리핑

    4. 다주택 처분 계획: ’26-05-09 이전 매도·잔금·등기 완료 기준으로 검토(양도일 기준). Tax Times


    5) 오해 바로잡기(요약)

    • “공시가 90% 확정” 아님 → 검토·용역 단계 보도와 정부 부인이 함께 존재. 최종은 시행계획/고시 확인 필요. 서울경제땅집고

    • “공정시장가액비율 80% 확정” 아님 → 기재부 ‘미확정’ 공식 설명. 정책브리핑

    • “다주택 양도세 82.5%가 상시” 아님 → 유예가 ’26-05-09까지 존재. 이후는 정책 재연장 여부에 달림. TF미디어


    액션 플랜(케이스별)

    • 무주택/1주택: 재산세·종부세 세부담상한을 고려해도 공시가·가액비율 동시 상향 시 체감 증가 가능. 장기 거주 1주택이면 종부세 고령·장기보유 세액공제 등 감면 요건 점검. 국세청

    • 다주택(매도 예정): ’26-05-09 이전 매도·등기 완료를 1순위로 고려. 매도 분산(과세연도 분할), 장특공제 최대화, 부담부증여·공동명의 등은 전문가 시뮬 추천. PwC

    • 은퇴/피부양자 의존: 공시가 상승이 보험료/피부양자에 미칠 영향 사전 계산. 과표 구간/등급 유지 시 인상 없을 수도 있음(케이스 바이 케이스)

    #부동산세금 #보유세 #재산세 #종부세 #공시가격 #공시가격현실화 #공정시장가액비율 #세부담상한 #장기보유특별공제 #양도세 #양도세중과 #다주택자 #조정대상지역 #건강보험료 #피부양자 #절세전략 #부동산정책 #자산관리 #세금이슈


    CHIHO JOURNAL & NEWS

    최신 블로그 · 뉴스

    새로운 글과 소식을 한 번에 64개씩 이어서 살펴보세요.

    BUSAN WEATHER

    부산 주간날씨

    현재 날씨와 앞으로 7일 예보

    날씨를 불러오는 중입니다.
    부산 기준
    NAVER LIVE

    실시간이슈 (네이버연동)

    건축·부동산·법규 관련 최신 기사 10건

    네이버 뉴스
    1. 실시간 이슈를 불러오는 중입니다.
    CHIHO PRACTICE DESK

    건축 실무 바로가기

    자주 찾는 행정·공모·입찰 정보를 한곳에 모았습니다.

    부산 건축사사무소 입찰부산·설계·감리·기획 필터
    1. 공고를 불러오는 중입니다.
    오늘의 시장KOSPI · KOSDAQ · USD/KRW · BTC/KRW
    KOSPI—
    KOSDAQ—
    USD/KRW—
    비트코인—
    —

    일별 추이 자료를 불러오는 중입니다.

    자산별 기준 시간대·거래일이 다릅니다. 최신 거래일 값은 장 마감 전 변할 수 있습니다. 세로축은 표시 구간에 맞춰 확대했습니다.

    Yahoo Finance · 원문 확인 ↗
    건설자재 가격 동향철근·레미콘·시멘트
    가격 그래프 ↗평당 공사비 ↗
    1. 가격 동향을 불러오는 중입니다.
    MATERIAL & COST INDEX

    건설자재 · 물가 그래프

    공식 지수

    자재와 공사비가 얼마나 달라졌는지 확인하세요.

    —2020=100
    자료 확인 중

    월별 수치는 아래 자료 표에서 확인할 수 있습니다.

    전월 대비 —전년 동월 —

    공식 자료를 불러오고 있습니다.

    지수는 가격의 변화입니다. 실제 원/톤·원/㎥ 단가는 규격·지역·운송·계약조건에 따라 달라집니다.

    출처 · 월별 자료
    선택한 지표의 월별 지수
    기준월지수자료
    BANK OF KOREA · ECOS

    생산자물가지수

    한국은행

    총지수의 흐름을 건설자재 가격과 함께 살펴보세요.

    생산자물가 · 총지수
    —2020=100
    자료 확인 중

    월별 수치는 아래 자료 표에서 확인할 수 있습니다.

    전월 대비 —전년 동월 —

    공식 자료를 불러오고 있습니다.

    2020년=100 기준의 가격 지수입니다. 소비자물가지수(CPI)와 다른 지표이며, 공사비에 추가로 곱하지 않습니다.

    생산자물가 출처 · 월별 자료
    한국은행 생산자물가지수 총지수의 월별 자료
    기준월지수자료
    RATES · INFLATION · PUBLIC FINANCE

    금리 · 물가 · 국가채무

    공식 통계

    공사 예산과 부동산 금융 여건을 함께 살펴보세요.

    공식 통계를 준비 중입니다. 자료가 확보되면 기준 시점과 출처를 함께 표시합니다.

    US · GLOBAL MARKET

    미국 금리 · 물가 · 시장

    기준일 확인

    정책금리·물가와 주식·에너지 흐름을 함께 살펴보세요.

    나스닥100 · 일별 종가

    NDX

    나스닥 종합지수와 구분되는 대형 비금융 기업 지수입니다. 차트의 날짜와 종가 기준으로 확인하세요.

    시세·차트를 준비하고 있습니다.

    나스닥100 원문·차트 ↗ · 미국 휴장일·발표 시차에 따라 최근 거래일 값이 표시됩니다.

    미국 지표의 기준일은 국내 월별 통계와 다릅니다. 달러 가격·지수·금리를 같은 축이나 같은 단위로 합산하지 않습니다.

    CONSTRUCTION BUDGET

    평당 공사비 가늠하기

    계획 추정

    용도·구조·면적을 선택해 초기 예산의 틀을 잡아보세요.

    어떤 건물을 계획하시나요?
    골조 방식

    단가 · 구조 보정 · 비용 조정

    재료·수량·시공 단가와 물가지수로 골조를 자동 산정합니다. 추가 보정은 골조 금액에만 적용합니다. 지하층·지역·사양 등은 전체 보정이나 직접 단가로 반영하세요.

    직접 단가와 구조 보정률은 선택한 골조별로 따로 유지합니다. 입력값은 현재 페이지에서만 유지됩니다.

    직접 단가는 현재 금액으로 간주하여 지수 보정과 구조·전체 보정을 다시 곱하지 않습니다.

    설계 4%·감리 2%는 조정 가능한 예산 가정입니다. 법정 요율이 아니며, 별도 계약의 부가세 등은 실제 견적으로 확인하세요.

    해체 단가는 직접 확보한 최종 견적을 입력합니다. 폐기물·석면·해체 설계·감리 포함 범위를 확인하세요.

    골조 수량 · 품목 단가 조정

    수량은 적용 면적 1㎡당 값입니다. 기본값으로 자동 산정되며, 필요하면 수량이나 현재 시공단가를 조정하세요. 직접 입력한 품목단가에는 물가 보정을 다시 적용하지 않습니다. 입력은 용도·골조별로 현재 페이지에서 유지됩니다.

    CHIHO MEDIA

    CHIHO 유튜브

    치호건축사사무소 공식 채널의 영상을 랜덤으로 소개합니다

    ▶
    영상을 불러오는 중입니다. YouTube에서 보기
    CHIHO SOCIAL

    Instagram Posts

    치호건축사사무소의 최신 공간 설계 이야기

    인스타그램 게시글 Instagram · @chiho.architects게시글을 불러오는 중입니다.
    CHIHO SOCIAL

    Threads Posts

    설계와 공간에 대한 치호의 짧은 생각

    쓰레드 게시글 Threads · @chiho.architects게시글을 불러오는 중입니다.
    CHIHO OFFICE

    Contact CHIHO

    설계 상담과 방문을 위한 회사 정보

    ADDRESS부산 강서구 명지국제2로 41
    POSCO 샤인오피스 306호
    HOURS월–금 09:00–18:00
    카카오지도에서 보기 →
    MYEONGJI DISTRICT

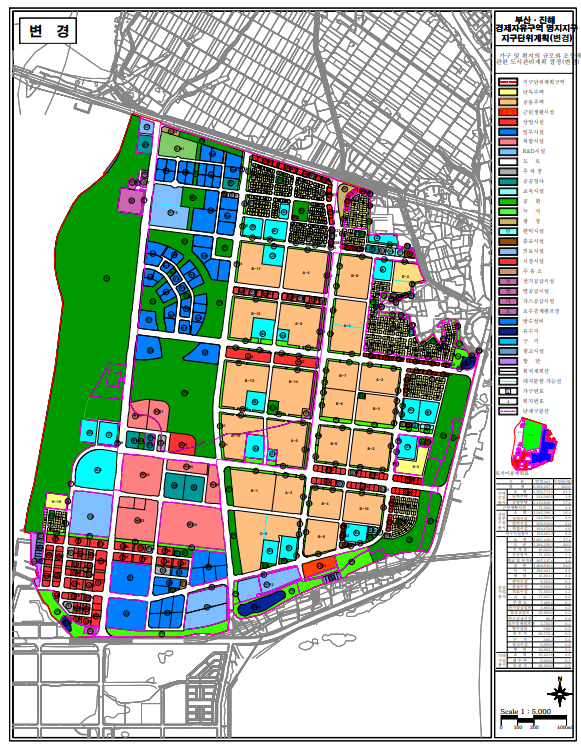
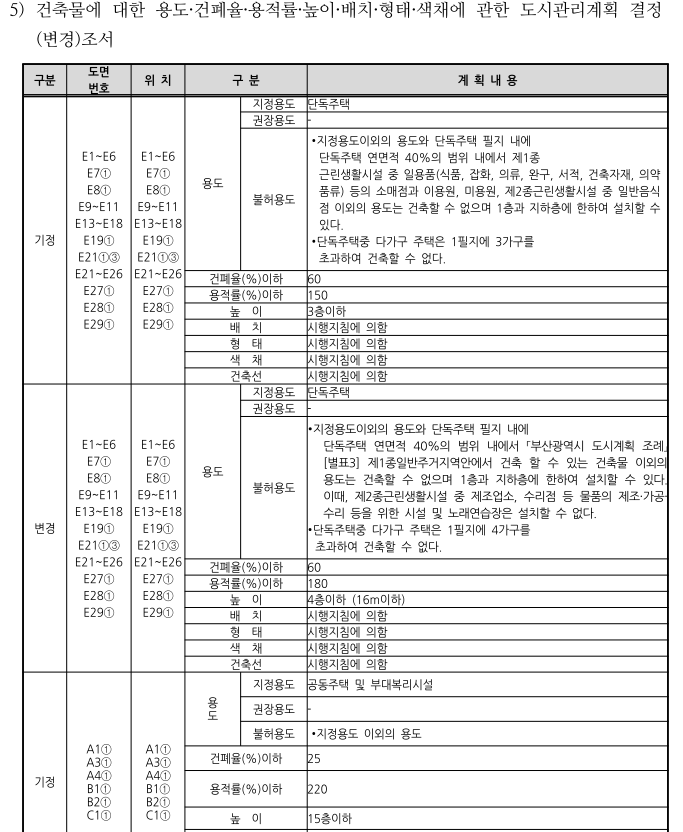
    명지지구 지구단위계획

    명지지구와 명지주거지구의 계획·변경 내용을 정리했습니다.

    LH · BMC NOTICE

    신규 청약 · 분양 공고

    LH·부산도시공사 · 임대/분양 모집공고

    LH·부산도시공사
    1. 분양공고를 불러오는 중입니다.
    지도보기

    목록 날짜는 공고일/공고종료일입니다. 실제 청약 접수일·대상·공급조건은 모집공고에서 확인하세요. 민영 청약은 청약홈에서 확인합니다.

    MOLIT RTMS

    부산 부동산 실거래가

    국토교통부 실거래가 공개시스템 · 강서·부산진·동·남·서·해운대·동래·사상·사하·북구

    아파트매매 실거래가
    1. 실거래가를 불러오는 중입니다.
    지도보기
    상가·건물상업업무용 부동산 매매
    1. 실거래가를 불러오는 중입니다.
    지도보기
    ALL THAT GANGSEO

    올댓강서 카페 최신글

    명지·에코델타시티·부산 강서구 지역 소식

    공개 게시판 10건
    1. 최신 글을 불러오는 중입니다.
    COURT AUCTION

    부산 경매물건

    대법원 법원경매정보에서 가져온 부산 지역 경매물건

    경매물건
    1. 경매물건을 불러오는 중입니다.
    지도보기
    KOREA.KR POLICY NEWS

    정부정책 뉴스

    정책브리핑(korea.kr)에서 가져온 최신 정부정책 소식

    정책브리핑 뉴스
    1. 정책뉴스를 불러오는 중입니다.
    MOLIT.GO.KR NEWS

    국토교통부 소식

    국토교통부 보도자료 최신 소식

    국토교통부 보도자료
    1. 국토교통부 소식을 불러오는 중입니다.
    LAW UPDATE

    건축 법령 개정 알림

    건축법·국토계획법 개정 관련 최신 뉴스

    법령 개정 소식
    1. 법령 개정 소식을 불러오는 중입니다.
    KIRA ARCHITECTURE NEWS

    건축사협회 뉴스

    대한건축사협회 공식 건축뉴스에서 최신 소식 10건

    공식 건축뉴스 10건
    1. 협회 뉴스를 불러오는 중입니다.
    BUSAN ILBO NEWS

    부산일보 최신뉴스

    부산일보에서 가져온 최신 뉴스

    부산일보 최신뉴스
    1. 부산일보 뉴스를 불러오는 중입니다.
    KOOKJE NEWS

    국제신문 최신뉴스

    국제신문에서 가져온 최신 뉴스

    국제신문 최신뉴스
    1. 국제신문 뉴스를 불러오는 중입니다.
    SBIZ24 SUPPORT

    소상공인24 지원사업 공고

    소상공인24에서 가져온 최신 지원사업 공고

    지원사업 공고
    1. 지원사업 공고를 불러오는 중입니다.
    FANFANDAERO

    판판대로 지원사업 공고

    판판대로(유통·판로지원)에서 가져온 최신 지원사업 공고

    지원사업 공고
    1. 지원사업 공고를 불러오는 중입니다.
    GANGSEO-GU NOTICE

    강서구청 고시공고

    부산 강서구청에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    BUSAN CITY NOTICE

    부산시 고시공고

    부산광역시에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    BUSANJIN-GU NOTICE

    부산진구청 고시공고

    부산진구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    DONG-GU NOTICE

    동구청 고시공고

    동구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    NAM-GU NOTICE

    남구청 고시공고

    남구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    SEO-GU NOTICE

    서구청 고시공고

    서구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    HAEUNDAE-GU NOTICE

    해운대구청 고시공고

    해운대구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    DONGNAE-GU NOTICE

    동래구청 고시공고

    동래구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    SASANG-GU NOTICE

    사상구청 고시공고

    사상구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    SAHA-GU NOTICE

    사하구청 고시공고

    사하구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    BUK-GU NOTICE

    북구청 고시공고

    북구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    SELF INTERIOR MY HOME

    셀프 인테리어 최신글

    집수리·리모델링·자재·시공 이야기

    공개 게시판 10건
    1. 최신 글을 불러오는 중입니다.
    ARCHITECTURE & CITY INSIGHTS

    건축·도시 인사이트

    건축·도시·부동산 분야의 유익한 글 10건

    공개 피드 10건
    1. 유머 글을 불러오는 중입니다.
    NEWS BRIEFING

    지금의 이슈

    주요 소식을 빠르게 살펴보세요

    최근 등록 소식 63건