CHIHO 설계 둘러보기 설계 둘러보기 자재·내역 내역 및 공정표 작성 오브젝트 오브젝트콜렉션 [공간 설계 의뢰, 오브젝트 구매] 부동산 부동산매매가 산정 회의실 온라인 회의실/메신저
Login | Join
Architecture · Media · Construction Platform

Design.
Build.
Influence.

치호건축사사무소는 건축설계와 인허가를 중심으로, 시공관리·내역·자재·부동산 분석·건축 콘텐츠를 하나로 연결하는 전문 플랫폼입니다. 실무 경험을 바탕으로 건축 정보를 쉽게 정리하고, 설계부터 실행까지 필요한 자료와 인사이트를 제공합니다.

Scroll to platform
CHIHO : 치호건축사·설계·시공·디자인·자재·부동산·지역이슈
콘텐츠를 불러오는 중입니다.
#전체보기
    Login | Join
    CHIHO JOURNAL

    치호의 글

    설계의 생각부터 현장의 이야기까지

    Google Ads

    치호건축사사무소 – 치호뉴스 최신 이슈

    ∴ 검색어: 취득세 — 총 23개 결과 중 최신 23개 표시
    실시간 정보 검색결과 (1건 — 고시공고·경매·뉴스·지원사업 등)
    CHIHO JOURNAL · READING GUIDE

    견적과 계약 전, 먼저 읽어볼 글

    치호 블로그에서 고른 실무 글입니다. 궁금한 주제를 읽고 필요한 도구로 이어가세요.

    공사 범위와 빠진 항목부터 살펴보세요.

    공종별로 공사 내역 작성하기

    바꾸려는 공사의 범위와 필요한 절차를 확인하세요.

    내 건물의 공사·설계 상담하기

    가격뿐 아니라 권리관계와 보유·매각 비용을 함께 보세요.

    실거래 지도와 수익 조건 검토하기

    살아갈 방식과 관리할 방법부터 공간을 계획하세요.

    CHIHO 설계 이야기 더 보기
    지구단위계획
    수도권에 23만 호+α 추가 공급…부동산PF 자금지원 늘려 속도전

    수도권에 23만 호+α 추가 공급…부동산PF 자금지원 늘려 속도전

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    정부가 수도권에 주택 23만 호 이상을 추가 공급하고, 부동산PF 보증공급과 자금지원을 대폭 확대하여 원활한 사업지원 및 주택공급을 지원한다.

    청년층에는 모든 주거형태를 맞춤형으로 지원하는 '청년 주거지원 3종 세트'를 출시하는 등 핀셋형 지원을 강화하고, 조기 착공하는 주택사업에 세제·금융·규제상 파격적 인센티브를 부여한다.

    정부는 13일 관계부처합동으로 '전월세 및 매매시장 안정을 위한 주택 신속공급 방안'과 '부동산 시장 안정을 위한 금융 종합대책'을 발표했다.

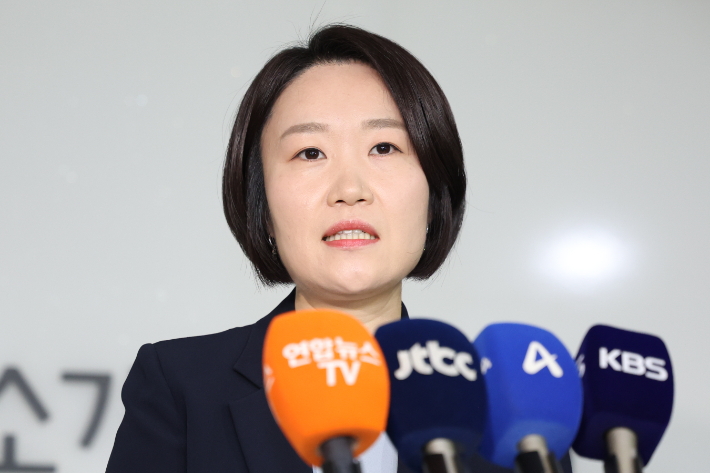
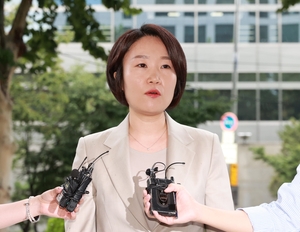
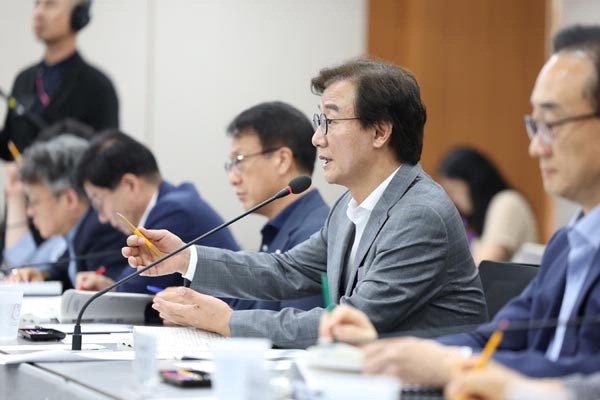
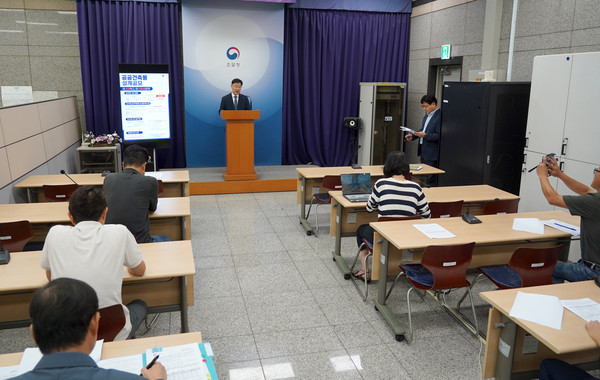
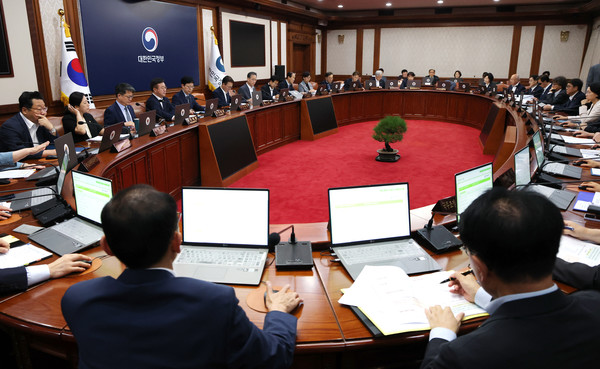
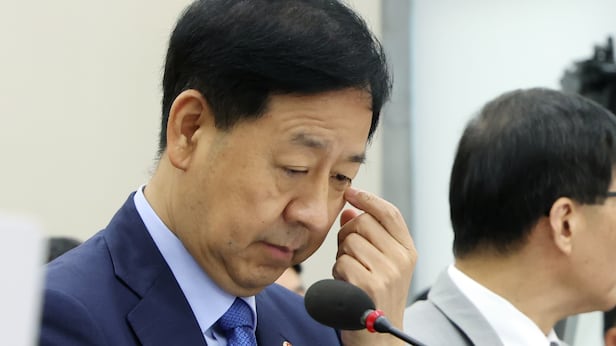
    김윤덕 국토교통부 장관 등이 13일 서울 종로구 세종대로 정부서울청사에서 전월세 및 매매시장 안정을 위한 주택 신속공급 방안 및 부동산 시장 안정을 위한 금융 종합대책을 발표하고 있다. 왼쪽부터 이형일 재정경제부 1차관, 김 장관, 이억원 금융위원장, 임기근 국무조정실장. (ⓒ뉴스1, 무단 전재-재배포 금지)

    ◆ 수도권에 23만 호+α 추가 공급…조기 착공 주택사업에 파격적 인센티브 

    정부는 2026년부터 2030년까지 수도권 135만 호 착공을 목표로 한 기존 공급계획(9.7 대책)의 실행력을 높이는 동시에 신규택지 10만 호를 포함해 수도권에 '23만 호+α'를 추가 공급하기로 했다.

    공급 속도 제고를 위해 공공택지 발표 후 37개월 내 최단기 착공 모델을 구축한다. 지난 1월 29일 발표한 대책 부지 중 과천·태릉은 2029년, 나머지 부지들도 2030년 내 착공할 계획이며 조기 착공하는 주택사업에 대한 세제·금융·규제상 파격적 인센티브를 부여하여 공급 시차를 최소화한다.

    '재개발·재건축'은 2028년 이내 착공 시 임대주택 인수가격을 상항하고 재개발사업 시행자가 현금청산자로부터 취득하는 부동산을 2년 내 착공 시 2027년까지는 취득세 면제, 2028년부터는 75% 감면한다. 

    '매입임대'는 건설사업자의 토지·건물 취득세를 2027년까지 70%, 2028년 50% 감면한다. '일반사업'의 경우 서울·경기에서 2027년 내 착공시 PF 대출이자를 1%p, 2028년 내 착공시 0.5%p 보조한다.

    또한 수도권 주택공급의 80% 이상을 차지하는 민간 부문의 공급 회복을 위해 이주비 대출 LTV(주택 담보인정비율)는 종전자산평가액과 종후자산평가액 가운데 큰 금액을 기준으로 산정한다. 

    재개발조합 설립 동의율도 현행 75%에서 70%로 완화한다. 정비사업 활성화와 함께 다세대·다가구 등 일반주택 공급 확대를 위해 건축규제 완화, 세제 특례 부여를 추진한다.

    아울러 공공분양 물량의 약 15%를 지분적립형·수익공유형으로 공급하고 보편형 공공임대주택 유형 신설, 20년 이상 장기 운영 공공지원민간임대 모델 도입, 청년 보편형 전세임대 제도 신설 등을 통해 청년·신혼부부 등의 주거 사다리를 강화한다.

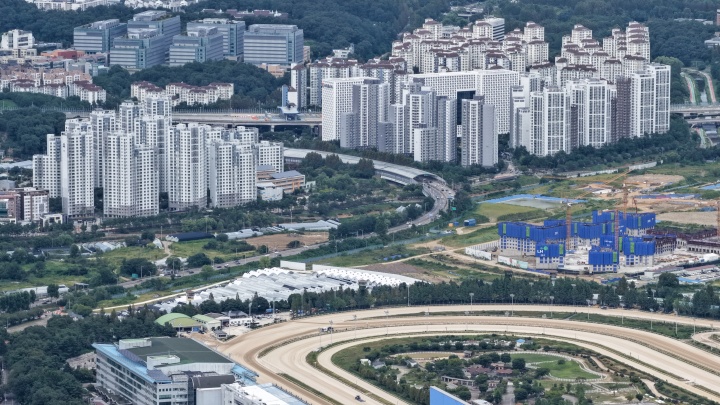
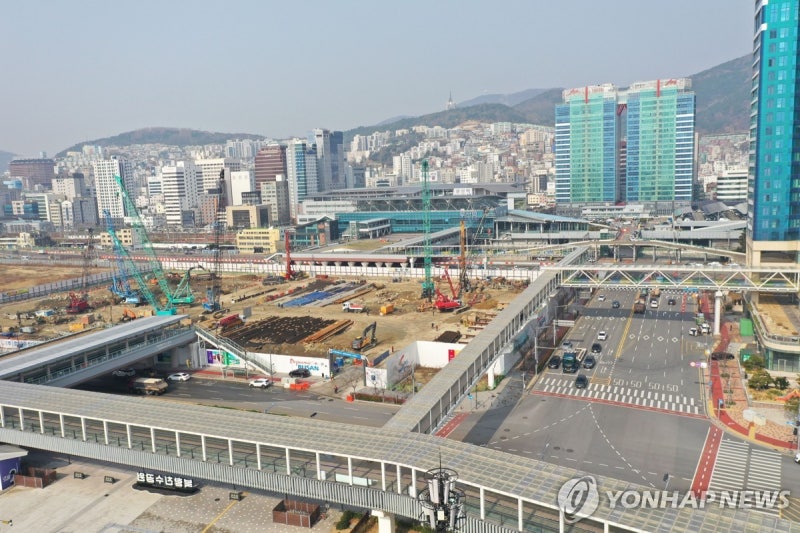
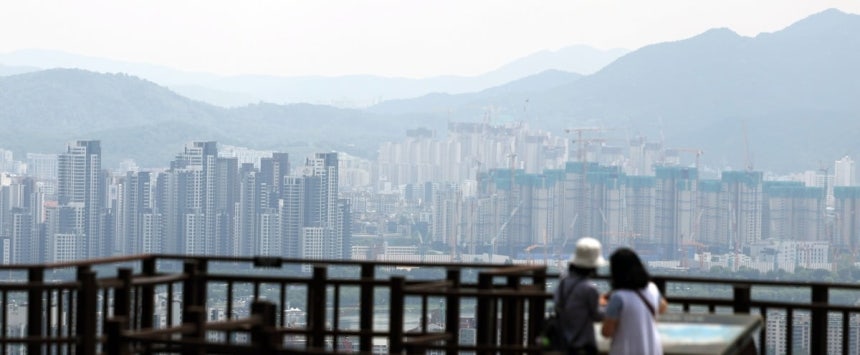
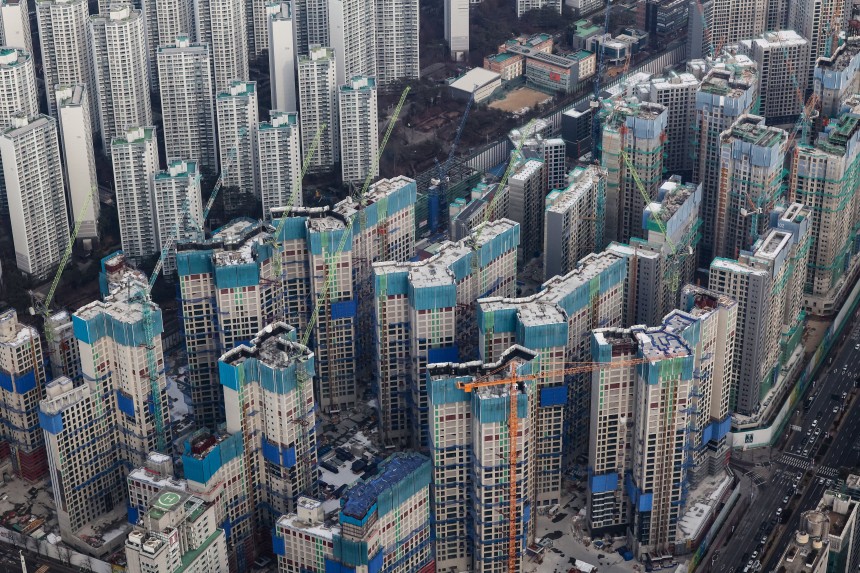
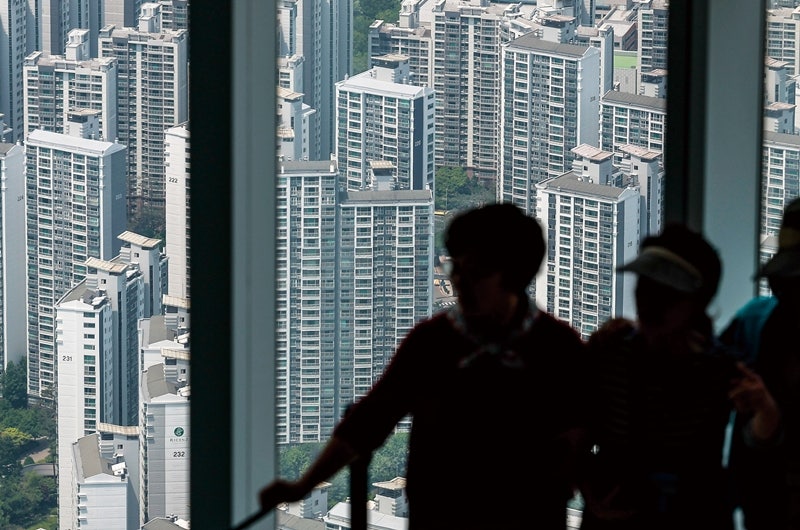
    경기도 과천시 경마장(렛츠런파크) 부지와 인근 아파트의 모습. 2026.8.13 (사진=저작권자(c) 연합뉴스, 무단 전재-재배포 금지)

    ◆ 부동산 PF에 47.8조+α…'청년 주거지원 3종 세트'로 핀셋형 지원강화

    이번 금융 종합대책은 주택공급 촉진을 위한 금융지원 확대와 함께 청년 등 실수요자 지원을 위한 핀셋형 지원강화를 위해 마련됐다.

    우선, 부동산PF 보증공급과 자금지원을 현재 26조 3000억 원에서 47조 8000억 원+α로 대폭 확대해 PF사업장의 원활한 사업지원 및 주택공급을 지원한다.

    PF보증을 올해 23조 원, 내년 33조 원 집중 공급해 신속한 착공을 뒷받침하고 캠코 PF정상화펀드 3조 원을 마중물로 은행·보험권 신디케이트론 5조 원 확대, 금융업권 자체펀드를 10조 원으로 확충한다. 

    공사중단 사업장엔 사업재개를 위한 대규모 자금을 투입하는 등 적극 지원한다.

    또한 정비사업 보증상품 신설, 이주비대출 LTV산정방식 합리화, 주거사업장 자기자본비율규제 도입 한시 유예 등 제도적 뒷받침도 병행한다.

    청년 등 실수요자에 대해서는 청년의 모든 주거형태를 맞춤형으로 지원하는 '청년 주거지원 3종 세트'를 출시하는 등 핀셋형 지원을 강화한다.

    아울러 주택공급 확대 및 청년·실수요자 지원 필요성 등 최근 상황 변화를 감안해 올해 가계부채 총량 증가율은 당초 1.5%에서 3% 수준으로 높여 관리해 나갈 계획이다.

    김윤덕 국토교통부 장관은 "주거 안정을 위해서는 공급 기반을 다시 튼튼하게 세우는 것이 무엇보다 중요하다고 느꼈고, 그간 수차례 토론회와 대국민 의견 수렴 등을 통해 이번 대책을 마련했다"며 "주택공급 정상화를 위해 공공이 할 일은 더욱 신속히 추진하고, 민간이 잘할 수 있는 분야는 과감히 지원한다는 원칙 아래 국민이 원하는 주택을 원하는 곳에 충분히 적기에 공급하기 위해 최선을 다하겠다"고 강조했다.

    이억원 금융위원장은 "이번 대책은 주택공급 촉진을 위한 금융의 역할 강화와 청년 등 실수요자 지원에 중점을 두고 있다"라며 "대책 발표로만 끝나지 않고, 보증공급 확대와 대규모 펀드를 통한 자금지원이 실제 착공으로 이어지는지, 청년 등 실수요자에 실질적 도움이 되는지를 끝까지 확인하고 미흡할 경우 조속히 보완해 나가겠다"고 강조했다.

    임기근 국무조정실장은 "이번 부동산 대책의 핵심은 공급이며, 신속하게 주택을 공급하고 시장의 신뢰를 회복하기 위한 관건은 대책의 실행에 있다"며 "이를 위해 대책이 속도감 있게 이행될 수 있도록 범정부 주택 신속공급 점검체계를 즉시 가동하겠다"고 말했다.

    자세한 내용은 주택 신속공급 방안 및 금융종합대책 첨부파일 참조.

    문의: 국토교통부 주택정책과(044-201-3325) 부동산제도기획과(3444) 주택공급정책과(4513) 공공택지기획과(4514) 공공택지관리과(4523) 주택정비정책과(3387), 금융위원회 금융정책과(02-2100-2833), 국무조정실 주택신속공급점검팀(02-2100-2296), 재정경제부 부동산시장과(044-215-2771) 재산세제과(4312) 조세개혁추진단 총괄기획팀(4361)

    부동산
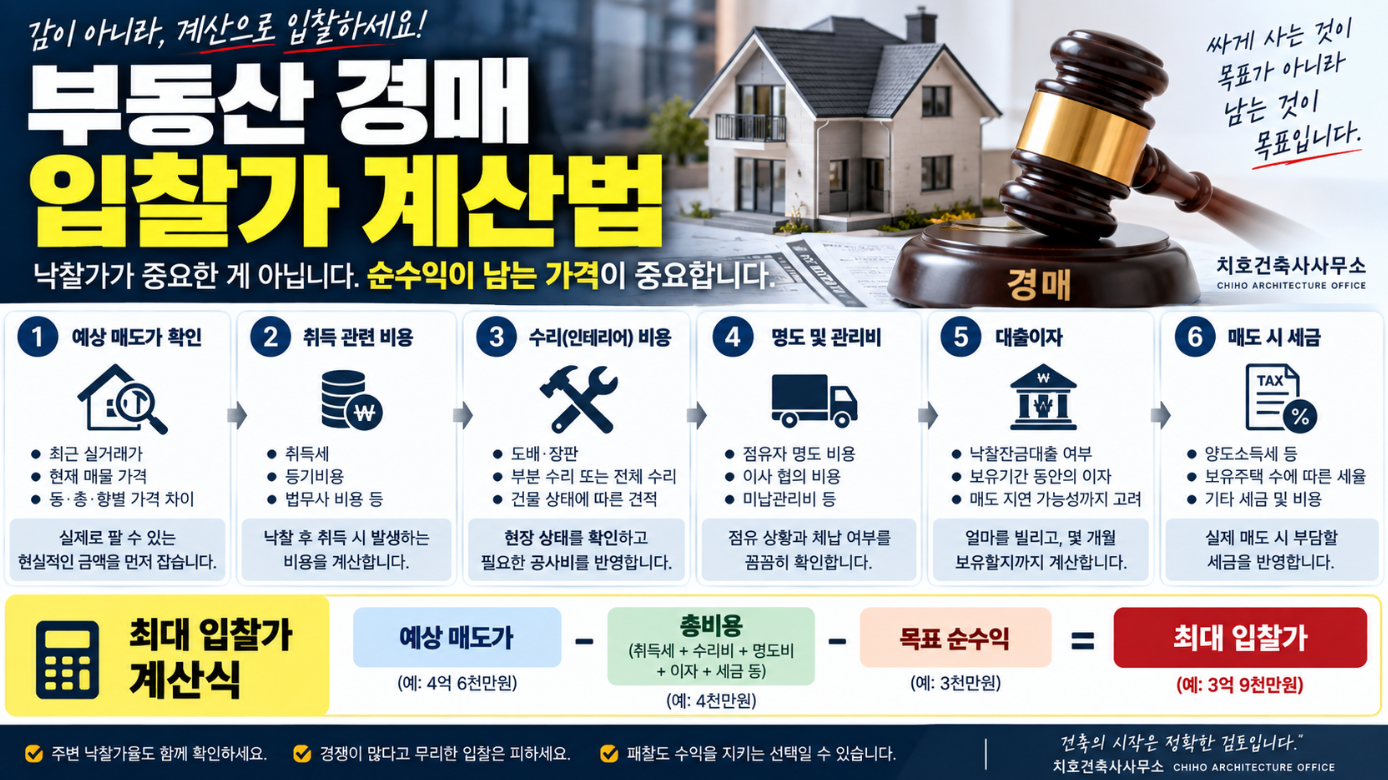
    부동산 경매 입찰가 계산법|낙찰가보다 먼저 ‘순수익’을 계산해야 하는 이유

    부동산 경매 입찰가 계산법|낙찰가보다 먼저 ‘순수익’을 계산해야 하는 이유

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    부동산 경매 입찰가 계산법|낙찰가보다 먼저 ‘순수익’을 계산해야 하는 이유 - 부동산 1

    "이 물건에 도대체 얼마를 써야 할까?"

    경매를 시작하면 가장 먼저 막히는 질문입니다. 계속 낮게 쓰면 패찰하고, 낙찰을 받겠다고 가격을 올리면 정작 남는 돈이 없어질 수 있습니다.

    그래서 입찰가 계산에서 먼저 정해야 할 숫자는 낙찰가가 아니라 내가 최종적으로 얼마를 남길 것인지입니다. 경매는 시세보다 싸게 사는 게임이 아니라, 모든 비용을 제외하고도 수익이 남는 가격에 사는 과정입니다.


    시세보다 2천만 원 싸게 낙찰받으면 2천만 원 버는 걸까

    3억 원에 팔 수 있는 아파트를 2억 7,500만 원에 낙찰받았다고 생각해보겠습니다. 겉으로 보면 2,500만 원 싸게 샀으니 수익이 남는 것처럼 보입니다. 하지만 낙찰 이후에는 여러 비용이 발생합니다.

    '매도가보다 싸게 낙찰받았다'는 사실만으로 수익이 났다고 판단하면 안 됩니다

    • 취득 과정의 세금과 등기비용
    • 수리가 필요한 경우 인테리어 비용
    • 점유자가 있다면 명도 과정의 비용, 미납관리비
    • 대출을 이용했다면 이자
    • 다시 매도할 때 발생하는 세금

    이 비용을 모두 빼고 나면 예상했던 차익이 크게 줄거나 오히려 마이너스가 될 수도 있습니다.

    경매 입찰가는 예상 매도가부터 정합니다

    입찰가를 계산하려면 먼저 낙찰 후 해당 부동산을 얼마에 팔 수 있을지를 추정해야 합니다. 시세는 두 가지를 같이 확인하는 방식이 현실적입니다.

    확인할 시세 보는 포인트
    최근 실거래가 같은 단지라도 동·층에 따라 가격차가 있는지. 특정 동이나 층이 반복해서 높게 거래되는지
    현재 매물 같은 평형의 최저가 매물. 급매 한 건이나 호가만 보고 매도가를 잡지 않기

    예상 매도가에서 무엇을 빼야 할까

    경매 수익을 계산할 때 빠지기 쉬운 비용을 먼저 적어두는 편이 좋습니다.

    낙찰 후 들어가는 비용

    1. 취득 관련 비용 — 취득세와 등기 관련 비용
    2. 수리비 — 도배·장판부터 전체 인테리어까지
    3. 명도비용 — 점유자와 이사일정을 협의하면서 발생할 수 있는 비용
    4. 미납관리비 — 해당 물건의 관리비 체납상태 확인
    5. 대출이자 — 낙찰잔금대출 등을 사용하는 기간의 금융비용
    6. 매도 관련 세금 — 매각 후 실제 부담해야 하는 세금

    입찰 전에 알아야 할 것은 단순합니다. 얼마에 팔 수 있는가 → 그동안 얼마가 들어가는가 → 나는 얼마를 남기고 싶은가

    오래된 아파트 수리비는 어떻게 잡아야 할까

    인테리어 비용은 초보자가 가장 예상하기 어려운 부분 중 하나입니다. 먼저 해당 주택이 언제부터 현재 소유자의 소유였는지 확인하면 수리상태를 예상하는 단서가 됩니다. 오래 보유한 물건이고 내부수리가 거의 없었다면 예상 수리비를 낮게 잡는 것은 위험합니다.

    수리비를 판단하는 방법은 두 방향입니다. 첫째, 수리하지 않고 주변 매물보다 저렴하게 매도하는 방식. 둘째, 필요한 공사를 한 뒤 상품성을 높여 매도하는 방식입니다. 같은 평형이라도 내부상태에 따라 비용이 크게 달라지므로, 입찰 전 해당 아파트 주변 인테리어 업체를 통해 기본 공사범위 기준으로 견적을 받아보면 예상비용을 현실적으로 잡을 수 있습니다.

    명도비는 반드시 들어가는 돈일까

    명도비는 세금처럼 법으로 정해진 고정비용은 아닙니다. 낙찰 후 점유자가 있다면 부동산을 인도받는 과정이 필요하고, 원활한 이사를 위해 일정 비용을 협의하는 경우가 있습니다. 그래서 입찰가를 계산할 때는 명도가 어렵지 않을 것이라고 낙관하기보다 일정 수준의 예비비를 포함해서 보는 편이 안전합니다.


    대출을 쓴다면 보유기간까지 계산합니다

    낙찰잔금을 대출로 마련한다면 얼마를 빌리고, 몇 개월 동안 보유할 것인지까지 계산해야 합니다.

    월 이자 100만 원 기준 누적 이자
    3개월 보유 300만 원
    6개월 보유 (매도 지연) 600만 원

    매매가 예상보다 늦어질 때 수익이 계속 줄어드는 이유입니다. 경매에서는 시간도 비용이라, 예상 보유기간을 짧게만 잡지 말고 매도가 지연되는 상황까지 계산해야 합니다.

    최대 입찰가는 순수익에서 거꾸로 계산합니다

    예상 매도가 - 취득 관련 비용 - 수리비 - 명도·관리비 - 예상 대출이자 - 매도 관련 세금 - 내가 원하는 순수익 = 최대 입찰 가능 금액

    예를 들어 예상 매도가가 4억 6천만 원이고 낙찰 이후 발생할 것으로 예상하는 각종 비용이 4천만 원이라고 가정합니다. 여기에 최소 3천만 원의 순수익을 남기고 싶다면 계산은 다음과 같습니다.

    4억 6천만 원 - 4천만 원 - 목표수익 3천만 원 = 최대 입찰가격 3억 9천만 원

    실제 입찰에서는 세금과 비용을 개별 조건에 맞게 다시 계산해야 하지만 개념은 같습니다. "얼마까지 써야 낙찰될까?"가 아니라 "얼마 이상 쓰면 내가 원하는 수익이 사라질까?"를 계산하는 것입니다.

    순수익이 너무 크게 나온다면 입찰가를 더 높여야 할까

    예상 순수익이 지나치게 크게 나온다면 두 가지를 다시 봐야 합니다. 첫째, 예상 매도가를 너무 높게 잡지 않았는지. 둘째, 빠뜨린 비용이 없는지. 그런데 보수적으로 계산했는데도 충분한 수익이 남는다면, 목표수익의 일부를 줄이고 입찰가격을 높이는 방식으로 낙찰 가능성을 조정할 수 있습니다. 결국 낙찰확률과 수익률 사이에서 자신이 어느 정도 수익을 포기할 수 있는지 정하는 과정입니다.


    주변 낙찰가율은 왜 마지막에 볼까

    입찰가를 계산하고 나면 주변에서 최근 낙찰된 물건의 낙찰가율도 봅니다. 비슷한 아파트가 감정가의 70%, 75%, 80%, 85% 수준에서 낙찰되고 있다면 현재 입찰 경쟁이 어느 정도인지 짐작할 수 있습니다.

    하지만 주변 물건이 85%에 낙찰됐다고 내 물건도 85%를 써야 하는 것은 아닙니다. 먼저 자신의 수익계산으로 최대입찰가를 구하고, 그 금액이 최근 낙찰가율과 어느 정도 차이가 나는지 비교하는 순서가 중요합니다.

    경쟁자가 50명인 물건에 꼭 들어가야 할까

    초보자는 사람이 많이 몰리는 물건이 안전해 보일 수 있습니다. 유명한 아파트이고 권리분석도 단순해 보이면 자연스럽게 경쟁자가 많아집니다. 문제는 경쟁자가 많아질수록 낙찰가격이 높아진다는 것입니다.

    많은 사람이 들어간다는 이유로 자신의 최대 입찰가격을 넘어서는 순간, 경매의 목적이 '투자'에서 '낙찰'로 바뀔 수 있습니다.

    패찰이 반드시 실패는 아닙니다

    입찰을 준비하고 법원까지 갔는데 낙찰받지 못하면 허무하게 느껴집니다. 하지만 내가 계산한 최대가격보다 다른 사람이 높은 가격을 썼다면 반드시 따라가야 하는 것은 아닙니다. 수익이 나오지 않는 가격에서 낙찰받지 않은 것이 더 나은 결과일 수도 있습니다.

    경매에서 중요한 것은 몇 번 만에 낙찰받았느냐가 아니라 낙찰받은 물건에서 실제 얼마가 남았느냐입니다.


    결론: 낙찰받고도 수익을 지킬 수 있는 최고가격

    복잡해 보이는 경매 입찰가도 크게 보면 세 가지로 좁혀집니다.

    입찰 전 확인할 세 가지

    1. 실제 팔 수 있는 매도가
    2. 낙찰부터 매도까지 발생하는 총비용
    3. 주변의 최근 낙찰가격과 낙찰가율

    이 세 숫자 사이에 내가 원하는 순수익을 넣으면 최대입찰가가 만들어집니다. 이렇게 계산해놓으면 법원에서 다른 사람이 높은 가격을 썼다고 갑자기 입찰가격을 올릴 이유도 줄어듭니다.

    좋은 경매 입찰가격은 낙찰받을 수 있는 최고가격이 아닙니다.

    낙찰받고도 원하는 수익을 지킬 수 있는 최고가격입니다.

    #부동산경매 #경매입찰가 #경매입찰가계산 #아파트경매 #경매순수익 #경매비용계산 #경매낙찰가율 #경매최대입찰가 #경매초보 #경매명도 #경매대출 #경매수익률 #부동산투자 #입찰가계산

    부동산
    부모님 부동산 10억 미만이면 상속세가 없을까? 상속받기 전 꼭 봐야 할 7가지

    부모님 부동산 10억 미만이면 상속세가 없을까? 상속받기 전 꼭 봐야 할 7가지

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    부모님 부동산 10억 미만이면 상속세가 없을까? 상속받기 전 꼭 봐야 할 7가지 - 부동산 1

    "부모님 재산이 10억이면 상속세는 안 나오죠?"

    "부모님 아파트와 예금을 합쳐서 10억 원 정도인데 상속세는 안 나오는 것 아닌가요?" 실제 부동산 상속에서 가장 많이 나오는 질문 중 하나입니다.

    10억이라는 숫자만 보면 기준이 아주 단순해 보이지만, 실제 계산은 그렇지 않습니다. 상속세는 사망 당시 통장잔액과 부동산 가격만 더해서 판단하는 세금이 아닙니다. 과거 증여, 사망 전 재산 처분과 인출 내역, 배우자 유무, 채무와 공제, 부동산 평가금액까지 함께 봐야 합니다.


    재산이 10억 원이면 정말 상속세가 없을까

    2026년 9월 현재 거주자의 상속에서는 일괄공제 5억 원이 기본적인 기준 중 하나이고, 배우자가 있는 경우 배우자 상속공제를 별도로 검토합니다. 그래서 흔히 "배우자가 있으면 10억 원까지 상속세가 없다"는 설명이 나오고, 실제로 일정한 조건에서는 이런 결과가 나올 수 있습니다.

    "10억 이하면 무조건 0원"은 공식이 아닙니다

    • 배우자 존재 여부, 실제 상속재산 분할, 사전증여재산, 다른 공제 적용 여부에 따라 과세가액이 달라집니다.
    • 현재 부모님 명의로 남아 있는 재산이 10억 원 아래라는 이유만으로 상속세 여부를 단정해서는 안 됩니다.

    현재 보이는 재산만 계산하면 안 되는 이유

    상속세를 검토할 때 자주 놓치는 것이 사전증여입니다. 현재 부모님 명의의 아파트와 예금이 8억 원이라도, 과거 일정 기간에 자녀에게 증여한 재산이 있다면 이야기가 달라질 수 있습니다.

    또 상속을 앞두고 현금을 인출하거나 재산을 처분하면 상속재산이 줄어든다고 생각하는 경우도 있습니다. 하지만 큰 금액이 인출되거나 처분됐는데 사용처가 객관적으로 확인되지 않으면 상속받은 재산으로 추정될 수 있습니다.

    구분 현행 기준
    상속인에게 사전증여 상속개시 전 10년 이내 증여한 재산을 상속세 과세가액에 가산
    상속인이 아닌 사람에게 증여 상속개시 전 5년 이내 증여한 재산을 가산
    처분·인출재산 상속개시 전 1년 이내 재산 종류별 2억 원 이상, 2년 이내 5억 원 이상이면서 용도가 객관적으로 명백하지 않은 경우 과세가액에 포함

    그래서 부모님이 고령이거나 재산관리를 가족이 도와드리고 있다면, 큰 금액이 움직일 때부터 사용 목적과 증빙자료를 남겨두는 습관이 중요합니다.


    아파트 상속가액은 공시가격으로 신고하면 될까

    건축사사무소 입장에서 특히 강조하고 싶은 부분이 부동산의 평가입니다. 상속재산의 평가 원칙은 단순히 공시가격이 아니라 상속개시일 현재의 시가입니다. 매매가액이나 감정가격 등 법에서 인정하는 시가가 있으면 이를 먼저 검토하고, 시가를 산정하기 어려운 경우에 보충적인 평가방법을 사용합니다.

    특히 아파트는 같은 단지와 유사한 면적의 거래사례가 비교적 많기 때문에, "공시가격이 이 정도니까 이 금액으로 신고하면 되겠지"라고 단순하게 판단하면 문제가 생길 수 있습니다.

    부동산 상속에서 먼저 확인할 자료

    1. 전체 부동산 목록 — 토지·건물·아파트 등을 빠짐없이 정리합니다.
    2. 실제 매매사례 — 상속개시 전후의 거래를 확인합니다.
    3. 감정평가 필요성 — 시가 판단이 어려운 경우를 검토합니다.
    4. 실제 채무 — 담보대출 등 피상속인의 채무를 확인합니다.
    5. 최근 10년간 증여·큰 금액 이동 — 가족 간 자금 흐름을 정리합니다.
    6. 상속 후 계획 — 해당 부동산을 보유할지 매각할지 정해 둡니다.

    상속 당시 평가금액이 나중에 양도세까지 영향을 줍니다

    많은 분이 상속세만 생각하다가 한 가지를 놓칩니다. 상속 당시 확정된 부동산의 가액은 향후 그 부동산을 매각할 때 취득가액을 판단하는 데 매우 중요한 기준이 됩니다.

    상속세만 줄이려다 양도세가 커질 수 있습니다

    • 상속 당시 부동산을 지나치게 낮은 금액으로 평가해 상속세만 줄이는 데 집중하면, 몇 년 뒤 높은 가격으로 매각할 때 양도차익이 크게 계산될 수 있습니다.
    • 반대로 상속세가 발생하지 않는 공제 범위 안에 있는 부동산이라도 평가방법에 따라 향후 양도세가 달라질 가능성이 있습니다.
    • '상속세를 얼마나 적게 낼 것인가'보다 '상속세와 향후 양도소득세를 합쳐서 어떻게 볼 것인가'가 더 중요할 수 있습니다.

    집을 상속받으면 무조건 2주택자가 될까

    기존 주택을 가진 자녀가 부모님의 집을 상속받으면 가장 먼저 "이제 나는 2주택자인가?"를 걱정합니다. 하지만 이 질문에는 하나의 답만 있는 것이 아닙니다. 취득세를 보는지, 보유단계의 세금을 보는지, 기존 주택을 매도할 때 양도소득세를 보는지에 따라 상속주택을 다루는 규정이 달라질 수 있습니다.

    인터넷에서 '상속주택은 주택 수에서 제외된다'는 문장 하나만 보고 모든 세금에 동일하게 적용하면 위험한 이유입니다. 공동상속인지 단독상속인지, 상속 지분이 어떻게 되는지, 기존 보유주택이 무엇인지에 따라서도 검토 결과가 달라집니다.

    부모님과 10년 같이 살았으면 상속세가 없을까

    동거주택 상속공제라는 제도가 있지만, 부모님 집에 주민등록을 10년 두었다고 자동 적용되는 제도는 아닙니다.

    동거주택 상속공제, 요건을 모두 충족해야 합니다

    • 피상속인과 상속인이 상속개시일부터 소급하여 10년 이상 계속 동거해야 합니다.
    • 그 기간 동안 일정한 1세대 1주택 요건 등을 충족해야 합니다.
    • 조건을 충족하면 상속주택가액에 대해 최대 6억 원까지 공제가 가능합니다.
    • '10년 같이 살면 면제'가 아니라, 별도의 요건을 모두 충족하는지 검토해야 하는 제도입니다.

    상속세 신고기한 6개월은 생각보다 짧습니다

    국내 거주자의 일반적인 상속세 신고기한은 상속개시일이 속하는 달의 말일부터 6개월 이내입니다. 예를 들어 9월 중 사망했다면 9월 말일부터 계산해 6개월 이내에 신고를 준비하는 방식입니다.

    6개월이면 여유가 있어 보이지만, 상속재산을 조회하고 부동산을 평가하고 과거 증여와 금융거래를 확인하고 공동상속인 사이에서 재산분할을 협의하고 필요한 세금을 마련하다 보면 시간이 빠르게 지나갑니다. 특히 여러 채의 부동산이나 토지, 비상장주식 등이 포함돼 있다면 상속 발생 후 바로 재산 현황부터 정리하는 것이 중요합니다.

    상속세가 0원이어도 부동산 평가는 한 번 생각해봐야 합니다

    상속세가 나오지 않는다고 해서 아무런 검토 없이 넘어가도 된다는 의미는 아닙니다. 특히 아파트보다 거래가 적은 토지, 임야, 전·답, 오래된 건물처럼 시가 판단이 까다로운 부동산은 상속 당시 어떤 가액으로 평가됐는지가 향후 처분 단계에서 다시 문제가 될 수 있습니다.

    건축물의 현황과 등기·건축물대장 상태가 다른 경우라면, 상속 후 매각이나 개발, 증축, 용도변경 과정에서 별도의 건축 문제까지 확인해야 할 수도 있습니다.


    치호건축사사무소가 부동산 상속에서 보는 부분

    상속세 신고 자체는 세무사의 전문영역입니다. 하지만 상속재산 가운데 건물과 토지가 포함돼 있다면 세금만으로 끝나지 않는 경우가 많습니다. 상속받은 건축물을 계속 사용할지, 매각할지, 리모델링하거나 증축할지, 용도를 변경할지에 따라 건축물의 가치 판단도 달라질 수 있습니다.

    치호건축사사무소에서는 이런 경우 건축물대장, 등기사항, 토지이용계획, 기존 건축물의 적법성, 증축·대수선·용도변경 가능성 등 건축과 부동산 관점에서 확인해야 할 부분을 함께 검토합니다.


    결론: "상속세가 얼마인가?" 하나만 묻지 마세요

    핵심은 간단합니다.

    10억이라는 숫자만으로 상속세 여부를 단정하지 마세요.

    사전증여·인출 내역까지 포함해서 봐야 하고, 부동산은 공시가격이 아니라 시가로 평가합니다.

    상속 당시 평가금액은 나중에 양도세까지 영향을 줍니다.

    부동산 상속에서 중요한 질문은 이렇습니다. 얼마로 평가할 것인가? 누가 상속받을 것인가? 이 건물을 계속 보유할 것인가, 나중에 팔 것인가? 다시 개발하거나 사용할 수 있는 건물인가? 이 질문을 함께 놓고 봐야 부모님이 남긴 부동산을 단순히 '세금이 붙는 재산'이 아니라 앞으로 어떻게 활용할 자산인지 판단할 수 있습니다.

    #부동산상속 #상속세 #부모님재산상속 #아파트상속 #상속세10억 #상속부동산평가 #부동산감정평가 #상속주택 #동거주택상속공제 #상속세신고기한 #상속부동산양도세 #건축주상식 #부동산세금 #치호건축사사무소 #건축사

    부동산
    [부동산 인사이트] 세금과 대출을 모르면 내 집 마련도, 갈아타기도, 정비사업도 없다

    [부동산 인사이트] 세금과 대출을 모르면 내 집 마련도, 갈아타기도, 정비사업도 없다

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    내 집 마련이나 갈아타기, 정비사업 투자를 고려한다면 이제는 집값보다 세금과 대출의 문법을 먼저 읽어야 하는 시대다. 최근 한 달 사이 비거주 1주택자의 종합부동산세 기본공제 기준은 세 번이나 바뀌었다. 8월 3일 정부는 기본공제를 12억 원에서 9억 원으로 낮추겠다고 발표했다가, 8월 26일 이를 철회하고 12억 원 유지로 되돌렸다. 그리고 9월 2일에는 여당이 14억 원으로 일괄 상향하는 방안을 추진하겠다고 밝혔다.

    한 달 사이 세 번 바뀐 제도, 판단 속도가 자산을 갈랐다

    이 기간 강남권 집주인들은 세 부담을 우려해 호가를 3억 원까지 낮춰 매물을 내놓았다가, 수정안이 발표되자 중개업소에 매도 취소가 가능한지를 문의하기 시작했다. 판단이 한 발 늦은 이는 3억 원을 잃었고, 한 발 빨랐던 이는 지켰다. 두 사람의 차이는 자산의 규모가 아니라 제도를 읽고 판단하는 속도에 있었다.

    이러한 시장 구조가 바람직하다고 보기는 어렵다. 제도는 단순하고 예측 가능해야 한다는 원칙에는 이론의 여지가 없다. 그러나 원칙이 지켜지지 않는다고 해서 현실이 달라지는 것은 아니다. 지금 이 순간에도 개인은 각자의 결정을 내려야 한다. 결국 공부하는 수밖에 없다.


    세금을 모르면 집을 고를 수 없다

    최근 서울 아파트 시장에서는 동일 단지 안에서 전용면적 84㎡가 114㎡보다 비싸게 거래되는 가격 역전 현상이 나타나고 있다. 성동구 청계벽산은 84㎡가 17억 1000만 원, 114㎡가 15억 6000만 원에 거래됐다. 마포구 상암월드컵파크5단지, 강북구 SK북한산시티, 관악구 관악우성, 서대문구 홍은벽산에서도 같은 현상이 확인된다. 이런 가격 역전 거래는 1년 사이 147건에서 386건으로 2.6배 늘었고, 해당 단지 수도 84곳에서 162곳으로 늘었다.

    원인은 명확하다. 신생아 특례를 비롯한 정책대출이 전용 85㎡ 이하에 집중돼 있고, 주택담보대출 한도가 15억 원을 기준으로 갈리기 때문이다. 실제로 서울 아파트 거래에서 15억 원 이하가 차지하는 비중은 80%에 이르며, 동북권에서는 신고가 세 건 중 한 건이 국민평형에서 나온다.

    가격을 움직이는 건 입지가 아니라 규제선입니다

    이제 주택 가격은 주거의 질이나 입지의 가치보다 제도가 설정한 기준선의 위치에 더 크게 좌우됩니다. 15억 원, 20억 원, 46억 원, 85㎡, 25억 원 — 새로운 선이 그어질 때마다 그 아래로 수요가 집중되고, 집중된 구간의 가격이 상승합니다. 세제와 대출 규정을 이해하지 못하면 어느 구간이 움직일지 판단할 수 없습니다.

    이는 투자자만의 문제가 아니다. 동일한 예산으로 선택 가능한 주택이 달라지고, 수개월 후의 가격이 달라지며, 매도 시점의 세 부담이 달라진다는 점에서 실수요자에게 더 절실한 문제다.


    오래 거주할수록 불리해지는 구조

    장기보유특별공제가 장기거주소득공제로 전환되면서 공제 한도가 새로 생긴다. 2028년 20억 원, 2029년 이후에는 10억 원이다.

    2003년 6억 원에 취득해 20년 이상 거주한 주택을 2026년 60억 원에 양도하는 경우로 계산해 보면, 현행 제도에서는 공제액이 34억 5600만 원에 이르러 양도소득세가 3억 5800만 원이다. 그러나 2029년 이후에는 공제가 10억 원으로 제한돼 양도세가 15억 7000만 원으로 늘어난다.

    이런 구조에서는 “2~3년 거주하다 가격이 오르면 매도하고 이전하는 편이 절세에 유리하다”는 말까지 나온다. 강남구 청담동에 40년간 거주한 한 주민은 “아무것도 하지 않고 한집에 살았을 뿐인데 집값이 올랐다”고 토로하기도 했다.

    제도의 타당성에 대한 논의는 별개로 하더라도, 개인에게 중요한 것은 대응이다. 이 구조에서는 매도 시점이 자산의 규모를 결정한다. 2027년에 매도하는 것과 2029년에 매도하는 것의 차이가 수억에서 십수억 원에 이르며, 그 차이는 '공제 한도 신설 시점'이라는 정보 하나에서 발생한다. 동일한 주택을 보유하고도 결과가 달라지는 이유가 여기에 있다.


    대출은 한도가 아니라 자격의 문제다

    많은 이들이 대출을 '얼마나 받을 수 있는가'의 문제로 여긴다. 그러나 현재 시장에서 더 중요한 질문은 '내가 받을 수 있는가'다.

    가계대출 총량 증가율 목표는 넉 달 만에 1.5%에서 3%로 상향됐다. 다만 확대된 여력은 집단대출과 청년·중저신용자 지원에 우선 배정된다. 은행권 관계자는 “집단대출과 중저신용자 대출을 집행하고 여력이 남더라도 일반 주택담보대출을 늘리기는 어렵다”고 말했다.

    내년 1월부터는 성과급이 상시소득으로 인정되지 않는다. 성과급을 포함한 소득 상승률이 20%를 넘으면 최근 2개년 평균, 30%를 넘으면 3개년 평균 소득으로 총부채원리금상환비율(DSR)을 산정한다. 대기업의 고액 성과급을 겨냥한 조치지만, 실질적으로는 기본급이 낮고 성과급 비중이 높은 중소기업 근로자가 더 큰 영향을 받는다.

    토지거래허가구역에서는 실거주 의무로 전세를 활용할 수 없어 사실상 전액 현금이 필요하다. 강남 3구의 토지거래허가 신청이 77% 급감한 배경이다. 반면 삼성전자 임직원은 9월부터 연 1.5% 금리로 최대 5억 원을 사내대출로 조달할 수 있다. 시중은행 주택담보대출 금리 상단이 7%를 넘어선 시장에서다. 그 결과 수원 영통구가 전국 최고 상승률을 기록했다.

    동일한 시장에서 누군가는 대출을 받지 못하고, 누군가는 1.5%에 조달한다. 이 구조를 이해하지 못하면 자금 계획 자체가 성립하지 않는다. 실제로 8월 한 달간 서울에서 168건의 아파트 매매 계약이 해지됐다. 노원·강서·동대문·강동구 순으로, 대출이 예상만큼 실행되지 않아 자금 계획이 어그러진 사례가 다수였다. 계약금을 지급한 뒤 대출 조건을 확인하는 것은 순서가 잘못된 것이다.


    정비사업은 세금과 금융의 종합시험이다

    재개발·재건축 투자를 고려한다면 반드시 확인해야 할 것들이 있다.

    첫째, 원조합원과 승계조합원의 세금이 다르다. 원조합원은 기존 보유 토지에 대해 취득세를 부담하지 않고 완공된 건물에 대해서만 납부하는 반면, 승계조합원은 입주권 취득 시와 준공 후 등기 시에 취득세를 두 차례 부담한다. 관리처분계획 인가일, 멸실일, 준공일 등의 날짜가 양도소득세 계산을 좌우하는 만큼, 정비사업에서는 '얼마에 매수하는가' 못지않게 '언제 매수하는가'가 세 부담을 결정한다.

    둘째, 재건축초과이익환수제가 본격 적용된다. 서울 46개 단지, 조합원 1만 8000명이 대상이며 평균 부담금은 1억 2000만 원, 단지에 따라 3억~7억 원에 이른다. 최근에는 이 부담금을 매수자에게 이전하는 특약 거래가 등장했고, 정부는 이를 사적 계약의 영역으로 보고 있다. 확인하지 않고 매수하면 수억 원의 부담을 떠안게 된다.

    셋째, 사업성을 반드시 검토해야 한다. 경기 시흥의 한 사례를 보면, 6년 전 2억 6500만 원에 재건축 추진 아파트를 매입해 분담금을 포함해 총 5억 6500만 원을 투입하고 입주했으나 현재 매도 호가는 6억 원에 그친다. 6년간의 차익이 3500만 원인 셈이다.

    가격이 낮은 매물이 반드시 유리한 것도 아니다. 대지지분이 작으면 조합원에게 돌아가는 몫이 적어 분담금이 커진다. 노원구 상계동의 전용 31㎡ 단일 평형 단지가 대표적이다. 매매가는 6억 원대로 접근성이 높으나, 가구당 대지지분이 작다는 점을 간과하면 분담금 부담이 예상을 크게 웃돌 수 있다. 오히려 대지지분이 큰 매물이 저평가돼 있는 경우도 적지 않다.


    임대사업에서 가장 큰 위험은 제도 변경이다

    2017년 정부는 임대주택 등록을 적극 권장했다. 이에 응한 한 임대사업자는 8년간 임대료 인상률 5% 상한을 지키며, 세입자의 자녀가 초등학교 6학년에서 대학생이 될 때까지 시세의 절반 수준으로 거주하게 했다.

    의무임대기간이 끝나자 세제 혜택 축소가 예고됐다. 이 사업자의 양도소득세는 3억 6000만 원에서 7억 8000만 원으로 늘어날 것으로 추산된다. 더 큰 문제는 매각 자체가 어렵다는 점이다. 임차인이 계약갱신청구권을 행사하면 2028년까지 매도가 불가능하고, 토지거래허가구역에서는 임차인이 있는 주택을 매도하기가 쉽지 않다.

    정부는 연내 매각 시 혜택을 유지하겠다는 방침이지만, 다른 제도가 매각을 제약하는 구조다. 다행히 최근 여당을 중심으로 등록임대 세제 혜택 축소를 재검토하고 거주주택 비과세 특례를 5년간 유지하는 방안이 논의되고 있다.

    이 사례가 남기는 교훈은 분명하다. 임대사업에서 가장 큰 위험은 공실이나 금리가 아니라 제도 변경이다. 현재 논의가 어느 방향으로 진행되고 있는지, 소급 적용의 범위는 어디까지인지, 경과규정은 어떻게 설계되는지를 지속적으로 확인해야 하는 이유다.


    무엇을 어떻게 공부할 것인가

    세금·대출 공부, 이 세 가지부터

    • 날짜를 정리하라 — 부동산 세제는 대부분 시행 시점과 경과규정에 따라 부담이 결정된다. 2027·2028·2029년에 각각 무엇이 달라지는지 표로 정리해 두면 매도 시점 판단의 출발점이 된다.
    • 본인의 자격을 확인하라 — 소득 기준 DSR 한도, 매수 희망 지역의 규제 여부, 정책대출 대상 여부, 성과급의 소득 반영 방식 등을 계약 전에 금융기관을 통해 직접 확인해야 한다.
    • 개별 조항이 아니라 구조를 이해하라 — 규제선을 설정하면 그 아래 구간이 상승하고, 보유세를 인상하면 임차료로 전가되며, 양도세를 강화하면 매물 대신 증여가 증가한다는 작동 원리를 알면 새 대책이 나와도 방향을 가늠할 수 있다.

    국민이 생업을 제쳐두고 세법을 학습해야 하는 상황 자체는 정상이라 할 수 없다. 제도는 단순하고 예측 가능해야 하며, 이를 설계하는 것은 정부의 책무다.

    다만 그런 여건이 갖춰지기까지 개인은 각자의 삶을 영위해야 한다. 세금 5억 원을 절감하는 것과 5억 원을 추가로 부담하는 것의 차이는 자산의 규모가 아니라 정보와 판단의 차이에서 발생한다. 대출을 실행할 수 있는 사람과 그렇지 못한 사람의 차이도, 우량한 정비사업 매물과 분담금 부담이 과중한 매물의 차이도 마찬가지다.

    정책은 앞으로도 변화할 것이다. 국회 심의와 시행령 개정, 정권 교체에 따른 변화까지 예정돼 있는 만큼 정답을 암기하려 해서는 안 된다. 읽는 방법을 익혀야 한다.

    몰라서 납부한 세금은 누구도 돌려주지 않는다.

    배너 이미지
    법규
    50% 이상이 주거용, 불법건축물 양성화 후 양도세 폭탄? 다가구 옥탑·근생 먼저 확인할 세금 기준

    50% 이상이 주거용, 불법건축물 양성화 후 양도세 폭탄? 다가구 옥탑·근생 먼저 확인할 세금 기준

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기
    50% 이상이 주거용, 불법건축물 양성화 후 양도세 폭탄? 다가구 옥탑·근생 먼저 확인할 세금 기준

    다가구 옥탑·근생 주거전용, 양성화보다 세금 문제를 먼저 봐야 합니다

    불법건축물 양성화를 앞두고 가장 먼저 묻는 질문은 보통 "이게 합법화될 수 있나요?"입니다. 그런데 다가구 옥탑이나 근생을 주거로 사용하는 건물이라면 그보다 먼저 물어야 할 게 있습니다.

    "양성화한 뒤 이 건물을 팔 때, 세법에서는 몇 주택으로 볼까?"

    건축법상 문제가 해결됐다고 세금 문제까지 함께 해결되는 게 아닙니다. 건축물대장에 다가구로 남아 있어도 세법은 실제 사용 형태를 기준으로 주택 수를 다르게 판단할 수 있습니다. 이 차이를 모르고 양성화를 먼저 진행하면 예상치 못한 세금 부담이 생길 수 있습니다.

    핵심 정리 — 양성화 전에 먼저 확인할 것

    ① 연면적 50% 이상이 주거용인가 — 양성화 대상 기본 조건  ② 2023년 12월 30일 이전부터 주택으로 사용했는가  ③ 양성화 후 세법상 주택 수가 어떻게 판단되는가  ④ 건축법 판단과 세법 판단은 별개입니다


    근생 주거전용, 무조건 양성화되는 게 아닙니다

    근린생활시설을 허가받고 실제로는 주거용으로 사용하는 이른바 근생주택에 대한 질문이 많습니다. 양성화 대상이 되려면 두 가지 조건을 모두 충족해야 합니다.

    조건 기준
    면적 기준 건축물 연면적의 50% 이상이 주거용
    시점 기준 2023년 12월 30일 이전부터 주택으로 사용

    순수 근린생활시설 건물이거나, 비주거 용도가 연면적의 50% 이상을 차지하는 건축물은 같은 방식으로 볼 수 없습니다. "근생을 주택으로 바꿀 수 있냐"가 아니라 건물 전체의 주거용 면적 비율과 실제 사용 시점을 먼저 계산해야 합니다.


    다가구 옥탑을 양성화하면 왜 층수 문제가 생기나요

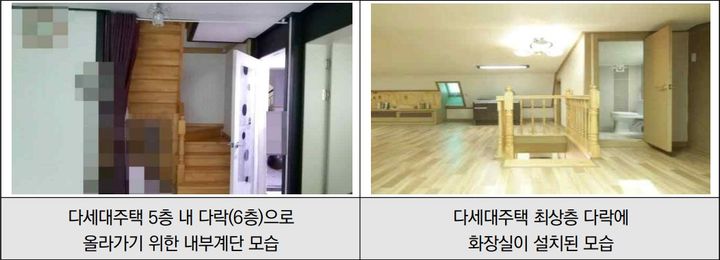
    현장에서 가장 헷갈리는 사례가 다가구주택의 옥탑입니다. 예를 들어 1층 필로티 주차장 + 2~4층 주거(3개 층) 구조의 다가구주택에 옥탑을 무단 증축해 주거용으로 임대하고 있다면, 실제 주거 층수는 4개 층이 됩니다.

    건축법상으로는 양성화 절차를 거쳐 다가구주택을 유지하면서 건축물대장에 특정법에 따른 사용승인 사실을 별도 기재하는 방식이 있습니다. 불법 옥탑을 철거하지 않고 절차상 인정받을 수 있다는 점에서 건물주 입장에서는 반가운 이야기처럼 들립니다.

    하지만 바로 여기에서 건축법과 세법을 따로 봐야 할 이유가 생깁니다.

    건축법상 다가구여도 세법은 다르게 판단할 수 있습니다

    • 건축물대장에 다가구로 남아 있어도 세법은 실제 주거 사용 형태를 기준으로 판단합니다
    • 불법 옥탑이나 필로티의 주거 사용으로 건축법상 다가구주택 요건(주거층 3개 층 이하)을 벗어나면, 전체를 하나의 매매단위로 양도할 때 적용받을 수 있는 다가구주택 세법 특례가 인정되지 않을 가능성이 있습니다
    • 이 경우 1세대 1주택 비과세 여부와 주택 수 판단이 크게 달라질 수 있습니다
    • "건축물대장이 다가구니까 1주택 기준이겠지"는 위험한 가정입니다

    양성화 전에 취득세·재산세·종부세·양도세까지 봐야 하는 이유

    불법건축물 양성화에서 세금 문제를 양도소득세 하나로만 보면 부족합니다. 옥탑을 증축한 시점에는 취득세, 실제 주거용으로 사용하는 동안에는 재산세와 종합부동산세, 건물을 처분할 때는 양도소득세가 각각 다른 기준으로 영향을 받을 수 있습니다.

    특히 중요한 것은 네 세금이 모두 같은 기준으로 움직이지 않는다는 점입니다.

    세금 어떤 부분을 봐야 하나 다가구·근생 사례에서 생길 수 있는 문제
    취득세 건축·증축으로 사실상 취득했는지 불법 옥탑 증축 당시 취득세 신고 여부
    재산세 실제 사용 현황 근생이라도 실제 주거용이면 주택으로 판단될 가능성
    종합부동산세 주택 수·공시가격 합산·1세대 1주택 여부 1주택 특례와 기본공제 적용 여부 변화
    양도소득세 양도 당시 주택 수와 다가구 특례 적용 여부 1세대 1주택 비과세 또는 고가주택 계산 방식 변화

    취득세 — 양성화할 때 처음 생기는 세금이라고 보면 안 됩니다

    예를 들어 건축물대장에는 없는 20㎡짜리 옥탑방을 5년 전에 무단으로 증축했다고 가정해보겠습니다.

    취득세에서 말하는 '취득'에는 건축도 포함되고, 부동산은 등기나 등록을 하지 않았더라도 사실상 취득하면 취득한 것으로 봅니다. 따라서 이 경우에는 "2026년에 양성화를 하니 그때 처음 취득세가 발생한다"기보다, 5년 전 옥탑을 실제로 만들어 취득했을 때 취득세 문제가 이미 발생했는지를 먼저 따져야 합니다.

    즉 양성화를 준비하면서 옥탑이나 필로티 증축면적이 건축도면과 건축물대장에 반영되면 다음 질문도 함께 확인해야 합니다.

    • 무단 증축한 정확한 시점은 언제인가
    • 당시 증축 부분에 대한 취득세를 신고했는가
    • 증축 공사비나 과세표준을 확인할 자료가 있는가
    • 양성화 과정에서 지방세 관계까지 별도로 정리해야 하는가

    양성화 자체가 취득세의 발생 원인이라고 단정하는 것은 맞지 않습니다. 불법 증축을 언제 사실상 취득했는지를 기준으로 세무 검토를 따로 해야 합니다.

    재산세 — 건축물대장보다 실제로 어떻게 쓰고 있는지가 중요합니다

    건축물대장에는 근린생활시설로 되어 있지만 내부에 주방·욕실·침실 등을 설치하고 실제 세입자가 거주하고 있다면 어떻게 될까요?

    재산세는 공부상 등재현황과 사실상의 현황이 다른 경우 사실상의 사용현황을 반영하는 것이 원칙입니다. 대법원도 공부상 업무시설인 오피스텔이라 하더라도 실제 주거용으로 사용된다면 주택분 재산세 과세대상으로 판단할 수 있다고 봤습니다.

    건축물대장: 근린생활시설

    실제 사용: 원룸으로 임대

    재산세 판단: 실제 주거 사용을 근거로 주택으로 판단될 가능성

    여기에서 중요한 것은 주택으로 판단된다고 반드시 재산세가 더 많이 나온다는 의미는 아니라는 점입니다. 주택분과 건축물분의 과세방식이 다르기 때문에 개별 건물의 가격과 용도에 따라 결과가 달라집니다. 다만 적어도 "건축물대장에 근생이라고 되어 있으니 세금에서도 근생으로 끝난다"고 생각하는 것은 위험합니다.

    보유세 — 재산세뿐 아니라 종합부동산세도 같이 봐야 합니다

    종합부동산세는 주택분 재산세 과세대상과 연결되어 있고, 보유한 주택의 공시가격을 합산해 계산합니다. 2026년 현재 개인의 주택분 종합부동산세 기본공제는 일반적으로 9억 원이고, 법에서 정한 1세대 1주택자는 12억 원입니다.

    예를 들어 공시가격 합계가 13억 원이라고 가정하면 단순히 숫자만 놓고 보더라도,

    1세대 1주택자에 해당하면: 기본공제 12억 원 적용

    1세대 1주택자가 아니라면: 기본공제 9억 원 적용

    이라는 차이가 생깁니다. 실제 종부세액은 공정시장가액비율, 주택 수, 세율, 세액공제 등 여러 조건을 추가로 계산해야 합니다. 따라서 옥탑이나 근생의 주거 사용 때문에 주택 판단이 달라지는 경우에는 단순히 양도할 때의 세금뿐 아니라 보유 중 종부세의 1세대 1주택 판단까지 영향이 없는지를 확인해야 합니다.

    양도세 — 다가구 전체를 한 채로 파는 특례가 깨지는지가 더 중요합니다

    이 글에서 가장 중요한 세금은 역시 양도소득세입니다. 다만 "옥탑 하나를 양성화하면 자동으로 4주택자가 된다"는 식으로 단정하면 안 됩니다.

    현행 소득세법 시행령 제155조제15항은 건축법상 다가구주택에 대해 한 가구가 독립하여 거주할 수 있도록 구획된 부분을 원칙적으로 각각 하나의 주택으로 봅니다. 그러나 구획별로 팔지 않고 다가구주택 전체를 하나의 매매단위로 양도하면 전체를 하나의 주택으로 보는 특례가 있습니다.

    여기에서 불법 옥탑이 문제가 됩니다. 건축법상 다가구주택은 주택으로 사용하는 층수가 3개 층 이하여야 합니다. 그런데 2·3·4층을 주택으로 사용하면서 옥탑까지 독립된 주택으로 사용한다면 실제 주거용 층수 문제로 다가구주택 요건에서 벗어날 가능성이 생깁니다.

    구분 양도세 판단
    건축법상 적법한 다가구주택을 전체 매매 소득세법 시행령상 하나의 주택으로 보는 특례 검토 가능
    불법 주거 사용으로 건축법상 다가구 요건 미충족 다가구주택 특례 적용 여부에 문제 발생 → 1세대 1주택 비과세 판단 달라짐

    예를 들어 다른 주택이 없는 건물주가 다가구주택 전체를 15억 원에 한 번에 매도한다고 가정해보겠습니다. 건물이 적법한 다가구주택이고 다른 요건까지 충족해 1세대 1주택으로 인정된다면, 현재 양도소득세에서 고가주택 기준은 양도가액 12억 원 초과입니다. 이 경우 전체 양도차익에 세금을 매기는 것이 아니라 12억 원 초과분에 해당하는 양도차익만 계산하는 방식이 적용됩니다.

    반대로 불법 주거 사용으로 건축법상 다가구주택 요건을 충족하지 못하고 세법상 다가구주택 특례까지 적용받지 못한다면 1세대 1주택을 전제로 한 계산 자체가 달라질 수 있습니다. 실제 세금 부담의 핵심은 단순히 옥탑 면적 몇 제곱미터에 세금이 붙는 문제가 아닙니다. 기존에 한 채로 생각했던 건물에 1세대 1주택 특례를 적용할 수 있느냐 없느냐가 달라지는 것이 훨씬 큰 문제입니다.

    같은 건물인데 세금별 판단이 다릅니다

    취득세는 "필로티와 옥탑을 언제 실제로 증축했으며 그때 건축물 취득이 발생했는가"를 묻습니다.
    재산세는 "건축물대장에 무엇이라고 적혀 있느냐보다 실제로 주택으로 사용하고 있는가"를 봅니다.
    종합부동산세는 "주택으로 과세되는 재산이 무엇이고 1세대 1주택 특례를 적용받을 수 있는가"를 판단합니다.
    양도소득세는 "양도 당시 이 건물이 건축법상 다가구주택에 해당하며, 전체를 하나의 주택으로 보는 특례를 받을 수 있는가"를 따집니다.


    필로티를 막아 만든 주택도 똑같이 봐야 합니다

    비슷한 문제는 1층 필로티에서도 생깁니다. 주차장으로 계획된 필로티 공간을 막고 주거 공간을 만들어 임대한 경우입니다. 건축법상 양성화 가능성과 별개로, 실제 주거용 공간이 추가되면서 세법상 주택 수가 어떻게 판단되는지를 다시 봐야 합니다.

    양성화 신청 전에 반드시 따로 확인할 두 가지 질문

    "건축법상 양성화가 가능한가?"와 "양성화 후 세법상 몇 주택으로 판단되는가?"는 서로 다른 질문입니다.
    다가구 옥탑, 필로티 주거전용, 근생 주거전용 사례라면 두 질문의 답을 각각 확인한 뒤 결정하세요.


    양성화를 안 하면 세금 문제를 피할 수 있을까요

    자연스럽게 드는 질문입니다. 그렇다면 양성화를 하지 않고 불법 상태로 두면 세법상 문제가 생기지 않는 것일까요?

    그렇지 않습니다. 건축물대장상 양성화가 되어 있지 않아도, 실제로 해당 공간을 주거용으로 사용하고 임대수익을 얻고 있다면 세법에서 실제 사용 현황을 따로 판단할 수 있습니다. 취득세는 등기 여부와 무관하게 사실상 취득하면 과세대상이 될 수 있고, 재산세는 공부상 용도보다 사실상의 사용 현황을 기준으로 판단하는 것이 원칙입니다.

    "양성화하면 세금이 생기고, 양성화를 안 하면 괜찮다"는 식의 단순한 접근은 통하지 않습니다. 양성화를 계기로 기존 불법 증축·실제 주거 사용이 세법상 어떻게 평가되는지가 드러날 수 있다는 것이 더 정확한 표현입니다.


    옥탑 세금 문제가 예상된다면 철거가 나은가요

    옥탑이나 필로티의 주거 사용으로 다가구주택의 주거층이 늘어나 세금 문제가 예상된다면, 양성화보다 불법 부분을 철거하고 원상복구하는 방향이 제시됩니다.

    "철거 후 2년이면 해결된다"는 기준은 법적으로 명확하지 않습니다

    • 철거 후 어느 시점부터 세법상 문제가 해소되는지에 대한 명확한 법 규정이 없습니다
    • 철거 시점과 매매 시점의 현행 세법, 실제 주택 수 판단 기준을 세무 전문가와 확인하세요
    • 세법은 바뀔 수 있고 건물마다 구조와 사용 현황이 달라 개별 판단이 필요합니다

    건축사와 공인중개사도 세금 문제를 고지해야 합니다

    양성화 업무를 진행하는 건축사나 건물 매매를 중개하는 공인중개사에게도 이 문제는 가볍지 않습니다. 건물주에게 건축법상 양성화 가능성만 설명하고 향후 매매 과정에서 발생할 수 있는 세금 문제를 전혀 언급하지 않았다면 분쟁으로 이어질 가능성이 있습니다.

    업무 진행 전에 "건축법상 양성화와 세법상 판단은 별개이므로 세무 검토가 별도로 필요하다"는 사실을 건물주에게 설명하고, 이를 인지했다는 내용을 문서로 남겨두는 방식이 분쟁을 줄이는 데 중요합니다. 건축사가 세금을 계산해 줄 필요는 없지만, 세무 검토가 필요하다는 사실 자체는 반드시 고지해야 합니다.


    판단 순서를 바꾸면 결정이 쉬워집니다

    불법 옥탑이나 근생 주거전용을 발견하면 곧바로 "양성화가 가능한가"부터 알아보기 쉽습니다. 하지만 매매 계획이 있는 다가구주택이라면 순서를 바꿔야 합니다.

    다가구 옥탑·근생 양성화 전 확인 순서

    1. 건축물대장과 허가도면상 현재 용도를 확인한다
    2. 건물 전체에서 주거용으로 사용하는 면적을 확인한다
    3. 근생·옥탑·필로티를 실제 언제부터 주거용으로 사용했는지 확인한다
    4. 불법 증축한 면적과 실제 공사 시기를 확인해 취득세 신고 관계를 점검한다
    5. 현재 근생·옥탑 등이 재산세에서 어떤 용도로 과세되고 있는지 확인한다
    6. 해당 건물을 포함한 보유주택과 공시가격을 확인해 종합부동산세 1세대 1주택 여부를 검토한다
    7. 옥탑·필로티까지 포함했을 때 건축법상 다가구주택 요건(주거층 3개 층 이하)을 계속 충족하는지 확인한다
    8. 전체 건물을 하나의 매매단위로 팔 때 소득세법 시행령 제155조제15항상 다가구주택 특례 적용이 가능한지 확인한다
    9. 매도 예정 시점을 기준으로 양도소득세를 사전에 계산한다
    10. 그 결과를 확인한 뒤 양성화·원상복구 중 어느 방향으로 갈지 결정한다

    양성화 신청서보다 이것을 먼저 확인하세요

    건축법상 양성화와 세법상 주택 수 판단은 별개입니다.
    건축물대장에 다가구로 남아 있어도 세법은 실제 사용 형태를 기준으로 봅니다.
    양성화를 안 한다고 세법상 문제를 피할 수 있는 것도 아닙니다 — 실제 주거 사용이 드러나는 순간 각 세금의 기준이 다시 적용됩니다.
    철거가 답일 수 있지만, 철거 후 언제부터 해소되는지는 전문가와 확인하세요.

    건축물대장과 실제 사용 형태가 다른 건물이라면 양성화 신청서보다 먼저 현재 사용현황과 세금 영향을 확인하는 것이 맞는 순서입니다. 건축법상 불법 상태를 해결하는 것이 반드시 세법상 가장 유리한 선택을 의미하지는 않습니다. 개별 건물의 구조와 사용 현황에 따라 판단이 달라지므로 건축사와 세무 전문가에게 각각 상담하시기를 권합니다.

    #불법건축물양성화 #다가구주택옥탑 #근생주택 #양도세 #위반건축물 #건축법세법 #근생빌라 #옥탑방 #주택수판단 #양성화세금

    시공
    2026년 단독주택 신축 비용 2억~4억원, 시공 단계별로 어디서 갈리나

    2026년 단독주택 신축 비용 2억~4억원, 시공 단계별로 어디서 갈리나

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기
    2026년 단독주택 신축 비용 총정리 — 시공 단계별 예산 관리법

    2026년 단독주택 신축, 예산 계획을 왜 다시 세워야 할까요

    "평당 500만 원이면 충분하겠지"라는 생각으로 시작했다가, 공사 도중 예산이 바닥나는 분들을 건축 현장에서 적지 않게 봐왔습니다. 2026년 9월 현재 건설공사비지수는 전년 동월 대비 5.07% 올라, 같은 기간 소비자물가 상승률(3.1%)보다 가파릅니다. 다만 모든 자재가 똑같이 오른 건 아닙니다. PVC관·아스콘처럼 석유계 자재는 큰 폭으로 뛴 반면, 철근·시멘트·레미콘은 오히려 안정세를 보이는 등 품목별 온도차가 뚜렷합니다.

    이 글은 2026년 기준 단독주택 신축 비용을 시공 단계별로 낱낱이 정리합니다. 30평형 목조주택과 RC 구조를 비교하면서 읽으시면 더 도움이 될 겁니다.

    2026년 30평형 단독주택 신축 총비용 요약

    순수 시공비 1억 6,000만~2억 7,000만 원 + 설계·인허가·감리 등 소프트 코스트 15~25% 추가 = 실제 준비 자금 최소 2억~3억 5,000만 원 이상. 구조·마감 수준과 지역에 따라 폭이 크게 달라집니다.


    구조 방식부터 결정하세요 — 평당 단가가 달라집니다

    단독주택 신축 비용의 출발점은 구조 방식입니다. 어떤 구조를 선택하느냐에 따라 평당 단가가 크게 달라지고, 마감 수준에 따른 편차도 상당합니다. 2026년 기준 주요 구조별 순수 시공비(부지 매입비·설계비·허가비 제외)를 정리했습니다.

    구조 방식 평당 단가 30평 총액 (시공비)
    경량목조 (2×6 공법) 550만~750만 원 1억 6,500만~2억 2,500만 원
    철근콘크리트 (RC) 650만~900만 원 1억 9,500만~2억 7,000만 원
    스틸하우스 (경량철골) 600만~800만 원 1억 8,000만~2억 4,000만 원
    중목구조 (한옥형 포함) 700만~950만 원 2억 1,000만~2억 8,500만 원
    조적조 (벽돌구조) 500만~680만 원 1억 5,000만~2억 400만 원
    구조 방식별 평당 시공비 비교 그래프

    위 수치는 표준 마감 기준입니다. 프리미엄 수입 자재나 패시브하우스 수준의 단열을 적용하면 평당 단가가 30~50% 이상 뛸 수 있습니다. 그리고 "평당 단가"가 전부가 아니라는 점, 반드시 기억하셔야 합니다. 토목공사, 조경, 외부 담장, 가구·가전 같은 항목들이 총 예산의 15~25%를 별도로 차지합니다.


    시공 5단계 — 단계별로 예산이 얼마나 들까요

    단독주택 신축 공사는 기초 → 골조 → 외장·단열·창호 → 설비·전기 → 내부 마감 5단계로 나뉩니다. 각 단계가 전체 공사비에서 차지하는 비중과 2026년 기준 세부 비용을 단계별로 살펴보겠습니다.

    ① 기초공사 — 전체의 10~15%

    기초공사는 땅을 파고 건물의 뼈대를 지지할 기반을 만드는 단계입니다. 지반 조건에 따라 비용 편차가 매우 큽니다. 양호한 지반이라면 줄기초 방식으로 30평 기준 1,500만~2,500만 원 선이지만, 연약 지반이면 파일 공사(항타)가 추가돼 500만~1,500만 원이 더 붙습니다.

    2026년 9월 기준 레미콘 가격은 m³당 약 12만~14만 원 선인데, 최근 1년간은 오히려 0.1% 내리며 안정세를 보이고 있습니다. 철근은 톤당 85만~95만 원으로 같은 기간 6.1% 올랐지만, 시멘트는 1% 하락했습니다. 기초공사 핵심 자재인 레미콘·철근·시멘트만 놓고 보면 최근 상승 폭이 크지 않은 셈입니다.

    기초 단계 건축주 확인 사항

    부지 매입 전에 지질조사(토질 시험)를 실시하세요. 비용은 50만~150만 원 수준이지만, 예상치 못한 기초공사 추가 비용을 수천만 원까지 줄일 수 있습니다. 지반 조건을 모르고 계약했다가 공사 중 문제가 터지면 변경 비용과 공기 지연이 모두 건축주 부담이 됩니다.

    ② 골조공사 — 전체의 25~35%

    골조는 집의 뼈대입니다. 구조 방식에 따라 비용과 공기(공사 기간)가 크게 달라집니다. RC 골조는 30평 기준 4,500만~6,500만 원, 경량목조 골조는 3,500만~5,500만 원 정도입니다.

    2026년 목재 가격은 수입 2×6 SPF 각재 기준 장당 약 8,500~10,000원으로 2023년 대비 약 20% 올랐습니다. 기능공 1인당 일당은 목수·철근공·거푸집공 모두 30만~38만 원 수준입니다.

    여기서 주의할 점이 있습니다. 전국 평균 노임단가 상승률 자체는 최근 1년간 1.44%에 그쳤습니다. 그런데도 현장 인건비 부담이 커지는 이유는 생산성 저하 때문입니다. 2017년 생산성을 100으로 보면 2022년에는 72.4까지 떨어졌고, 2025년 조사에서도 전년 대비 4% 추가 하락했습니다. 일당 자체는 크게 안 올라도, 같은 골조 작업에 더 많은 인력과 시간이 필요해지면서 실제 골조비는 계속 오르는 구조입니다.

    골조 단계 설계 변경은 비용 폭탄입니다

    • 골조 시작 전 설계 확정이 원칙입니다 — 골조 완성 후 변경하면 같은 작업을 두 번 하는 셈입니다
    • 3D 모델링 또는 BIM(건물 정보 모델링)을 활용해 동선과 공간 배치를 미리 검토하세요
    • "나중에 바꾸면 되겠지"가 실제 공사비의 가장 큰 누수 원인입니다

    ③ 외장·단열·창호공사 — 전체의 15~20%

    외장재와 창호는 집의 외관을 결정하면서 에너지 성능에도 직결되는 핵심 요소입니다. 2026년 기준 외장재 단가를 보면 시멘트 사이딩 평당 12만~18만 원, 적벽돌 외장 평당 18만~28만 원, 징크 판넬 평당 25만~40만 원 수준입니다. 창호는 국산 PVC 이중창 평당 25만~40만 원, 독일식 시스템창호 평당 60만~120만 원으로 선택폭이 넓습니다.

    단열재는 절대로 줄여서는 안 되는 항목입니다. 그라스울 기준 30평 주택 단열 비용은 약 800만~1,500만 원이며, 2026년부터 강화된 건축물 에너지절약 설계기준에 따라 단열 기준이 한층 높아졌습니다.

    ④ 설비·전기·기계공사 — 전체의 15~20%

    상하수도, 난방, 전기, 통신 등 눈에 보이지 않는 내부 설비가 이 단계입니다. 바닥 온수 난방(보일러) 방식이 일반적이며 30평 기준 보일러 포함 약 800만~1,300만 원, 전기 공사는 700만~1,200만 원 수준입니다. 최근 전기차 충전 인프라 수요도 늘어 200V 급속충전 콘센트 설치 비용(50만~120만 원)이 추가되는 추세입니다.

    2026년부터 100㎡ 이상 단독주택에는 기계환기시스템(HRV) 설치가 사실상 권고 수준으로 격상됐습니다. 초기 설치비 200만~500만 원이 들지만, 실내 공기질 향상과 난방비 절감을 생각하면 투자 가치가 충분합니다.

    ⑤ 내부 마감공사 — 전체의 20~25%

    내부 마감은 건축주의 취향이 가장 크게 반영되는 단계이면서, 예산 초과가 가장 빈번하게 발생하는 구간이기도 합니다. 선택에 따라 비용 편차가 3~5배까지 벌어집니다.

    항목 표준 (국산 중가) 프리미엄 (수입·고급)
    바닥재 강마루 평당 4만~8만 원 원목마루 평당 12만~25만 원
    주방 가구 400만~700만 원 1,500만~3,000만 원
    욕실 시공 (1개소) 150만~300만 원 400만~800만 원
    도배·도장 (30평 기준) 400만~700만 원 —

    마감 단계에서 예산을 지키는 핵심은 딱 하나입니다. 사전에 마감재 스펙을 확정하고 견적서에 명시하는 것입니다. "적당한 걸로"라는 말은 계약서에 존재해선 안 됩니다.


    설계비·인허가비·감리비 — 많은 분이 놓치는 숨겨진 비용

    시공비만 계산하다가 빠뜨리기 쉬운 항목들이 있습니다. 이른바 소프트 코스트입니다. 이 항목들을 합산하면 전체 총사업비의 15~25%에 달합니다.

    항목 30평 기준 예상 비용
    건축설계비 (평당 20만~50만 원) 600만~1,500만 원
    건축허가·인허가 비용 (취득세·농지전용 등) 300만~1,000만 원
    감리비 (공사비의 약 1.5~3%) 300만~700만 원
    지질조사·측량 100만~300만 원
    가설공사·토목 (진입로·옹벽 등) 500만~3,000만 원 이상

    30평짜리 집의 시공비가 2억 원이라도, 실제로는 2억 3,000만~2억 5,000만 원의 자금을 준비해야 안전합니다. 토지 매입비를 더하면 수도권 기준 총 5억~10억 원 이상이 소요될 수도 있습니다.


    예산을 지키는 7가지 실전 전략

    비용을 무조건 줄이는 것이 목표가 아닙니다. 같은 돈으로 더 현명하게 짓는 것이 핵심입니다.

    2026년 건축주를 위한 예산 절감 체크리스트

    1. 직사각형·단순 박스형 설계 선택 — 지붕 꺾임이나 돌출 구조물이 많을수록 공사비가 급증합니다. 동일 면적 대비 복잡한 설계 대비 10~20% 절감 가능합니다
    2. 층고를 전략적으로 설계 — 층고를 표준(2.7m)으로 유지하면 자재비와 인건비 모두 절감됩니다. 일부 공간만 높은 층고를 적용하는 '포인트 층고' 전략을 활용하세요
    3. 마감재 분리발주 — 타일·욕실기구·조명·도어 하드웨어 등은 건축주가 직접 구매해 현장에 납품하면 15~30% 절감 가능합니다. 단, 자재 품질과 납기 책임은 건축주에게 있습니다
    4. 비교 견적 최소 3곳 이상 — 같은 조건임에도 업체마다 2,000만~5,000만 원 이상 차이가 납니다. 가장 낮은 견적이 최선이 아니므로 항목별로 비교하세요
    5. 공사 시기 조율 — 건설 비수기인 12월~2월에 착공하면 인건비 협상에 유리합니다. 봄·여름 성수기에는 기능공 수급이 어렵고 단가도 높습니다
    6. 예비비 10% 반드시 확보 — 지반 문제, 기상 악화, 설계 변경 등 예측 불가능한 변수는 언제나 생깁니다. 예비비 없이 시작하면 공사가 멈추는 최악의 상황을 맞을 수 있습니다
    7. 반(半)패시브 전략 활용 — 전체를 패시브하우스로 짓는 대신, 단열 성능과 창호 등 에너지 관련 항목만 상향하면 초기 비용 대비 20~30년 장기 운영비를 줄일 수 있습니다

    2026년 9월 자재비·인건비, 지금 어떤 흐름인가요

    "자재값이 올라서 공사비가 비싸졌다"는 말은 반은 맞고 반은 틀립니다. 품목별로 뜯어보면 방향이 완전히 다릅니다.

    공사비 구성 항목별 가격 변동률 그래프

    PVC관(+49.7%)과 아스콘(+28.8%)처럼 석유와 연관된 자재는 크게 올랐지만, 시멘트(-1%)와 레미콘(-0.1%)은 오히려 하락했습니다. 철근은 6.1% 상승에 그쳤습니다. 즉 자재비 상승은 전체가 아니라 특정 품목에 집중돼 있습니다.

    인건비는 노임단가만 보면 1.44% 상승에 그쳐 크게 오르지 않은 것처럼 보입니다. 하지만 국내 건설 기능인력의 50대·60대 이상 비중이 거의 70%에 달하고, 신규 인력 유입이 더뎌 생산성이 계속 떨어지는 것이 진짜 문제입니다. 2026년 일반 기능공 일당은 전국 평균 28만~35만 원, 숙련 기능공은 38만~50만 원 수준이며 수도권은 이보다 10~20% 더 높습니다. 여기에 실근로시간 단축까지 겹치면 실제 투입 인건비는 7~12% 늘어날 수 있다는 분석도 있습니다.

    모듈러(조립식) 공법에 대한 관심도 늘고 있습니다. 공장 제작 후 현장 조립 방식이라 공기가 30~50% 단축되고 인건비를 절감할 수 있다는 장점이 있지만, 현재는 디자인 자유도가 제한적이라 30평 이하 소형 주택에 주로 적용됩니다.

    2026년부터 강화된 친환경 자재 규제

    • 휘발성 유기화합물(VOC) 저방출 자재 적용이 사실상 의무화 수준으로 요구되고 있습니다
    • 이에 따라 마감재 단가도 소폭 상승하는 추세입니다
    • 하지만 장기적으로 거주자 건강과 주택 가치를 높이는 투자로 봐야 합니다

    단독주택 신축, 예산 계획의 핵심은 결국 하나입니다

    단독주택 신축은 인생에서 가장 큰 재정적 결정 중 하나입니다.

    모든 것을 문서화하고 숫자로 검증하세요.
    구두 약속과 "대충 그 정도면 되겠지"는 공사 현장에서 통하지 않습니다.
    도면을 완성하고, 시방서를 작성하고, 항목별 견적을 받고, 계약서에 상세 내역을 명시하세요.
    번거롭더라도 이 과정이 여러분의 돈을 지키는 방패가 됩니다.

    30평형 단독주택을 짓는 데 필요한 총 비용은 구조·마감 수준에 따라 최소 2억 원에서 최대 4억 원 이상까지 폭넓게 분포합니다. 시공 단계별 예산 구조를 이해하고 철저하게 준비하신다면, 2026년에도 후회 없는 내 집 마련이 가능합니다. 구체적인 설계 방향이나 인허가 절차가 궁금하시면 건축사사무소에 상담을 받아보시기를 권합니다.

    #단독주택신축 #신축비용 #평당단가 #시공단계별예산 #2026건축비용 #목조주택 #RC주택 #건축예산 #단독주택설계 #건축주가알아야할것

    에너지
    패시브하우스 냉난방비 70% 절감 — 현실적인 비용과 적용 방법

    패시브하우스 냉난방비 70% 절감 — 현실적인 비용과 적용 방법

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    작년에 경기도 양평에서 단독주택을 설계하던 건축주가 이런 질문을 했다. "패시브하우스로 지으면 정말 냉난방비가 70% 줄어드나요, 아니면 그냥 마케팅 문구인가요?" 20년 현장 경험을 바탕으로 솔직하게 답하자면, 70% 절감은 가능하지만 설계 단계부터 시공, 기밀 검사까지 단 한 곳이라도 허술하면 그 숫자는 절반 이하로 떨어진다.


    패시브하우스란 무엇이고, 국내 기준은 어떻게 되는가

    패시브하우스(Passive House)는 능동적인 기계 설비에 의존하지 않고 단열, 기밀, 열교 차단, 고성능 창호, 열회수환기장치(HRV) 다섯 가지 원칙으로 건물 자체의 에너지 소비를 최소화하는 건축 방식이다. 국내에서는 국토교통부 고시 「건축물 에너지효율등급 인증 및 제로에너지건축물 인증에 관한 규칙」에 따라 에너지효율 1+++등급이 패시브하우스 수준에 해당하며, 연간 난방에너지 요구량 기준으로 15kWh/㎡ 이하를 달성해야 한다. 독일 패시브하우스 연구소(PHI) 국제 기준과 동일한 수치다. 국내 일반 단독주택의 평균 난방에너지 요구량이 약 80~120kWh/㎡인 점을 감안하면, 패시브하우스는 구조적으로 70~85% 절감이 이론상 가능하다.


    초기 투자 비용과 현실적인 회수 기간

    패시브하우스 시공 비용은 일반 건축비 대비 15~25% 추가된다. 전용면적 99㎡(30평) 기준 일반 주택 공사비를 3.3㎡당 600만 원으로 잡으면 총 1억 8천만 원이고, 패시브하우스는 여기에 2700만~4500만 원이 더 든다. 추가 비용의 주요 항목은 다음과 같다.

    • 고성능 트리플 유리 창호(열관류율 0.8W/㎡K 이하): 일반 대비 약 30~50% 고가
    • 외단열 두께 증가(200mm 이상): 재료비 및 시공비 상승
    • 열회수환기장치(HRV, 열회수율 75% 이상): 장비 단가 300만~700만 원
    • 기밀 시공(기밀도 n50 기준 0.6회/h 이하 달성을 위한 추가 공정)

    연간 냉난방비 절감액을 기준으로 계산하면, 99㎡ 주택에서 연간 약 180만~240만 원을 절감할 수 있다. 추가 투자비 3000만 원을 기준으로 단순 회수 기간은 12~17년이다. 그러나 에너지 단가 상승률을 연 3%로 적용하면 실질 회수 기간은 9~13년으로 단축된다. 「건축법 시행령」 제91조의3에 따른 에너지 절약 설계 기준 강화 추세를 고려하면 장기적 자산 가치 측면에서도 유리하다.


    실무에서 자주 놓치는 함정 — 기밀 검사와 열교

    현장에서 가장 많이 실패하는 지점은 기밀 시공이다. 설계도면에는 완벽하게 기밀층이 표시되어 있어도, 전기 콘센트 박스, 배관 관통부, 창호 주변 코킹 누락 등 세 곳에서 바람이 새면 블로어도어 테스트(Blower Door Test) 통과가 불가능하다. 실제로 충북 청주의 한 현장에서 준공 직전 블로어도어 측정값이 n50 기준 2.1회/h로 나와 창호 전체 재시공에 준하는 보수가 필요했던 사례가 있다. 추가 비용만 1200만 원이 발생했고 공기는 6주 지연됐다.

    열교(Thermal Bridge)는 눈에 보이지 않아 더 위험하다. 발코니 슬래브가 외벽을 관통하는 구조는 열교 계수(PSI값)가 0.01W/mK를 초과하면 패시브하우스 인증 자체가 불가능하다. 설계 단계에서 반드시 열교 해석 소프트웨어(THERM 또는 AnTherm)로 시뮬레이션을 완료해야 한다.

    또 하나의 함정은 환기장치 덕트 설계다. HRV 효율이 아무리 높아도 덕트 길이가 지나치게 길거나 굴곡이 많으면 정압 손실로 실제 환기량이 설계값의 60% 이하로 떨어진다. 덕트 총 길이는 가급적 15m 이내, 곡관은 45도 이하로 설계하는 것이 원칙이다.


    국내 보조금 및 인증 제도 활용법

    패시브하우스 수준의 고효율 주택을 신축할 경우 활용 가능한 지원 제도는 다음과 같다.

    제도명 지원 내용 근거 법령
    제로에너지건축물 인증 용적률 15% 완화, 취득세 15% 감면 녹색건축물 조성 지원법 제17조
    한국에너지공단 그린리모델링 이자 지원 최대 1억 원(금리 1.5%) 에너지이용 합리화법 제25조
    지자체 별 친환경 건축 보조금 200만~500만 원 (지자체별 상이) 지방자치단체 조례

    에너지효율 1+++등급 인증을 받으면 취득세 감면 외에도 주택도시기금 대출 우대 금리 적용이 가능하다. 인증 신청은 한국에너지공단 또는 한국건설기술연구원 등 국토교통부 지정 인증기관을 통해 진행한다.


    지금 당장 실행할 수 있는 체크리스트

    • 설계 착수 전, 패시브하우스 전문 에너지 시뮬레이션(PHPP 또는 국내 에너지플러스) 의뢰 여부를 설계사와 계약서에 명시한다.
    • 창호 사양서에서 열관류율(U값) 0.8W/㎡K 이하, 기체 충전 아르곤 가스 여부, 간봉 재질(웜엣지 여부)을 반드시 확인한다.
    • 공사 중간 단계(단열재 시공 직후)와 준공 전 두 차례 블로어도어 테스트 일정을 시공 계획서에 포함시킨다.
    • HRV 제품 선정 시 열회수율 75% 이상, 소음 수준 25dB 이하 제품인지 제품 성능 인증서로 확인한다.
    • 준공 후 첫 겨울과 여름, 각각 실내 온습도 데이터 로깅을 통해 실제 에너지 소비량과 설계값의 오차를 검증한다.
    에너지
    에너지효율 설계, 왜 처음부터 챙겨야 하는가

    에너지효율 설계, 왜 처음부터 챙겨야 하는가

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    몇 해 전, 연면적 3,000㎡ 규모의 업무시설 설계를 마무리하던 건축주가 "에너지 설계 서류는 허가 직전에 끼워 넣으면 되는 거 아닌가요?"라고 물었다. 그 한 마디가 이 글을 쓰게 만들었다.


    에너지절약설계기준 의무 대상, 어디서부터 시작하나

    국토교통부 고시 「건축물의 에너지절약 설계기준」(이하 에너지설계기준) 제3조에 따르면, 연면적 500㎡ 이상인 건축물을 건축하거나 대수선하는 경우 에너지절약계획서를 허가권자에게 제출해야 한다. 다만 단독주택, 축사, 창고 등 일부 용도는 적용 제외다. 의무 대상에 해당하는 순간, 건축물 에너지 성능 지표(EPI) 점수 취득이 사실상 허가의 열쇠가 된다. EPI는 건축 부문, 기계 설비 부문, 전기 설비 부문, 신재생에너지 부문으로 구성되며, 항목별 배점 합산 방식으로 산출된다. 업무시설 기준 EPI 65점 이상을 취득해야 허가가 가능하며, 공동주택은 74점 이상이 요구된다. 용도별로 기준 점수가 다르기 때문에 설계 초기에 용도를 확정하고 점수 목표를 설정해야 한다.


    단열 성능, 설계 초기에 결정해야 하는 이유

    에너지설계기준 [별표1]에는 지역별, 부위별 단열재 두께 기준이 명시되어 있다. 예를 들어 중부1 지역의 외기에 직접 면하는 외벽의 경우, 비주거 건축물 기준 열관류율이 0.200 W/㎡K 이하여야 한다. 이를 만족하려면 통상 THK 180~220mm 수준의 단열재가 필요하다. 문제는 이 두께가 건물 외벽 마감선과 구조체 사이의 공간을 잠식한다는 점이다. 설계 후반부에 단열 두께를 늘리면 외벽 마감선이 대지경계선을 침범하거나, 건폐율 계산에 영향을 줄 수 있다. 실제로 대지가 협소한 근린생활시설 설계에서 단열 두께를 뒤늦게 반영하다가 건폐율 초과로 설계를 전면 재검토한 사례가 있다. 단열 계획은 구조 설계와 동시에 시작해야 한다.


    EPI 점수 구성과 설계자가 놓치는 함정

    EPI 점수는 단열재 두께만으로 결정되지 않는다. 기계 설비 부문에서 고효율 보일러, 폐열 회수형 환기장치 채택 여부, 전기 설비 부문에서 LED 조명과 대기전력 차단 장치 설치 여부도 점수에 반영된다. 신재생에너지 설치 비율을 높이면 추가 점수를 확보할 수 있으나, 설비 초기 비용이 올라간다. 설계자가 가장 자주 놓치는 함정은 창호 성능이다. 에너지설계기준 [별표4]에 따른 단열 성능을 만족하더라도, 창면적비(창호 면적 대비 외벽 면적 비율)가 높으면 EPI 건축 부문 배점에서 감점 요인이 된다. 중부 지역 비주거 건축물의 경우 외벽 창면적비가 50%를 넘으면 단열 기준을 강화해야 한다. 입면 디자인이 확정된 뒤 창면적비 문제를 발견하면 수정 비용이 급격히 증가한다.


    에너지 성능과 건축비의 관계, 초기 투자의 논리

    에너지 성능을 높이면 당연히 초기 공사비가 오른다. 단열재 두께 증가, 고성능 창호 채택, 폐열 회수 환기 설비 추가는 모두 비용이다. 그러나 건물 생애주기비용(LCC) 관점에서 보면 이야기가 달라진다. 국토교통부 용역 자료에 따르면, 에너지 성능 기준을 10% 강화할 경우 초기 공사비는 약 1~3% 상승하지만, 30년 운영 기간 동안의 에너지 절감 효과는 초기 추가 투자금의 2~4배에 달하는 것으로 분석된 바 있다. 또한 건축물 에너지효율등급 1++ 이상을 취득한 건축물은 취득세 감면, 용적률 완화 인센티브를 받을 수 있어 건축주 입장에서 실익이 명확하다. 이 모든 계획은 설계 초기 단계에서 수립해야 시공 도중 설계 변경 없이 실행할 수 있다.


    지금 당장 실행할 수 있는 체크리스트

    설계 착수 전 또는 초기 단계에서 아래 항목을 반드시 확인하라.
    • 연면적 500㎡ 이상 여부와 용도를 확정하고 에너지절약계획서 제출 의무 대상인지 판단한다.
    • 건물 용도에 따른 EPI 기준 점수(공동주택 74점, 비주거 65점 등)를 설계 착수 시점에 목표 점수로 설정한다.
    • 대지 위치(중부1·중부2·남부·제주 지역 구분)를 확인하고 [별표1] 부위별 단열재 두께 기준을 구조 계획에 즉시 반영한다.
    • 입면 계획 시 외벽 창면적비가 50%를 초과하지 않는지 확인하고, 초과할 경우 창호 열관류율 강화 계획을 동시에 수립한다.
    • 기계·전기 설비 엔지니어와 설계 초기부터 협력하여 EPI 항목별 배점 시뮬레이션을 실시하고, 목표 점수 달성 가능 여부를 사전에 검증한다.
    배너 이미지
    에너지
    패시브하우스로 냉난방비 대폭 절감 — 기후위기 시대 현실적인 집 짓기

    패시브하우스로 냉난방비 대폭 절감 — 기후위기 시대 현실적인 집 짓기

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    패시브하우스로 냉난방비 대폭 절감 — 기후위기 시대 현실적인 집 짓기

    작년 경기도 양평에서 단독주택을 설계하던 건축주가 이런 말을 했습니다. "겨울마다 가스비가 40만 원씩 나오는데, 패시브하우스로 지으면 정말 10분의 1로 줄어드나요?" 그 질문에 제대로 답하려면, 패시브하우스의 원리와 국내 법적 기준, 그리고 실제 비용 구조를 함께 짚어야 합니다.

    패시브하우스란 무엇인가 — 5대 원칙과 국제 기준

    패시브하우스는 독일 패시브하우스연구소(PHI)가 정립한 건축 개념으로, 연간 난방에너지 수요 15kWh/㎡ 이하, 1차 에너지 소비량 120kWh/㎡ 이하를 핵심 기준으로 삼습니다. 이를 달성하기 위한 5대 원칙은 고단열, 고기밀, 열교 차단, 열회수환기(HRV), 고성능 창호입니다. 기밀성은 블로어도어 테스트 기준 n50 값 0.6회/h 이하를 요구하며, 국내 일반 주택의 n50 값이 3~5회/h 수준임을 감안하면 약 5~8배 수준의 기밀 성능 차이가 납니다. 창호는 열관류율 0.8W/㎡K 이하의 3중 유리 시스템을 적용하는 것이 일반적입니다.

    국내 에너지 절약 설계 기준과 패시브하우스의 관계

    국내에서는 「건축물의 에너지절약설계기준」(국토교통부 고시 제2023-578호)에 따라 중부1지역 외벽 열관류율 기준이 0.15W/㎡K 이하로 규정되어 있습니다. 패시브하우스 기준인 0.10~0.12W/㎡K보다는 다소 느슨하지만, 이 고시를 준수하는 것만으로도 일반 건축물 대비 30~40% 수준의 에너지 절감이 가능합니다. 또한 「녹색건축물 조성 지원법」 제15조에 따른 제로에너지건축물(ZEB) 인증 취득 시 취득세 감면(최대 15%)과 용적률 완화(최대 15%) 혜택을 받을 수 있으며, 패시브하우스 수준의 성능이면 ZEB 3등급 이상 취득이 가능합니다.

    실제 비용과 에너지 절감 효과 — 숫자로 보는 현실

    패시브하우스의 공사비는 일반 단독주택(연면적 165㎡ 기준, 3.3㎡당 약 700만 원) 대비 15~25% 추가 비용이 발생합니다. 약 3,500만 원의 추가 투자가 필요하다는 의미입니다. 그러나 난방비 절감 효과는 상당합니다. 한국에너지공단 자료 기준으로 일반 주택의 연간 냉난방 에너지 비용이 약 320만 원이라면, 패시브하우스는 연간 40~60만 원 수준으로 줄어들어 약 260만 원의 연간 절감이 가능합니다. 단순 계산으로 13~14년 내 초기 투자비 회수가 가능하며, 에너지 요금 상승 추세를 감안하면 회수 기간은 더 단축됩니다.

    실무에서 가장 많이 놓치는 함정은 열교(Thermal Bridge) 차단입니다. 단열재를 아무리 두껍게 시공해도 슬래브와 외벽이 만나는 접합부, 창틀 주변, 발코니 연결부에서 열교가 발생하면 전체 단열 성능이 급격히 저하됩니다. 실제로 제가 검토한 한 현장에서는 발코니 슬래브를 단열 차단 없이 내외부 연속으로 시공한 탓에 열화상 카메라로 측정 시 해당 부위 표면온도가 실내 평균 대비 7도 낮게 나왔습니다. 설계 단계에서 구조 열교 부위를 반드시 PHI 공인 소프트웨어(THERM 또는 HEAT2)로 시뮬레이션하고, 시공 시 열교 차단재(ISO Korb 계열 제품 등) 사용 여부를 도면에 명기해야 합니다.

    열회수환기 시스템 — 기밀 주택의 필수 장치

    기밀성이 높은 패시브하우스에서는 자연 환기가 사실상 불가능하므로 열회수환기장치(HRV) 설치가 필수입니다. 「건축물의 설비기준 등에 관한 규칙」 제11조는 신축 100세대 이상 공동주택에 환기설비 의무 설치를 규정하고 있으나, 단독주택은 의무 적용 대상이 아닙니다. 그럼에도 패시브하우스에서는 열회수 효율 75% 이상의 HRV 장치를 반드시 설치해야 에너지 손실 없이 실내 공기질을 유지할 수 있습니다. 유지관리 측면에서 필터는 6개월 주기로 교체해야 하며, 이를 간과할 경우 환기 효율 저하와 함께 결로 및 곰팡이 문제가 발생할 수 있습니다.

    지금 당장 실행할 수 있는 체크리스트

    • 설계 착수 전 건물에너지해석 프로그램(PHPP 또는 EnergyPlus)으로 에너지 시뮬레이션을 실시하고, 중부1지역 기준 외벽 열관류율 0.15W/㎡K 이하 달성 여부를 확인한다.
    • 구조 접합부(발코니, 슬래브 단부, 창틀 주변) 전 부위를 열교 차단 상세도로 도면화하고, 시공 전 감리자가 열화상 카메라로 중간 점검을 실시하도록 계약서에 명시한다.
    • 블로어도어 테스트를 준공 전 최소 1회(가급적 기밀 공사 직후와 준공 시 2회) 실시하여 n50 값 1.0회/h 이하(패시브하우스 목표 시 0.6회/h 이하)를 확인한다.
    • 「녹색건축물 조성 지원법」에 따른 ZEB 예비인증을 설계 단계에서 신청하여 취득세 감면 및 용적률 완화 혜택 적용 가능 여부를 관할 지자체에 사전 확인한다.
    • 열회수환기장치(HRV) 제조사의 열회수 효율 시험성적서(KS 또는 PHI 인증)를 사전에 제출받고, 유지관리 매뉴얼과 필터 교체 주기를 건축주에게 인수인계 문서로 작성해 전달한다.
    법규
    지목이 임야인 과수원 토지, 농지 평가와 지목변경 기준까지 함께 보기

    지목이 임야인 과수원 토지, 농지 평가와 지목변경 기준까지 함께 보기

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    [요약내용]


    지목은 공부상 토지의 종류를 나타내지만, 보상평가에서는 현실적인 이용상황도 함께 봅니다.

    임야로 되어 있어도 오래전부터 과수원으로 이용되고 농지로 확인되면 농지 평가 가능성이 있습니다.

    다만 일시적 이용, 불법형질변경, 무단점유 경작 토지는 영농손실보상 대상에서 제외될 수 있습니다.

    지목변경은 형질변경, 전용허가, 건축 또는 사용승인 등 절차가 맞물려 진행됩니다.

    최종 판단은 시장·군수 등 관할 행정청의 조사와 사실관계 확인에 따라 달라집니다.


    [본문]

    지목이 임야인 과수원 토지, 농지 평가와 지목변경 기준까지 함께 보기 - 법규 1

    땅을 볼 때 서류상 지목만 보고 판단했다가, 막상 현장에 가면 전혀 다른 풍경을 만나는 경우가 있다. 공부상으로는 임야인데 오래전부터 과수나무가 심어져 있고, 실제로는 과수원처럼 관리되는 토지가 대표적이다.

    이럴 때 자연스럽게 궁금해진다. 서류에는 임야라고 적혀 있는데, 실제 이용은 과수원이라면 농지로 볼 수 있을까. 공익사업에 편입될 때 농지로 평가받거나 영농손실보상까지 받을 수 있을까. 지목변경 문제도 여기서 함께 따라온다.

    토지는 공부상 지목도 중요하지만, 보상평가에서는 가격시점의 현실적인 이용상황을 함께 본다.

    지목은 땅의 이름표지만, 현장은 늘 이름표처럼만 움직이지 않는다

    지목이란 토지의 주된 용도에 따라 토지의 종류를 구분해 놓은 것이다. 전, 답, 과수원, 목장용지, 임야, 광천지, 염전, 대, 공장용지, 학교용지 등 여러 지목이 있고, 토지대장이나 등기 관련 서류에서 가장 먼저 확인하게 되는 기본 정보이기도 하다.

    농지나 임야에 주택을 지으려면 보통 농지전용허가 또는 산지전용허가, 개발행위허가, 건축허가 같은 절차가 이어진다. 이후 건축물을 짓고 사용승인이나 준공 절차를 거친 뒤 지목변경을 신청하면 농지나 임야가 대지로 바뀌는 흐름으로 이어질 수 있다.

    지목변경은 아무 때나 하는 것이 아니라, 토지의 용도가 실제로 변경된 날부터 60일 이내에 지적소관청에 신청하는 방식으로 진행된다. 그래서 지목변경을 생각할 때는 “언젠가 바꾸면 되겠지”보다, 실제 용도 변경이 언제 발생했는지를 같이 봐야 한다.

    토지 지목변경에 대하여 알아보기

    임야인데 과수원으로 쓰는 땅, 농지로 볼 수 있는 순간

    공부상 지목이 임야라고 해서 실제 이용상황까지 항상 임야로 고정되는 것은 아니다. 오래전부터 과수원으로 사용 중이고, 농지원부 등에 등재되어 있는 토지라면 보상 과정에서 농지로 평가할 수 있는지 따져볼 여지가 생긴다.

    토지보상법 제70조제2항 취지는 토지 보상액을 산정할 때 가격시점의 현실적인 이용상황과 일반적인 이용방법에 따른 객관적 상황을 고려한다는 데 있다. 반대로 일시적인 이용상황, 토지소유자나 관계인의 주관적 가치, 특별한 용도에 사용할 것을 전제로 한 사정은 보상평가에서 그대로 반영하지 않는다.

    국토교통부 회신 취지도 이 흐름과 맞닿아 있다. 공부상 지목이 임야라도, 개량 등을 통해 실제 이용상황이 농지이고 관할 시장·군수가 관계도서, 지형, 이용상황 등을 조사해 농지로 판단한다면 농지로 평가하여 보상할 수 있다는 취지다.

    결국 임야냐 과수원이냐의 문제는 서류상 지목만이 아니라, 실제 이용상황과 관할 행정청의 확인이 함께 맞물려 판단된다.

    공부상 지목과 현실 이용이 다를 때 먼저 볼 부분

    공부상 지목이 임야라도 오래전부터 과수원으로 이용되었는지, 농지원부나 관련 자료가 있는지, 불법형질변경은 아닌지, 일시적 경작은 아닌지부터 차분히 확인해야 한다. 보상에서는 현장의 모습도 중요하지만, 그 이용이 적법하고 지속적인지도 함께 본다.

    토지보상법 제70조(취득하는 토지의 보상)

    ② 토지에 대한 보상액은 가격시점에 있어서의 현실적인 이용상황과 일반적인 이용방법에 의한 객관적 상황을 고려하여 산정한다.

    다만, 일시적인 이용상황과 토지소유자 또는 관계인이 갖는 주관적 가치 및 특별한 용도에 사용할 것을 전제로 한 경우 등은 고려하지 아니한다.

    다만 여기서 바로 영농손실보상까지 당연히 이어지는 것은 아니다. 토지보상법 시행규칙상 공익사업에 편입되는 농지법상 농지는 영농손실보상 대상이 될 수 있지만, 예외도 분명히 있다.

    토지이용계획이나 주위환경으로 보아 일시적으로 농지로 이용되는 토지, 불법형질변경토지로서 농지로 이용되는 토지, 타인 소유 토지를 무단으로 점유해 경작하는 토지는 영농손실보상 대상 농지로 보지 않는다.

    임야를 과수원처럼 쓰고 있다는 사실만으로 곧바로 농지 평가나 영농손실보상이 확정되는 것은 아니다.

    토지 지목변경에 대하여 알아보기

    지목변경은 땅값만의 문제가 아니라 인허가와 세금까지 따라온다

    저렴한 토지를 매입한 뒤 개발 과정을 거쳐 지목을 바꾸면 토지의 활용도와 가치가 달라질 수 있다. 전, 답, 임야를 대지로 바꾸려는 이유도 대부분 여기에 있다. 하지만 지목변경은 단순한 서류 정리가 아니라, 땅의 사용방식 자체를 바꾸는 일에 가깝다.

    전이나 답, 임야를 다른 용도로 쓰려면 농지전용허가나 산지전용허가를 받아야 하는 경우가 많다. 여기에 개발행위허가, 건축허가, 사용승인 같은 절차가 이어질 수 있고, 현장 여건에 따라 도로, 배수, 경사도, 주변 토지 이용상황까지 함께 검토된다.

    지목변경으로 토지가액이 증가하면 해당 토지의 시가표준액 증가분을 과세표준으로 삼아 취득세가 부과될 수 있다. 여기에 도로포장비용, 하천점용비용, 농지전용부담금 같은 부수 비용이 따라올 수 있다.

    처음에는 땅의 가치가 오르는 부분만 눈에 들어오지만, 막상 진행해보면 비용과 인허가 절차가 생각보다 촘촘하다. 지목변경은 수익성보다 먼저 가능 여부와 추가 비용을 확인해야 마음이 덜 흔들린다.

    토지 지목변경에 대하여 알아보기

    임야를 대지로 바꾸려면 먼저 땅의 모양부터 달라져야 한다

    지목변경을 위해서는 대부분 형질변경이 먼저 따라온다. 임야를 대지로 바꾸려면 단순히 서류상 이름만 바꾸는 것이 아니라, 실제로 건축이나 사용 목적에 맞는 상태로 토지의 형태와 이용상황이 바뀌어야 한다.

    건물을 지을 목적으로 임야를 대지로 변경하려면 해당 토지에 건축물이 들어서고, 사용승인 등 필요한 절차를 거친 뒤 지목변경으로 이어지는 경우가 일반적이다. 그래서 처음부터 해당 기관이나 설계사무소를 통해 지목변경 가능 여부를 검토해보는 편이 좋다.

    산지의 경우 경사도도 중요한 변수다. 경사가 심하면 건축허가나 개발행위허가 과정에서 부담이 커질 수 있고, 토목비도 예상보다 늘어날 수 있다. 현장에서 볼 때는 전망 좋은 땅처럼 보여도, 인허가 관점에서는 전혀 다르게 읽힐 때가 있다.

    농가주택을 짓는 경우에도 농업진흥구역과 농업보호구역 여부에 따라 조건이 달라질 수 있다. 현지 농민인지 여부, 실제 농업 목적성, 도로 접도 조건 등도 함께 확인해야 한다. 원문에서는 농가주택을 짓고자 할 경우 해당 부지와 도로가 2m 이상 접해야 한다는 점도 언급하고 있다.

    지목변경이 가능해 보이는 토지라도 도로, 경사도, 전용허가, 사용승인 조건이 맞지 않으면 계획이 멈출 수 있다.

    토지 지목변경에 대하여 알아보기

    지목변경 신청은 공사가 끝난 뒤 비로소 움직인다

    지목변경 신청은 관계 법령에 따른 토지 형질변경 공사가 준공된 경우, 토지나 건축물의 용도가 변경된 경우, 도시개발사업 등의 원활한 추진을 위해 사업시행자가 공사 준공 전에 토지 합병을 신청하는 경우 등에 가능하다.

    절차 흐름은 대체로 개발행위허가나 농지·산지전용허가를 받고, 토목공사를 통해 땅의 형질을 바꾸고, 건축이 필요한 경우 건축 후 사용승인을 받은 다음 지목변경을 신청하는 순서로 이어진다. 이후 지목변경으로 상승한 토지가액에 대한 취득세나 전용부담금 납부가 따라올 수 있다.

    여기서 앞의 임야 과수원 사례와 다시 연결된다. 공부상 지목이 임야인데 실제로는 과수원으로 오래 이용된 토지는, 보상평가에서는 현실 이용상황을 근거로 농지성 여부를 따질 수 있다. 하지만 지목변경은 별도의 인허가와 절차가 필요하므로, 보상평가에서 농지로 볼 수 있는지와 공부상 지목을 실제로 바꾸는 문제는 구분해서 봐야 한다.

    보상에서는 현실 이용상황이 중요하고, 지목변경에서는 적법한 용도 변경 절차와 준공 여부가 중요하다.

    결국 지목이 임야인 과수원 토지를 볼 때는 세 가지를 함께 확인해야 한다. 첫째, 실제로 얼마나 오래 농지처럼 이용되었는지. 둘째, 그 이용이 불법형질변경이나 일시적 사용은 아닌지. 셋째, 관할 시장·군수 등 행정청이 관계도서와 현장 상황을 조사해 농지로 판단할 수 있는지다.

    서류와 현장이 다를 때는 어느 한쪽만 믿고 움직이기 어렵다. 토지보상, 영농손실보상, 지목변경은 서로 닿아 있지만 판단 기준은 조금씩 다르다. 그래서 이런 토지는 처음부터 관할 소관청과 설계·보상 실무자의 검토를 함께 받아보는 편이 훨씬 안전하다.

    부산
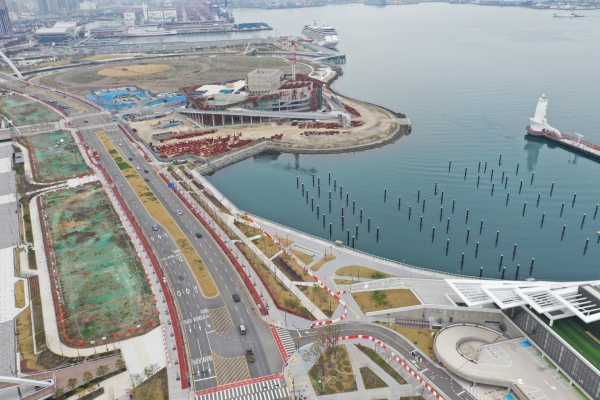
    에코델타시티 기회발전특구, 강서선 예타 선정, 공단 입주 확정... 탄력...

    에코델타시티 기회발전특구, 강서선 예타 선정, 공단 입주 확정... 탄력...

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    -기회발전특구 지정에 AI·로봇·데이터센터 기업 투자 지속...산업 집적 효과 가속화


    -서부산권 남북 연결 도시철도 강서선 21.1km 예타 선정 등 광역 교통망 확충 본격화


    -3월 ‘독립형’ 분양 개시… 제조·업무형 이어 기업 맞춤형 공간 제공


    [사진: 반도건설 최대규모‘에코델타시티 반도아이비플래닛’ 단지 전경 투시도]


    반도건설‘반도 아이비플래닛’은 부산 에코델타시티 내 첫 대규모 지식산업센터로 최근 부산 강서구가 에코델타시티를 신규 기회발전특구로 지정하며 다양한 세제 및 재정 혜택의 수혜를 받을 것으로 기대된다. 또한 서부산권 남북 연결 도시철도 예비타당성조사 대상사업으로 선정됐으며, 가덕대교~송정나들목 고가도로 공사 기공식과 가덕도신공항건설 공사 시공사 선정 임박소식과 서울과 영남권을 잇는 남부내륙철도 착공 호재까지 이어지며 투자자와 기업 모두의 관심이 집중되고 있다.


    -부산 에코델타시티 신규 기회발전특구로 지정...입주사 혜택 기대감 상승


    부산시는 반도 아이비플래닛이 위치한 부산 에코델타시티의 약 37만 평을‘기회발전특구’로 지정했다. 에코델타시티의 탄탄한 대규모 전력 공급 능력과 스마트시티 기반 첨단 산업 육성 여건을 높게 평가한 결과다.


    새롭게 지정된 기회발전특구에는 데이터센터, 모빌리티, 로봇 산업을 중심으로 총 14개 기업이 5조3천615억 원 규모의 투자가 예정됐으며 965명 규모의 고용 창출 효과가 기대된다. 향후 입주 기업들은 ▲법인세·소득게 감면 ▲취득세·재산세 감면 ▲지방 투자 촉진 보조금 가산 ▲전문인력양성 프로그램 지원 등 세제 및 재정 인센티브가 적용돼서 입주를 고민하던 기업의 관심이 쏠리는 것은 물론 지역 일자리 창출과 미래산업 분야 민간투자도 확대도 기대된다.


    -서부산권 남북 연결 도시철도 구축 본격화... 산업 단지 가치 키우는 교통 호재 릴레이


    부산 에코델타시티는 탄탄한 산업 인프라는 물론 주변 거점을 잇는 다양한 교통 호재까지 이어지며 미래가치를 계속해서 키워나가고 있다.


    먼저, 서부산권 남북 연결 도시철도 강서선 구간은 강서구 대저역(3호선)에서 에코델타시티를 거쳐 명지오션시티까지 이어지는 21.1km 길이의 도시철도로 강서선이 기획재정부의 예비타당성조사 대상사업으로 선정됨에 따라 대중교통망의 조기 확충도 기대되고 있다. 본 사업은 △도시철도 3호선 △부산김해경전철 △부전-마산선 △하단~녹산선 △부산형 급행철도(BuTX) 등 5개 노선과의 환승 체계를 구축해 노면전차(트램)로 운행할 계획이다.


    부산 가덕대교부터 송정나들목을 잇는 고가도로 건설사업도 이번 달 초 기공식을 가졌다. 고가도로가 완성되면 기존 평면도로에서 겪던 교통 체증을 해소하고 통행 안정성을 높이는 효과는 물론, 가덕도신공항 개항에 따른 교통 수요 증가도 충분히 소화해 낼 것으로 기대된다. 특히 최근 가덕도신공항건설 사업이 대우건설 컨소시엄과 수의계약을 유력하게 검토하는 등 다시금 불을 지피며 속도를 낼 것으로 기대되고 있어서 인근 권역의 가치 상승을 견인하고 있다.


    -에코델타 “반도 아이비플래닛 ”입주 업종 확대·가덕도공단 입주 계약 체결...분양 문의 탄력!


    반도건설이 부산 최대 규모, 에코델타시티 내 첫 지식산업센터로 선보인‘에코델타시티 반도아이비플래닛’이 가덕도신공항건설공단 입주를 확정지어서 산하기관 동반 입주가능성까지 예상되며 에코델타시티의 산업 경쟁력 강화에 따른 수혜를 입을 것으로 기대된다.


    또한 지난해 7월 부산 강서구가 강서구 내 지식산업센터 총 15개 입주 가능 업종을 확대 발표함에 따라 입주 기업의 다양성도 확보했다.


    지난해 말에는 가덕도신공항건설공단과 입주 계약을 체결하여 준공이 완료되는 2026년 10월말 ~11월 입주예정이며 공단 산하 기관과 협력사 등 다양한 기업의 동반 입주 가능성이 열리며 경쟁력 있는 산업 거점 마련을 모색 중인 기업들의 이목이 집중되고 있다.


    반도건설 분양소장은 “가덕도신공항건설공단의 입주가 확정되면서, 국가기관 유치에 따른 안정성과 미래 가치가 부각되고 입주 업종 기업의 관심이 급증하고 있다”며 “특히 공단 입주에 따른 산하기관 및 협력사 등 추가 수요 기대감으로 인한 호실 선점 경쟁도 더욱 치열해질 전망이다.”라고 자신감을 내비쳤다.


    한편‘에코델타시티 반도아이비플래닛’은 부산광역시 에코델타시티 도시지원 5-1, 5-2BL에 지하 2층~지상 8층, 연면적 16만6,292㎡, 지식산업센터 1,128실 및 근린생활시설 82실 등 부산 최대 규모의 지식산업센터로 조성될 예정이다. 유형에 따라 제조형, 업무형, 독립형 등 다양한 고객과 기업에 최적화된 하이브리드형 지식산업센터로 구성된다.


    현재 분양중인 제조형, 업무형, 상업시설에 이어 3월 독립형 분양을 앞두고 있다.


    모델하우스는 부산시 강서구 명지동 일원에 마련돼 있으며, 준공은 2026년 9월 예정이다.

    부동산
    2강. 상가·주택 10억 취득 손익 + 취득대출 DSR 계산 + “적정 캡레이트” 기준

    2강. 상가·주택 10억 취득 손익 + 취득대출 DSR 계산 + “적정 캡레이트” 기준

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    업로드 이미지


    2강. 10억 상가·10억 주택, “취득” 순간 손익은 이렇게 갈린다

    취득세·캡레이트·DSR/DSCR로 판정하는 방법

    부동산은 “월세 얼마 받느냐”부터 보면 실패 확률이 올라간다. 특히 상가는 취득세(진입비용)가 크고, 대출은 이자만 내는 구조(만기 일시)가 흔해서 “현금흐름이 좋아 보이는 착시”가 잘 나온다. 주택은 반대로 DSR/스트레스 DSR이 강해져 “한도가 나오느냐”가 먼저 걸린다.


    1) 손익 판단 순서(상가·주택 공통 5단계)

    1. 총투입금(취득비용 포함)

    2. NOI(순영업소득) → 캡레이트

    3. 대출 2문: LTV + DSR(가계) / DSCR(사업·수익형)

    4. 보유비용(보유세·수선·공실) 반영

    5. 출구(매매/임대전환/재대출) 시나리오


    A. 10억 상가 취득: “처음부터” 얼마가 더 나가나


    2) 상가 취득세(주택 외 매매) 4.6% 예시

    주택 외 매매(토지·건물 등)는 취득세+농특세+지방교육세를 합쳐 4.6%로 정리된 표가 널리 쓰인다.

    • 취득세(합계) = 취득가액 × 4.6%

    • 10억 취득 시: 1,000,000,000 × 0.046 = 46,000,000원(4,600만원)

    같은 10억이라도 “상가”는 주택보다 진입비용이 무겁게 시작하는 경우가 많다.


    B. 상가 손익: NOI → 캡레이트 → 대출(DSCR/DSR)로 결정된다


    3) NOI와 캡레이트 계산식(상가의 기본 언어)

    • EGI(유효임대수입) = 연 임대료 − 공실/체납 손실

    • NOI = EGI − 운영비(관리·수선·보험·재산세 등)

    • Cap Rate(캡레이트) = NOI ÷ 매입가

    10억 상가 “숫자 예시”

    가정(학습용):

    • 월세(부가세 제외) 500만원 → 연 6,000만원

    • 공실/체납 5% → 300만원

    • 운영비(수선·관리·보험·재산세 등) EGI의 20%로 가정

    계산:

    • EGI = 6,000 − 300 = 5,700만원

    • 운영비 = 5,700 × 20% = 1,140만원

    • NOI = 5,700 − 1,140 = 4,560만원

    • 캡레이트 = 4,560 ÷ 10억 = 4.56%

    이 단계에서 상가의 “가격이 비싼지/싼지”가 바로 보인다.


    4) “적정 캡레이트” 기준을 어떻게 잡나(레퍼런스 + 가산)

    캡레이트는 자산의 위험을 가격에 반영한 값이다. 그래서 “정답”이 아니라 기준선(앵커)이 필요하다.

    (1) 시장 레퍼런스(앵커)

    • 서울 프라임 오피스는 2024년 기준 low-4%, 프라임 오피스 캡레이트가 mid-to-high 4%로 언급된다.

    • 서울 리테일(프라임 바스켓)에서는 2025년 Q3 기준 Shopping Mall 6.6%, High Street 6.3% 수익률(=yields) 언급이 있다.

    (2) 개인이 사는 “일반 상가” 기준선(학습자용 제안)

    • 프라임 오피스(4%대)는 기관 코어 자산의 영역

    • 프라임 리테일(6%대)은 리테일 리스크가 반영된 영역

    • 개인이 매수하는 일반 상가(임차인/업종/공실 변동이 큼)는 보통 프라임 리테일보다 추가 안전마진(예: +1~+3%p)을 요구하는 방식으로 기준선을 잡는 게 실전에서 흔하다(공실·권리금·업종 리스크가 곧바로 NOI를 흔들기 때문).

    즉 “10억 상가”를 6%대 캡으로 사는 건 프라임 리테일 수준의 안정성이 있어야 말이 맞고, 그렇지 않으면 더 높은 캡(더 싼 가격/더 높은 NOI)이 필요해진다.

    (3) 목표 캡레이트를 “월세”로 번역(바로 쓰는 공식)

    • 목표 NOI = 매입가 × 목표 캡레이트

    • 목표 캡 6.3%라면 → NOI 6,300만원/년

    • 공실 5%, 운영비 20% 가정 시 필요한 “연 월세(총)”는

      • 필요 연 임대료 ≈ NOI ÷ {(1−공실률)×(1−운영비율)}

      • = 6,300 ÷ (0.95×0.8) ≈ 8,289만원/년

      • 월로 ≈ 691만원/월(부가세 제외)


    5) 상가 대출: “이자만 내는 구조”가 많다 — 그래서 DSCR이 먼저다

    현장에서 상가·수익형 부동산은 만기일시(이자만 내고 만기에 원금 상환/재대출)가 흔한 편이다. 다만 금융권은 담보(LTV)뿐 아니라 현금흐름(DSCR)도 동시에 본다.

    최근 대출 심사에서는 LTV가 51~70%에 집중되고, DSCR은 1.3~1.4배 요구가 많다는 조사/보도 요약이 있다.

    DSCR(부채상환커버리지) 계산식

    • DSCR = NOI ÷ 연간 부채상환액(원리금 또는 이자)

    10억 상가, 대출 5억(금리 5.5%), 이자만 납부 예시

    • 연 이자 = 5억 × 5.5% = 2,750만원

    • NOI가 위 예시처럼 4,560만원이면

      • DSCR(이자기준) = 4,560 ÷ 2,750 = 1.66배 (표면상 통과)

    하지만 핵심 리스크는 두 가지

    • 공실이 늘거나 임대료가 내려가면 NOI가 먼저 꺾인다

    • “만기”에 재대출이 막히면 원금 상환 압박이 온다(시간이 사라지는 순간 급매가 나온다)


    6) 취득대출 DSR 계산(가계대출로 잡히는 경우) — 상가도 예외가 아니다

    DSR은 연간 원리금 상환액 ÷ 연소득이다(은행권은 DSR 40%가 대표적인 규제선으로 쓰인다).

    • 허용 연 상환액 = 연소득 × 40%

    “대출 5억”이 DSR에서 어느 정도 무게인지(30년 원리금균등)

    아래는 대출 5억을 30년 원리금균등으로 봤을 때의 “연 상환액”과, DSR 40% 기준 필요한 연소득(학습용 역산)이다.

    • 금리 3.0%: 월 2,108,020원 / 연 25,296,242원 → 필요 소득 약 6,324만원

    • 금리 4.0%: 월 2,387,076원 / 연 28,644,918원 → 필요 소득 약 7,161만원

    • 금리 7.5%(스트레스 반영 같은 보수 산정 예시): 월 3,496,073원 / 연 41,952,871원 → 필요 소득 약 1억 488만원

    “이자만 내는 상가대출”이라도, DSR 심사에서는 원리금으로 잡히는 경우가 많아 ‘현금흐름상 가능’과 ‘규제상 가능’이 어긋난다.

    특히 비주택(오피스텔 담보대출) 사례에서 금융위는 만기일시상환 대출을 DSR 산정 시 ‘8년 기준’으로 본다는 취지(대출총액÷8년)를 명확히 적시했다.

    이 구조에서는 “실제로는 이자만 내는” 대출도 DSR 계산에서는 원금 상환부담이 크게 잡혀 한도가 급격히 줄어든다.


    C. 10억 주택 취득: 손익 판단은 “전세/월세/매매”에 따라 갈린다


    7) 주택 취득세(10억, 1주택 가정) 예시

    9억 초과 주택은 (전용 85㎡ 이하) 합계 3.3%, (85㎡ 초과) 합계 3.5%로 정리된 표가 널리 쓰인다.

    • 10억, 85㎡ 이하 예시: 10억 × 3.3% = 3,300만원

    • 10억, 85㎡ 초과 예시: 10억 × 3.5% = 3,500만원


    8) 주택 손익 판단 3가지(전세·임대·매매) 계산식

    ① 전세(갭) 구조: “내 돈”부터 계산

    • 내 돈 = (매입가 + 취득비용) − 전세보증금 − 주담대

    예시(학습용):

    • 매입 10억 + 취득비용 0.33억 = 10.33억

    • 전세 6억, 주담대 2억이면

    • 내 돈 = 10.33 − 6 − 2 = 2.33억

    전세는 월 현금흐름이 약하거나 0인 경우가 많아서, 판단 기준은

    • 보유비용(이자+보유세+수선) < 기대 상승분 인지로 넘어간다.

    ② 월세(임대) 구조: 수익률을 “세전/순”으로 나눠 본다

    • 연 임대수익률(단순) = 연 월세 ÷ 매입가

    • 연 순현금흐름(CF) = 연 월세 − (공실·수선·보유비용·이자)

    • 현금수익률(Cash-on-Cash) = CF ÷ 내 돈

    ③ 매매(시세차익) 구조: 거래비용이 생각보다 크다

    • 세전 손익 = (매도가 − 매입가) − (취득비용 + 매도비용 + 보유비용)

    • 여기서 양도세·기타 세금이 붙으면 “실수령”은 더 줄어든다.


    9) 주택 취득대출 DSR도 “한 방에” 걸러진다

    10억 주택을 사고 5억을 빌린다고 가정하면(수치는 학습용), 위 DSR 표와 같은 충격이 그대로 나타난다.

    • 5억 대출은 금리·스트레스 산정에 따라 필요 소득이 7천~1억대로 튀는 구간이 생긴다(전세대출 이자까지 DSR에 포함되는 경우엔 더 빠듯해진다).


    2강에서 가져갈 문장 3개

    • 상가는 NOI와 캡레이트로 먼저 가격을 판정한다.

    • 상가 대출은 “이자만” 구조가 많아도, 심사는 DSCR(현금흐름) + DSR(규제)로 동시에 걸린다.

    • 주택은 수익률보다 먼저 DSR/스트레스에서 취득 가능 여부가 갈린다.


    #상가투자 #상가취득세 #상가수익률 #캡레이트 #NOI #공실리스크 #임대수익 #부동산손익분석 #부동산투자 #주택취득세 #주택임대 #전세 #월세 #매매차익 #대출 #DSR #스트레스DSR #금리 #현금흐름 #부채상환능력

    배너 이미지
    부동산
    1강. 부동산을 읽는 3개의 언어: 세금·금융·규제

    1강. 부동산을 읽는 3개의 언어: 세금·금융·규제

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    업로드 이미지

    1강. 부동산을 읽는 3개의 언어: 세금·금융·규제

    1강. 부동산을 “세금·금융·규제” 3개 언어로 읽는 법 (계산식에 숫자 예시까지) 부동산은 가격만 보면 끝까지 헷갈립니다.


    1강. 부동산을 “세금·금융·규제” 3개 언어로 읽는 법 (계산식에 숫자 예시까지)

    부동산은 가격만 보면 끝까지 헷갈립니다. 가격은 결과이고, 시장을 움직이는 레버는 세금(수익률) · 금융(시간) · 규제(거래 가능성) 3개입니다. 아래는 이 3개를 “계산 가능한 문장”으로 바꾸는 1강입니다.


    1) 세금: 수익률을 깎는 장치

    세금은 살 때(취득) · 보유(재산/종부) · 팔 때(양도)에 각각 작동합니다.

    1 취득세(진입비용) 계산식 + 숫자 예시

    기본식

    • 취득세 = 과세표준 × 취득세율

    숫자 예시(세율은 ‘예시’로만 사용)과세표준 10억 원, 취득세율 4% (예시)라면→ 취득세 = 1,000,000,000 × 0.04 = 40,000,000원

    실제 취득세율은 주택/상가, 주택 수, 지역 규제 등에 따라 달라져서 “1강에서는 틀(계산 구조)”만 잡습니다.


    2 종부세(보유비용): “아무나 내는 세금이 아님” + 숫자 예시

    종부세는 매년 6월 1일 현재 보유 재산을 인별로 합산한 뒤, 공제액을 초과할 때만 부과됩니다. 종부세 대상 판정(주택분, 개인)

    • 공시가격 합계 > 공제액이면 종부세 대상

    • 공제액: 9억 원(일반), 12억 원(1세대 1주택자)

    종부세 과세표준(주택분) 뼈대과세표준 = (공시가격 합계 − 공제액) × 공정시장가액비율주택분 공정시장가액비율: 60%


    숫자 예시 1: 1세대 1주택, 공시 13억(13억 − 12억) = 1억과세표준 = 1억 × 60% = 6,000만 원


    숫자 예시 2: 1세대 1주택, 공시 11억(11억 − 12억) = −1억 → 0으로 처리과세표준 = 0원(종부세 없음)


    숫자 예시 3: 2주택(공시 6억 + 6억 = 12억), 일반 공제 9억(12억 − 9억) = 3억과세표준 = 3억 × 60% = 1억 8,000만 원


    3 양도세(출구비용) 계산식 + 숫자 예시

    양도차익 기본식

    • 양도차익 = 양도가액 − (취득가액 + 필요경비)

    숫자 예시10억에 취득, 필요경비 5,000만, 13억에 매도라면→ 양도차익 = 13억 − (10억 + 0.5억) = 2.5억여기서 공제(장기보유 등)·중과 여부에 따라 최종 세액이 갈립니다. 1강에서는 “출구비용이 어떻게 생기는지” 계산 구조만 잡습니다.


    2) 금융: 시간을 바꾸는 장치 (DSR·스트레스 금리)

    금융은 “버틸 수 있느냐(시간)”를 바꿉니다. 요즘 핵심은 DSR입니다.

    1 DSR 계산식 + 숫자 예시

    금융위 정의 기준으로 DSR은 “모든 대출의 원리금 상환액 / 연간소득”입니다.

    • DSR = (연간 원리금 상환액 합계) ÷ (연소득)

    숫자 예시연소득 6,000만, DSR 한도 40%라면→ 허용 연간 상환액 = 60,000,000 × 0.40 = 24,000,000원/년→ 월로 환산하면 2,000,000원/월(단순 24,000,000 ÷ 12)


    2 “스트레스 금리”는 뭔가: 실제 금리에 얹는 ‘DSR 계산용 가산’

    스트레스 DSR은 실제 대출금리에는 반영되지 않지만, DSR 산정 시 금리에 스트레스 금리를 더해 한도를 보수적으로 계산합니다. (예: 수도권·규제지역 주담대 스트레스 금리 하한 3% 상향)

    • DSR 계산금리 = 실제금리 + 스트레스금리(가상)

    숫자 예시실제금리 4.5%인데, 스트레스 금리 3%가 적용되면→ DSR 계산금리 = 4.5% + 3.0% = 7.5%


    3 원리금균등(30년) “월상환액” 공식 + 숫자 대입 예시(핵심)

    원리금균등 월상환액 AAA 공식: image.png

    • P=600,000,000P = 600,000,000P=600,000,000원(6억)

    • n=360n = 360n=360개월(30년)

    • r=연이율12r = 연이율/12r=12연이율

    시나리오 A) 연 7.5% (DSR 계산금리 예시)

    image.png

    • 연간 상환액 ≈ 4,195,287 × 12 = 50,343,444원/년(약 5,034만)

    • 첫 달 이자 = 600,000,000 × 0.075 ÷ 12 = 3,750,000원

    • 첫 달 원금 = 4,195,287 − 3,750,000 = 445,287원

    시나리오 B) 연 4.0%

    image.png

    • 연간 상환액 ≈ 34,373,904원/년

    • 첫 달 이자 = 600,000,000 × 0.04 ÷ 12 = 2,000,000원

    • 첫 달 원금 = 2,864,492 − 2,000,000 = 864,492원

    시나리오 C) 연 3.0%

    image.png

    • 연간 상환액 ≈ 30,355,490원/년

    • 첫 달 이자 = 600,000,000 × 0.03 ÷ 12 = 1,500,000원

    • 첫 달 원금 = 2,529,624 − 1,500,000 = 1,029,624원


    3) 규제: 거래가 “성사될 조건”을 바꾸는 장치

    조정대상·투기과열·토허제는 분위기가 아니라, 대출 조건·거래 절차·수요층 규모를 바꿉니다. 그래서 같은 금리/세금이어도 “지역”에 따라 결과가 달라집니다.


    #부동산 #부동산공부 #부동산정책 #세금 #취득세 #종부세 #재산세 #양도세 #다주택자 #임대사업자 #조정대상지역 #투기과열지구 #토지거래허가구역 #DSR #스트레스DSR #LTV #금리 #기준금리 #보금자리론 #디딤돌대출

    재테크
    세금 82.5% 폭탄 터진다.집 살기회가 생겼다... 정부가 2026 경제전략에서 양도세를 뺀 이유| 돈금술사_족장TV

    세금 82.5% 폭탄 터진다.집 살기회가 생겼다... 정부가 2026 경제전략에서 양도세를 뺀 이유| 돈금술사_족장TV

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    2026년 5월 전후, 서울에 ‘급매’가 나올 수밖에 없는 이유

    다주택자와 무주택자의 선택이 갈리는 시간표

    최근 시장에서 가장 많이 나오는 질문은 이것이다.

    “서울에 정말 급매가 나올까?”

    결론부터 말하면, 조건부로 가능성이 높다.

    그 이유는 감정이나 전망이 아니라 정책 일정과 세금 구조에 있다.


    1. 핵심 타임라인 요약

    • 2026년 5월 10일 전후

      → 다주택자 양도세 중과 유예 종료 가능성

    • D-약 120일

      → 시장 참여자들이 실제로 움직일 수 있는 시간은 3~4개월

    이 시점이 중요한 이유는,

    세금은 “언젠가”가 아니라 특정 날짜 이후 갑자기 바뀌기 때문이다.


    2. 왜 이번에는 “연장될 거다”라고 보기 어려운가

    지난 4년간 다주택자에게는 예외 조치가 있었다.

    • 양도세 중과 배제

    • 기본세율(6~45%) 적용

    • 장기보유특별공제 최대 30%

    이로 인해 수천만 원에서 수억 원까지 세금 차이가 발생했다.

    그런데 최근 경제 정책 방향 발표에서 ‘중과 유예 연장’ 문구가 빠졌다.

    여당 핵심 관계자의 발언도 요지는 단순했다.

    “시장이 충분히 인지한 만큼, 굳이 더 연장할 필요가 없다.”

    정책 논리상도,

    규제 지역을 확대해 놓고 세금만 계속 깎아주는 것은 정합성이 떨어진다는 해석이 우세하다.


    3. 5월 이후, 세금은 얼마나 달라지나

    2주택자의 경우

    • 기본세율 6~45% → +20% 중과

    • 최고 세율 약 70%대

    • 장기보유특별공제 0%

    3주택자의 경우

    • +30% 중과

    • 최고 세율 80%대 가능

    즉,

    실질 세금이 2배 이상 뛰는 구조다.


    4. 실제 숫자로 보면 왜 ‘급매’가 나오는지

    예를 들어보자.

    • 강남 아파트: 12억 매수 → 20억 현재가

    • 마포 아파트: 7억 매수 → 12억 현재가

    • 보유 기간: 7년

    • 2주택자

    5월 이전 매도 시

    • 양도세 약 1억 6천만 원

    5월 이후 매도 시

    • 양도세 약 3억 2천만 원

    차이 1억 4천만 원

    이 경우,

    • 시세보다 1억~1억 5천 낮춰서 팔아도

    • 세금 중과를 피하는 쪽이 더 유리해진다.

    여기서 ‘급매’가 경제적으로 합리적인 선택이 된다.


    5. “안 팔고 버티면 되지 않나?”의 함정

    맞다.

    양도세는 팔 때만 낸다.

    하지만 버티는 데는 비용이 있다.

    • 종합부동산세 + 재산세

    • 서울 2주택자 기준

      → 연 약 2천만 원 내외

    5년 버티면 1억 원이다.

    그리고 여기서 중요한 변수 하나가 더 있다.


    6. 보유자의 현실적 제약

    현재 다주택자 중 상당수는

    • 50대 후반 ~ 60대

    • 현금흐름이 넉넉하지 않은 경우가 많음

    이런 상황에서

    • 건강 문제

    • 자녀 자금

    • 사업 자금

    같은 변수가 생기면 시간을 끌 여유가 없다.

    그 순간에는

    • 협상력이 매수자에게 넘어간다.


    7. 추가 규제 가능성이라는 변수

    정부의 방향은 비교적 명확하다.

    • 부동산: 투기 억제

    • 금융·주식: 활성화

    이 기조에서 나올 수 있는 추가 카드 중 하나는

    • 보유세 강화

    이미 연 2천만 원 내는 상황에서

    • 3천만 원, 그 이상이 된다면

    • 버티는 전략은 급격히 어려워진다.


    8. 증여는 대안이 될 수 있을까

    많이 나오는 대안이 증여지만, 현실은 녹록지 않다.

    • 조정대상지역

    • 85㎡ 이하: 취득세 약 12%

    • 증여세까지 포함하면

    예를 들어

    • 8억 아파트 증여 시

    • 총 부담 2억 원대 중후반

    이는 5월 이전 매도보다 더 큰 비용일 수 있다.


    9. 그래서 누가 유리한가

    다주택자

    • 4월 이전에 결정을 내려야 하는 구조

    • 늦어질수록 선택지는 줄어듦

    무주택자

    • 드물게 협상력이 생기는 구간

    • 특히

      • 3~4월

      • “5월 9일 이전 잔금 가능” 조건은 강력한 카드


    10. 전략적 정리

    • 지금~2월: 현금 확보, 시장 학습

    • 3월: 급매 후보 관찰

    • 4월: 실질 협상 구간

    • 5월 9일 이전: 잔금 가능 여부가 승부처

    모든 매물이 싸지는 것은 아니다.

    하지만 일부 매도자에게는 시간이 적다.

    그 틈이 바로 시장에서 말하는 ‘급매’다.


    11. 마무리

    부동산 시장은 언제나

    • 누군가는 버티고

    • 누군가는 팔고

    • 누군가는 산다.

    다만 같은 시장이라도

    • 준비된 사람에게는 기회가 되고

    • 준비되지 않은 사람에게는 위기가 된다.

    앞으로 몇 달은,

    오랜만에 매수자가 조건을 제시할 수 있는 시간일 수 있다.

    선택은 각자의 몫이다.


    #서울부동산 #급매물 #양도세중과 #다주택자

    #무주택자기회 #부동산정책 #2026부동산

    #5월부동산 #부동산매수전략 #급매잡는법

    #서울아파트 #보유세

    사업
    대출방법에 대해 빌딩의신이 가장 많이 받는 질문

    대출방법에 대해 빌딩의신이 가장 많이 받는 질문

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    상업용 부동산 대출, 어디까지 써볼 수 있을까?

    건물 투자 전에 꼭 알아야 할 대출의 거의 모든 것

    2025년이 저물어가는 요즘, 여전히 많은 분들이 “건물 투자”를 고민합니다.

    그런데 건물 투자는 _현금_만으로 되는 게임이 아니죠. 대출(레버리지)를 얼마나, 어떻게 쓰느냐가 투자 성패를 가르는 핵심입니다.

    이 글에서는 상업용 부동산, 특히 건물 투자 시 꼭 알아야 할 대출 구조를 정리해 봤습니다.


    1. 최근 주택·전세 대출 금리 레벨

    먼저 대출의 기준이 되는 주택담보대출(주담대) 흐름부터 살펴볼 필요가 있습니다.

    • 주택담보대출(주담대)

      • 고정금리(5년 기준): 대략 연 4%대 중반

      • 변동금리: 3~5%대 구간에서 형성

    • 전세대출

      • 주담대보다 보통 약 1%p 정도 낮은 수준

      • 대략 3%대 중후반 정도

    상업용 부동산 대출은 이보다 조금 더 보수적으로 보거나, 추가 가산금리가 붙는 경우가 많습니다. 따라서 수익률, 이자 비용, 공실 리스크를 함께 놓고 계산해야 합니다.


    2. “100억짜리 건물”의 현실적인 대출 구조

    많이 받는 질문이 이것입니다.

    “대표님, 이 건물 100억인데 대출 얼마나 나오나요?”

    은행은 먼저 탁상 감정(간단한 감정평가)을 진행합니다.

    • 100억 매매가라고 해서 감정평가가 100억이 나오는 경우는 거의 없음

    • 통상:

      • 80~90% 수준에서 감정가가 나오는 경우가 많고

      • 보수적으로 보면 70%대가 나오는 경우도 존재

    예를 들어,

    • 매매가: 100억

    • 탁상 감정가: 80억

    • 은행 담보인정비율(LTV): 감정가의 약 70% → 56억 대출 가능

    이 경우, 100억 매입을 위해선 최소 44억 + 취득세·부대비용이 자기 자본으로 필요합니다.

    여기서부터가 진짜 투자의 시작입니다.


    3. 대출 한도를 높이는 방법: 소득·기존 자산의 활용

    “56억밖에 안 나와서 못 사겠습니다…”라고 끝나는 게 아니라,

    여기서 추가 레버리지 옵션들이 등장합니다.

    1) 소득(직업) 활용

    • 의사, 변호사, 대기업 임원 등 고소득 직군

    • 은행 입장에서는 “이자 상환 능력”이 명확한 고객

    • 임대료 + 본인 소득을 함께 보고 추가 대출 여력을 인정해 주기도 함

    2) 공동담보(추가 부동산 담보) 활용

    예시:

    • 내 아파트 시세: 30억

    • 기존 대출: 10억

    • 은행 LTV 인정: 약 70%라고 보면 → 21억까지 담보 인정

    • 이미 10억 대출 있음 → 추가 담보 여력 약 11억

    이런 식으로 자기 집·보유 부동산을 공동담보로 설정해서

    총 대출 가능 금액을 70% → 80% 수준까지 끌어올리는 전략이 가능합니다.

    포인트

    아직 직장 다니고, 소득이 안정적일 때가 레버리지를 최대로 쓸 수 있는 시기입니다.

    은퇴 후에는 똑같은 자산·현금이 있어도 대출 조건이 확 나빠질 수 있습니다.


    4. 전세 낀 집을 공동담보로 넣을 때 주의할 점

    내 집을 전세를 주고, 나는 다른 곳에 살고 있는 경우:

    • 집 시세: 30억

    • 전세보증금: 10억

    • 집을 공동담보로 제공하는 것은 가능

    • 다만 세입자의 동의가 필요한 케이스가 있음

    그래서 전세계약 체결 시, 특약에 다음과 같은 문구를 넣어두는 것이 좋습니다.

    “본 부동산은 선순위 전세보증금 외 추가 담보대출이 발생할 수 있음”

    이렇게 해두면, 나중에 은행 공동담보 설정 시 불필요한 마찰을 줄일 수 있습니다.


    5. “금매” 건물을 잡을 때의 대출 이점

    요즘 시장에 하나둘씩 나오기 시작하는 금매물.

    예시:

    • 매매가: 500억

    • 과거 자산 평가(감정가): 600억 이상

    은행은 기본적으로 매매가 기준으로 보지만,

    • “주변 시세보다 저렴한 금매”

    • “이미 자산 평가(감정)가 높게 나와 있는 건물”

    이런 경우, 매매가 대비 10% 정도 더 높게 평가해 주는 사례도 있습니다.

    • 매매가 500억

    • 감정가 550억으로 책정 → LTV 70%라면 385억 전후 대출 가능

    즉,

    • 감정가를 잘 받아놓고

    • 금매로 싸게 사면

    • 자기자본 투입 비율을 크게 줄이는 구조가 됩니다.


    6. 신축 vs 리모델링: 감정평가가 다르게 나온다

    • 신축 건물

      • 실제 투입 공사비(원가)가 감정평가에서 비교적 잘 인정

      • 토지 + 건물 원가 + 물가 상승률 등을 반영해 감정가 산정

    • 리모델링 건물

      • 투입 원가가 100% 반영되지 않는 경우가 많음

      • 창호 교체, 설비·보일러, 배관, 구조 개선 등은 비교적 인정

      • 단순 내장(페인트, 도장, 텍스 교체 등)은 “사용성 개선” 정도로 보고

        건물 가치 상승폭을 크게 인정하지 않기도 함

    따라서 리모델링 후 대출을 염두에 둔다면,

    • 공사 내역서

    • 세부 공사 항목

    • 사진 및 증빙 자료

    를 잘 정리하여 감정평가사에게 적극적으로 자료 제공하는 것이 중요합니다.


    7. 건물 “용도”에 따른 대출 비율 차이

    은행은 건물의 용도에 따라 리스크를 다르게 봅니다.

    • 업무시설, 근린생활시설(근생) 등

      → 통상 감정가의 약 70% 수준 LTV 가능

    • 교육연구시설(학원, 연구소 등)

      → 임대료 수준이 상대적으로 낮거나 공실 리스크가 높다고 판단

      → 60~65% 수준으로 더 보수적으로 보는 경우 많음

    따라서 현재 건물 용도와

    향후 용도 변경 가능성까지 고민하면서

    미리 금융기관과 상의를 해보는 것이 좋습니다.


    8. 개인 vs 법인, 그리고 “어떤 법인인가”의 차이

    1) 개인 명의

    • 규제가 많고, 심사 기준이 까다로움

    • LTV나 조건에서 상대적으로 불리한 경우 많음

    2) 법인 명의

    • 대체로 개인보다 대출에 유리

    • 단, 법인 종류에 따라 또 갈림

    특히,

    • 부동산 임대업 법인:

      • 최근 규제가 강해졌고, 은행도 보수적으로 보는 편

    • 일반 사업 법인(제조업, 서비스업 등):

      • 사업에 실제로 사용하면서 일부 임대하는 구조라면

      • 대출 비율 70~80% 이상도 가능,

      • 경우에 따라 90% 가까운 레버리지도 나오는 사례 존재

    즉,

    “내 사업에 쓰는 건물 + 일부 임대” 구조가

    은행 입장에서 가장 좋아하는 그림 중 하나입니다.


    9. RTI 50% 시대: 임대수익만으로 대출 버티기 어려워진 구조

    RTI (Rental income to Interest) = 임대업 이자상환비율

    • 예전: 이자 1,000만 원이면, 임대료 1,300만 원 정도면 인정

    • 최근: RTI 50% 기준

      • 이자 1,000만 원이면 임대료 1,500만 원 이상은 나와야

      • 추가 대출 인정에 유리

    이는 곧,

    • 수익률 3%대 건물만 가지고는

    • 대출 비율을 높게 끌어올리기 힘들어졌다는 의미이기도 합니다.

    반대로 보면,

    • 자기자본 비율이 높아야 한다 → 리스크는 줄어든다

    • 결국 “무리한 레버리지로 버티는 시대”에서

      “자기자본과 수익률 균형을 보는 시대”로 이동하는 중이라고 볼 수 있습니다.


    10. 은행 선택: “주거래은행만 믿지 말고 발품을 팔아라”

    은행마다,

    • 분기별로

    • 내부 목표, 리스크 관리 상황에 따라

    대출 의지와 조건이 수시로 바뀝니다.

    • 1분기: A은행, B은행이 적극적

    • 2분기: C은행, D은행이 더 좋은 조건

    • 어떤 시기는 시중은행보다 지방은행, 특수은행이 더 유리

    따라서,

    “주거래은행 + 최소 1~2곳”은 직접 상담해봐야 한다.

    0.1%p 금리 차이도

    규모가 큰 건물에서는 연 수천만 원 차이로 이어질 수 있습니다.


    11. 시설자금 대출: 신축·리모델링·인테리어 공사비 조달

    건물 투자에서 빠질 수 없는 것이 공사비입니다.

    • 신축 공사

    • 리모델링 공사

    • 인테리어 공사

    이때 활용하는 것이 시설자금 대출인데,

    • 일반 개인은 보통 시공사와의 공사 계약서를 제출

    • 은행은 그 금액의 약 70~80% 수준까지 시설자금으로 취급하는 경우 많음

    • 사업계획서를 잘 작성하면 여유 있게 받는 것도 가능

    중요한 것은,

    공사 전부터 “대출 기준으로 인정될 수 있는 공사비”를 염두에 두고

    내역·계약·증빙을 준비하는 것

    입니다.

    그래야 추후에 “공사 다 하고 나서야 돈이 모자라는 상황”을 피할 수 있습니다.


    정리: 건물 투자는 결국 “대출 공부”가 반이다

    상업용 부동산, 특히 건물 투자는

    금액 단위가 크기 때문에 레버리지(대출)를 어떻게 쓰느냐가 핵심입니다.

    • 감정평가 구조

    • 건물 용도별 LTV 차이

    • 개인 vs 법인

    • RTI 기준

    • 공동담보, 금매 활용법

    • 시설자금 대출 구조

    이 정도는 기본 교양 수준으로 알고 들어가야

    억 단위, 십억 단위의 의사결정을 덜 후회하게 됩니다.

    건물 투자를 고민 중이라면,

    “물건 보기”만큼이나 “대출 구조 공부”에 시간을 써야 합니다.

    그게 결국,

    같은 건물을 사더라도 누군가는 더 적은 자기자본으로, 더 안전하게 가져가는 이유입니다.

    부동산
    국회 동의 없이 보유세 폭탄? 정부의 '시행령' 2가지 비밀 무기

    국회 동의 없이 보유세 폭탄? 정부의 '시행령' 2가지 비밀 무기

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    1. 왜 보유세를 올리려는가

    정부는 이미 세 번의 부동산 대책을 내놨지만 효과가 크지 않았습니다.

    그래서 이제 보유세(재산세·종부세) 를 올려서 집값 안정을 시도하려고 합니다.

    하지만 이 정책에는 여러 가지 고민이 따릅니다.


    2. 정부가 고민하는 세 가지 딜레마

    (1) 지방 재정 문제

    • 취득세(집을 살 때 내는 세금) 는 지방자치단체의 수입입니다.

    • 종부세(집을 보유할 때 내는 세금) 는 중앙정부의 세금입니다.

    • 1년 기준으로 보면, 지방세인 취득세는 약 26조 원, 종부세는 약 1조 원입니다.

      즉, 취득세가 종부세보다 26배나 많습니다.

    • 만약 거래를 늘리기 위해 취득세를 깎으면 지방정부의 세금이 크게 줄어듭니다.

      그래서 정부는 함부로 취득세를 내리기 어렵습니다.


    (2) 간접적인 세금 인상 문제

    정부는 세율을 직접 올리면 반발이 심할 것을 알고 있습니다.

    그래서 공시가격과 공정시장가액비율을 조정해서 세금을 간접적으로 올리려 합니다.

    • 공시가격은 정부가 정한 집의 공식 가격입니다.

      예를 들어 시세가 10억 원인 집의 공시가격을 6억9천만 원(69%)에서

      9억 원(90%)으로 올리면 세금이 크게 늘어납니다.

    • 공정시장가액비율은 세금을 계산할 때 적용하는 할인율입니다.

      예를 들어 60%에서 80%로 올리면, 세금 기준 금액이 33% 늘어납니다.

    이 두 가지를 함께 올리면 실제 세금이 두세 배까지 뛸 수 있습니다.

    하지만 공시가격이 오르면 세금뿐 아니라 건강보험료, 기초연금 같은

    복지 혜택 기준에도 영향을 줘서 서민층의 부담이 커질 수 있습니다.


    (3) 누구에게 세금을 더 물릴지의 문제

    현재는 다주택자(집 여러 채 가진 사람) 에게 높은 세금을 매기고 있습니다.

    그러다 보니 “여러 채 팔고 서울에 비싼 집 한 채만 가지자”는

    이른바 ‘똘똘한 한 채’ 현상이 생겼습니다.

    이로 인해

    • 서울의 고가 아파트는 더 오르고,

    • 지방의 집값은 오히려 떨어지며

      가격 격차가 커졌습니다.

    그래서 두 가지 의견이 있습니다.

    1. 비싼 집 한 채 가진 사람에게도 세금을 더 내게 하자.

    2. 지방의 다주택자에게는 너무 가혹하지 않게 하자.

    정부는 이 두 방향 사이에서 절충점을 찾으려 하고 있습니다.


    3. 앞으로의 예상 정책

    단기적으로는 공정시장가액비율을 60%에서 70~80%로 올리는 방안이 유력합니다.

    중장기적으로는

    • 고가 1주택자의 세금 혜택을 줄이고

    • 지방 다주택자의 세금 부담을 완화하는

      방향으로 조정될 가능성이 있습니다.


    4. 핵심 요약

    보유세 개편은 세금을 단순히 더 걷는 문제가 아니라,

    누가 얼마만큼 부담할지를 다시 정하는 문제입니다.

    정치, 지방재정, 복지, 형평성 문제들이 얽혀 있어

    정부가 쉽게 결정을 내리기 어려운 상황입니다.

    배너 이미지
    분양공고
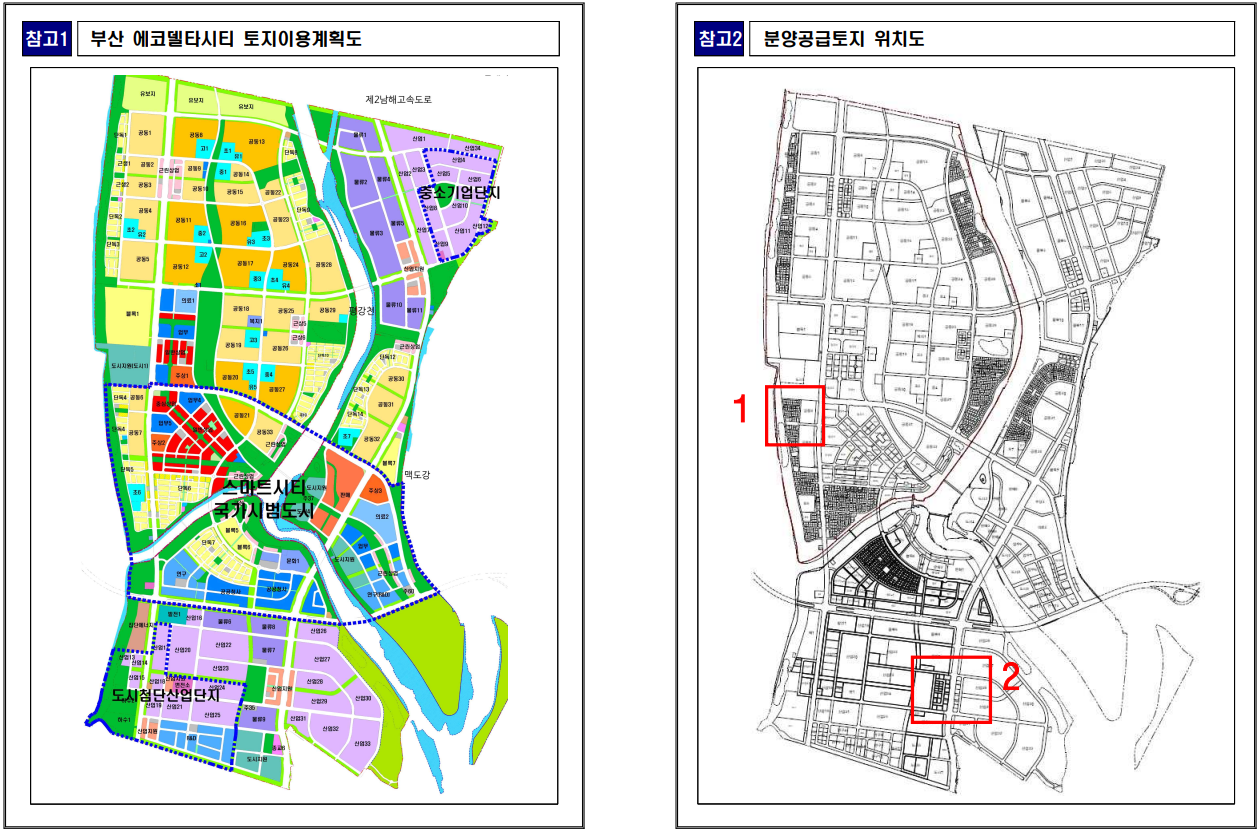
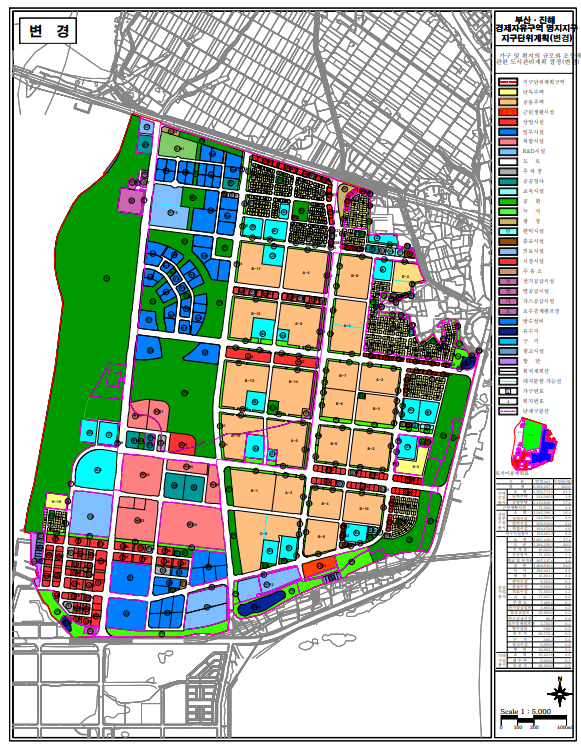
    부산 에코델타시티 조성용지(근린생활시설용지, 산업지원시설용지) 분양 공고

    부산 에코델타시티 조성용지(근린생활시설용지, 산업지원시설용지) 분양 공고

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    핵심 요약 — 부산 에코델타시티 조성용지 분양

    부산 에코델타시티 조성용지(근린생활시설용지, 산업지원시설용지) 분양 공고

    핵심 요약 — 부산 에코델타시티 조성용지 분양 위치: 부산광역시 강서구 강동동 일원 (에코델타시티) 근린생활시설용지 7필지 (3·4블록) — 공급예정가 10.26~10.63억 원, 3층 이하 산업지원시설용지 1필지 (지원9-3블록)...

    • 위치: 부산광역시 강서구 강동동 일원 (에코델타시티)
    • 근린생활시설용지 7필지 (3·4블록) — 공급예정가 10.26~10.63억 원, 3층 이하
    • 산업지원시설용지 1필지 (지원9-3블록) — 공급가 49.88억 원, 5층 이하, 즉시 사용 가능
    • 낙찰 방식: 최고가 낙찰 (일반 경쟁입찰)

    공급 개요

    업로드 이미지 업로드 이미지
    항목 근린생활시설용지 산업지원시설용지
    공급대상 7필지 (3·4블록) 1필지 (지원9-3블록)
    면적 약 511~513㎡ 1,827.1㎡
    분양가격 낙찰가 (10.2억~10.6억 원) 낙찰가 (49.8억 원)
    건폐율/용적률 50% / 120%, 3층 이하 60% / 250%, 5층 이하
    분양조건 준공전토지, 할부이자 미부리/선납할인 적용 준공완료, 선납할인(x), 면적정산(x)
    토지사용 2025년 12월 즉시 가능

    1. 신청 및 일정

    구분 일정 비고
    입찰참가신청 2025.10.02(목)~10.23(목) 9:00 온라인(kwater.or.kr/land)
    보증금 납부 ~10.23(목) 10:00 필지별 가상계좌 입금
    입찰서 제출 ~10.23(목) 11:00 온라인 청약
    개찰 10.23(목) 14:00 시스템 자동 개찰
    낙찰자 발표 10.23(목) 17:00 이후 마이페이지 확인
    계약 체결 10.27(월)~10.31(금) 10:00~17:00 부산EDC사업단 스마트라운지
    • 모든 절차는 K-water 온라인청약시스템에서만 가능.
    • 공동인증서 필수, 우편 및 현장 접수 불가.
    • 마감 이후 신청·취소 불가.

    2. 신청자격

    • 만 19세 이상 개인 또는 법인(실수요자)
    • 1인 복수 필지 신청 가능, 1필지에 2인 이상 공동신청 가능
    • K-water 임직원 및 배우자·직계 가족은 신청 불가

    3. 입찰 방식

    • 공급 방법: 일반 경쟁입찰
    • 입찰보증금:
      • 입찰금액(예정가 아님)의 5% 이상
      • 입찰금액은 보증금의 20배 초과 불가
      • 예정가 미만 입찰은 무효 처리
    • 입금 명의: 신청자 본인 또는 공동대표 1인 명의로만 가능
    • 잘못된 계좌 입금은 무효(추첨 후 5영업일 이내 환불)

    4. 낙찰자 결정

    낙찰 방식 안내

    • 공급예정가격 이상 최고가 입찰자(단독응찰 포함)를 낙찰자로 결정
    • 동일 가격 입찰자 발생 시, 신청 시 입력한 숫자를 이용한 자동 난수 추첨으로 결정
    • 결과는 온라인청약시스템 마이페이지에서 개별 확인 가능

    5. 계약 및 납부

    • 계약금: 낙찰가의 10%(입찰보증금 포함)
    • 납부방식 선택 가능:
      • 단기납부: 계약 10% → 3개월 내 80% 이상 → 6개월 내 잔금
      • 분할납부:
    분양가 구간 납부기간 최소 횟수
    5억~20억 2년 내 4회 이상
    20억~100억 3년 내 6회 이상
    100억~300억 4년 내 8회 이상
    300억 이상 5년 내 10회 이상
    • 금리 조건
      • 할부이자율 3.5%
      • 선납할인율 5.0%
      • 지연손해금율 8.5%
    • 세금
      • 분할납부 2년 이상 시 연부취득세 신고 의무
      • 완납 시 완납일이 취득일로 간주
      • 재산세(6월 1일 기준) 완납자 부담 가능

    6. 면적정산

    • 조성사업 준공 후 확정측량에 따라 면적 증감 정산
    • 감소분: 환급 + 예금은행 1년 정기예금 이자 적용
    • 증가분: 통지일로부터 2개월 이내 납부 (지연 시 지연손해금 부과)

    7. 토지사용 및 소유권 이전

    구분 블록 사용가능시기 비고
    근린생활시설용지 3·4블록 2025년 12월 건축 가능 시점
    산업지원시설용지 9-3블록 즉시 준공 완료 토지
    • 토지사용승낙은 분양대금 50% 이상 납부 + 보증서 제출 시 가능
    • 소유권 이전은 대금 완납 및 사업준공, 지적정리 완료 후 가능

    8. 명의변경(전매)

    • 원칙적으로 금지, 예외적인 경우에만 가능
    • 허용 예시:
      • 공익사업 관련 토지 이전
      • 법인 분할 또는 신탁계약
      • 상속, 부도 등 불가피 사유
    • 연체 중에는 승인 불가(완납 시 조건부 가능)
    • 위반 시 계약 해제 및 위약금 10% 부과

    9. 계약 해제 및 위약

    계약 해제 사유

    • 허위 또는 부정한 방법으로 분양받은 경우
    • 중도금이나 잔금 6개월 이상 연체 시
    • 지정용도 외 사용 시

    → 계약 해제 및 환수, 위약금 10% 부과, 원상복구 및 손해배상 청구 가능


    10. 기타 유의사항

    현장 실무 주의사항

    • 법령, 조례, 지구단위계획 등 강화 시 강화 기준 적용
    • 건축 제한, 진출입 제한, 경관·문화재·공항 영향구역 사전 확인 필요
    • 전기·통신·가스·난방 등 인입시설 설치 및 비용은 매수자 부담
    • 지반은 연약층이며 P.P. MET, PBD 등 지반개량 방식 적용
    • 에코델타시티는 집단에너지 공급지역(부산도시가스 협의 필요)
    • 공항 인접 지역으로 김해공항 비행안전 권고사항 준수
    • 공공시설 훼손 시 원상복구 의무

    11. 실무 체크리스트

    1. 필지 검토: 면적·가격·위치·가로·인접용도·진입여건 확인
    2. 규제 확인: 지구단위·건축조례·경관·문화재·집단에너지·공항 영향
    3. 입찰 준비: 공동인증서 확보, 입찰금액 5% 이상 보증금 입금
    4. 낙찰 이후: 결과 확인 후 계약서류 준비, 계약금 10%, 납부방식 결정
    5. 설계 전 검토: 사용 가능 시기, 면적정산 리스크, 인입 협의, 지반 확인
    6. 자금계획: 이자율, 세금, 집단에너지 부담금 등 반영
    7. 시공 전 협의: 전기·가스·통신 등 각 기관과 인입·시설 협의 필수

    12. 실무 코멘트

    • 근린생활시설용지는 3층 이하 상가·업무용 건축에 적합하며, 다가구·다세대용은 불가.
    • 산업지원시설용지는 즉시 사용 가능하고, 완납 시 소유권 이전 가능.
    • 소유권 이전 시점 및 면적정산 일정은 반드시 자금계획에 반영 필요.
    • 지구단위계획과 조례가 변경될 수 있으므로 설계 전 최신본 반드시 재확인.
    • 집단에너지, 공항 영향, 인입 협의는 설계 초기 단계에서 검토해야 함.
    • 기반시설·인입설비 공사 중 공공시설 훼손 시 즉시 원상복구해야 함.
    분양공고
    부산 에코델타시티 조성용지(단독주택용지) 분양 공고

    부산 에코델타시티 조성용지(단독주택용지) 분양 공고

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    첨부파일 1개

    핵심 요약 — 부산 에코델타시티 단독주택용지(5BL)

    부산 에코델타시티 조성용지(단독주택용지) 분양 공고

    핵심 요약 — 부산 에코델타시티 단독주택용지(5BL) 공급 위치: 부산 강서구 강동동 일원 / 단독주택용지(주거전용) 65필지 규모: 건폐율 40%, 용적률 80%, 최고 3층·2가구 이하 면적 범위: 약 217–297㎡ /...

    • 공급 위치: 부산 강서구 강동동 일원 / 단독주택용지(주거전용) 65필지
    • 규모: 건폐율 40%, 용적률 80%, 최고 3층·2가구 이하
    • 면적 범위: 약 217–297㎡ / 총분양가 약 3.58–5.15억 원(필지별 상이)
    • 신청 예약금: 필지당 1,000만 원(가상계좌 납부)
    • 단독 5블록 토지사용 가능 예정: 2025년 12월

    공급 개요

    업로드 이미지

    분양대상토지(빨간테두리)

    업로드 이미지 업로드 이미지
    항목 내용
    공급대상 단독주택용지(5BL) 65필지
    분양가격 분양 공고문 참조
    신청자격 1인(개인 또는 법인) 1필지 이상 신청 가능, 1필지에 2인 이상 공동신청 가능
    분양조건 준공전토지, 면적정산

    신청 자격 조건

    • 만 19세 이상 개인 또는 법인(실수요자)
    • 동일인이 같은 필지 중복신청 불가
    • 공동신청 시 전원 자격·전자서명 필요, 공동인증서 필수
    • K-water 임직원 본인·배우자·직계 제외
    • 마감 후 취소·변경 불가

    신청 및 계약 일정

    단계 일정 비고
    신청 기간 10/02 ~ 10/22 10:00 온라인 청약시스템
    예약금 납부 ~10/22 11:00 가상계좌 입금
    추첨 10/22 14:00 시스템 자동 추첨
    결과 발표 10/22 17:00 이후 마이페이지 확인
    계약 체결 10/27 ~ 10/31 온라인 계약

    세부 정리


    1) 물량·규제 요약

    • 단독 5-1~5-8 블록 65필지(세부 면적·가격 표). 건폐율 40%, 용적률 80%, 최고 3층·2가구 이하.
    • 위치·블록 도면·용도계획도 제공(참고 도면 참조).

    2) 신청·추첨·계약

    • 자격: 일반 실수요자(개인/법인). 동일인이 같은 필지 중복신청 불가. 공동신청 전원 자격·전자서명 필요, 공동인증서 필수. 마감 후 취소·변경 불가.
    • 일정: 신청/입금/추첨/발표/계약은 상기 요약. 시스템 시간 기준, 필요 시 일정 조정 공지.
    • 예약금: 필지당 1,000만 원. 기한 내 미입금 시 추첨 제외. 오입금은 추첨일 기준 영업일 5일 내 반환. 당첨 후 미계약 시 예약금 귀속.

    3) 대금 납부·이자·세금

    • 단기납부: 계약 ≥10% → 3개월 내 80%↑ → 6개월 내 잔금.
    • 분할납부: 총액 구간별 1.5~5년, 6개월마다 최소 횟수 이상 균등분할(복수 필지는 총액 기준 약정 가능).
    • 금리(현행): 할부 3.5%, 선납할인 5.0%, 지연손해금 8.5%.
    • 세금: 연부취득(2년↑ 분납) 시 분납 때마다 취득세 신고. 완납일이 취득일로 간주. 재산세(6/1)는 완납 시 매수자 부담 가능.

    4) 사용·등기·면적정산

    • 사용가능: 지반처리 완료 후 건축 가능(등기와 무관). 단독 5블록 2025년 12월 사용 가능 예정. 사용승낙은 분양대금 50%↑ + 보증서/이행보증보험 등 요건.
    • 등기: 대금 전액 납부 + 사업준공 후 지적·등기 정리 완료 시 소유권 이전.
    • 면적정산: 확정측량 증감분 ㎡단가 정산 — 감소 환급(이자 가산), 증가 2개월 내 납부(지연 시 연체).

    5) 처분제한·위약

    • 명의변경: 원칙 금지. 예외사유에서만 동의 후 가능(사유·기간·가격 요건 별도). 연체 중 불가(조건부 완납 시 가능).
    • 해제·환수: 부정·허위, 6개월↑ 중도/잔금 연체 등은 해제·환수 + 위약금 10%. 원상복구·손해배상 청구 가능.

    6) 설계·시공 실무 유의

    • 규제 적용: 건축법·지구단위·조례 등 가장 엄격한 기준 적용. 공고 후 강화되면 강화 기준 적용. 문화재·경관·진출입 제한구간 사전 확인.
    • 인입·기반시설: 전기·통신·가스·난방 간선 인입 협의/비용 매수인 부담. 공공시설 훼손 시 원상복구. 경계복원측량·굴착 전 관리자 협의.
    • 지반·환경: 연약지반(지반개량), 집단에너지 지역, 공항 인접 권고 반영. 건축사토·폐기물 적정 처리 필수.

    체크리스트 (실행 순서)

    1. 필지 선정: 면적·가격·가로·진입·인접시설 검토(표·도면·위치도).
    2. 규제 확인: 지구단위·조례·경관·진출입 제한·문화재·집단에너지·공항 권고.
    3. 신청 준비: 공동인증서, 신청자격 확인, 예약금 1,000만/필지 계좌 준비·이체.
    4. 추첨/계약: 결과 확인 → 계약서류(개인/법인/대리) 준비 → 납부 방식 선택.
    5. 설계 전: 사용가능시기(5블록 2025년 12월), 면적정산 리스크, 인입 용량·루트, 경계측량·지반·공공시설 위치 확인.
    6. 자금계획: 선납/지연/할부이자·취득세·재산세·집단에너지 비용 반영.

    주의사항

    • 소유권 이전 시점 지연과 면적정산은 반드시 자금·일정 리스크로 반영할 것
    • 지표(40/80/3F·2가구) 특성상 다가구·다세대 전환은 곤란 — 단독/2가구 프로그램에만 적합
    • 집단에너지·공항 권고를 초기에 반영해 변경비용 최소화
    • 인입·경계·공공시설 사전협의 필수
    사업
    "현재 난리난 부동산 시장" 추석 이후 어떻게 될지 알려드릴게요 [ #너나위부동산특강 ]

    "현재 난리난 부동산 시장" 추석 이후 어떻게 될지 알려드릴게요 [ #너나위부동산특강 ]

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    1) 지금 시장, 무엇이 다른가

    공통점(2018년 여름 1차 폭등기와의 유사성)

    • 체감 온도 급변: “엘리베이터에 매수자/중개인 가득”했던 2018 하계 폭등기와 유사한 동시 러시 현상.

    • 심리 전염 경로: 명절·가족모임·SNS를 매개로 “사야 한다”는 바이럴이 확대.


    차이점(이번 사이클의 특징)

    • 자산군 동시 상향: 주식·금·코인·부동산이 동시에 들썩 → FOMO 확대.

    • 파급 범위 확장: 마포·성동 같은 핵심지만이 아니라 인접/후행 권역, 경기권까지 활발한 매수.

    • 정책·규제의 불확실성: 과열 시 강한 규제 카드 재발 가능성(타이밍·강도 예측 어려움).

    결론: 분위기는 중후반 폭등 국면에 가깝지만, 캘린더상으론 아직 이른 사이클처럼 보일 수 있어 판단 오류가 커진 상태.


    2) 과거에서 얻는 교훈

    • 폭등 직후의 조정기: 2018 폭등 이후 2019년 1~10월 하락.

      → 신고가 추격 매수는 9~10개월의 하방 스트레스를 초래, 손절/후회로 이어짐.

    • 가격과 기간을 동시에 보라: “기간론”만 보면 오판. 가격 레벨의 급변이 더 중요.


    3) 지금 당장 피해야 할 것 (패닉바잉 방지)

    1. 호가 추격: 신고가 행진에 감정적 추격 매수 금지.

    2. 과잉 레버리지: 정책/금리/규제 변화에 버티기 어려운 연쇄 차입(지인·사채 포함) 금지.

    3. 한 번에 큰 점프: “노원→광진”식의 직행 점프는 조정 국면을 무덤으로 만들 수 있음.

    4. 뉴스·SNS 의존: “어디 신고가” 헤드라인만 보고 의사결정 금지. 동네 내부의 온도차가 항상 존재.


    4) 해야 할 것 (행동 프레임)


    A. 체력(버티기) 진단 — “돌다리 전략” 전제

    • 현금흐름: 월상환/관리비/세금/교육·의료 포함 12개월 버팀 재원 확보?

    • 레버리지 캡: LTV/DSR 내에서 추가 충격(-10~15%)을 견딜 수 있는가?

    • 스트레스 테스트: 금리 +100bp, 가격 -10%, 가구소득 -10% 가정 시 적자전환 여부.

    체력 미달이면: 진검다리(스텝업) 접근 — “노원→동대문→광진”처럼 중간 정거장을 밟아 이동.


    B. 고르기(선정력) — “상대 저평가 스캐너”

    • 권역 파급 순서: 핵심역(지하철/업무지구)→인접권→후행권 온기 확산을 지도에 그려보기.

    • 동일 생활권 대체재: “과천 급등 ↔ 평촌 미온”, “성동 급등 ↔ 동대문/광진 후행”처럼 상대·시차 포착.

    • 동일 단지군 내 격차: 동/라인/층/향에 따른 내부 스프레드 활용.

    • 실거래-호가 괴리: 직전 3개월 실거래 분포보다 호가가 과도한지.

    • 거래량/체결속도: 거래가 ‘붙는’ 가격대를 확인(거래량 회복=바닥 논리 오용 금지, 체결 속도가 핵심).

    하나라도 싸구려 이유가 있으면 패스. “싸서 사는 게 아니라 덜 오른 합리여야 함.”


    5) 의사결정 트리

    ① 내 집 갈아타기(보유→상향/평준화)

    • (조건) 기존 주택 처분대금 + 주담대 한도(6억) + 신용대까지 합쳐 안전 레버리지 내면 진행

    • (아니오) → 스텝업(중간 정거장), 기존 집의 가치보전/현금흐름을 유지하며 다음 타이밍 준비

    ② 신규 무주택 매수(첫 진입)

    • (조건) 체력 진단 통과 + 상대 저평가 후보 확보 → 분할탐색/분할진입(급매·실거래 레벨 근접)

    • (아니오) → 현금·금융자산 비중 유지, 지역·단지 현장 데이터 축적(임장/실거래 추적)


    6) 실행 체크리스트(바로 적용)

    현장 데이터

    • 최근 3~6개월 실거래가 히트맵(층/동/라인 별)

    • 거래 체결 속도(계약일 간격, 가격대별 체결률)

    • 전세/월세 스프레드(갭·역전세 리스크)

    • 규제/공급 캘린더(분양·입주·학군·교통 호재/악재)

    재무・리스크

    • 버팀 재원 12개월 + 비상자금

    • 금리 +100bp, 가격 -10% 스트레스 테스트

    • 보험/세금(재산세·취득세·중개보수·옵션/인테리어) 반영

    딜 전술

    • 실거래 레벨±에서 조건부 오퍼(특약: 하자/잔금일/비품)

    • 대체 후보 3~5개 동시 진행(심리 안전장치)

    • 고점 추격 금지: 거래가 끊기면 멈춤 규칙 적용


    7) 케이스로 보는 적용

    케이스 A — 무주택 30대, 예산 6~8억, 경기도 역세권 희망

    • 전구간 급등 뉴스 ≠ 전단지/동네 동일 상승 아님. 핵심역 가까운 단지/후행 단지 스프레드를 지도/표로 확인.

    • 전세가 반등/안정 여부 체크(역전세 리스크 상쇄).

    • 실거래-호가 괴리 큰 신고가 단지는 보류, 직전 거래대 근처에서 협상.

    케이스 B — 1주택 갈아타기(8→12억권)

    • 기존 매도 선진행 or 동시진행 원칙(브릿지 차입 최소화).

    • 스텝업 루트로 한 번에 점프 대신 중간 생활권 거쳐 목표지로 이동.


    8) 투자/내집의 공통 역량 2가지(핵심만 기억)

    1. 체력관리: 내가 얼마까지 버틸 수 있는가(현금흐름·레버리지·심리 한계).

    2. 저평가 탐색: 같은 권역 안의 후행·대체재, 단지 내부 라인/층/향 스프레드, 체결 속도로 판단.


    9) 마음가짐

    • 도태 공포(FOMO)는 최악의 의사결정 유도장치.

    • 시장은 오르내림의 골짜기로 이동한다. 그 골짜기가 내 무덤이 되지 않게 체력·선정력으로 대응.

    • “남의 신고가”가 아니라 내가 감당할 수 있는 승부를 설계하자.

    생숙
    생활숙박시설의 오피스텔 용도변경을 위한 화재안전성 인정기준 제정

    생활숙박시설의 오피스텔 용도변경을 위한 화재안전성 인정기준 제정

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    첨부파일 1개


    생활숙박시설 → 오피스텔 용도변경을 위한 화재안전성 인정기준


    1. 제정 배경

    왜 이 기준이 만들어졌나

    생활숙박시설의 오피스텔 용도변경을 위한 화재안전성 인정기준 제정

    생활숙박시설 → 오피스텔 용도변경을 위한 화재안전성 인정기준 1.

    • 생활숙박시설을 주거용으로 합법적으로 사용하려면 오피스텔로 용도변경 필요
    • 그러나 복도폭 기준(1.8m)을 충족하지 못해 변경이 불가능한 사례가 많았음
    • 「건축법 시행령」 개정(2025.4.15, 2025.7.16 시행)으로, 소방서장 검토 + 지방건축위원회 심의를 거친 경우 복도 유효너비 1.5m 이상도 인정하도록 기준 완화

    2. 주요 내용

    (1) 적용범위 (제2조)

    • 복도 유효너비를 완화 적용하려는 경우
    • 화재위험성 및 피난안전성 검토를 거쳐 오피스텔로의 용도변경에 적용

    (2) 인정기준 항목별 정리

    항목 기준 비고
    사전확인 신청 (제3조) 시·도지사 또는 시장·군수·구청장에게 신청, 20일 이내 통보 변경 전·후 평면도, 내화·방화·피난·건축설비 관련 도면 첨부
    화재안전성 사전검토 (제4조) 소방시설·피난안전 성능 전문업체에 위탁 검토 가능 소방시설공사업법 기준 자격 보유 업체
    소방서장 인정 (제5~6조) 성능위주설계 평가단(5~9명) 검토, 화재·피난 모의실험 결과 필요 6층 미만 + 연면적 300㎡ 미만은 모의실험 생략 가능
    지방건축위원회 심의 (제7조) 변경허가·신고 적정성, 피난시설·방화구획 적합성, 용도변경 타당성 심의 소방서장 인정 후 진행
    용도변경 신고·검사 (제8조) 화재안전성 검토결과서 + 건축위원회 심의결과 첨부 현장검사로 설계도서 일치 여부 확인

    3. 신청 절차

    1
    지자체 사전확인 — 시·도지사 또는 시장·군수·구청장에게 가이드라인 적용 대상 여부 확인 신청, 20일 이내 통보 수령
    2
    전문업체 화재안전성 사전검토 — 피난·방화 성능 보강 방안 마련 및 모의실험 진행
    3
    소방서장 화재안전성 인정 신청 — 사전확인 결과서, 화재안전성 검토 신청서 등 서류 첨부, 성능위주설계 평가단(5~9명) 검토 후 인정 여부 통보
    4
    지방건축위원회 심의 — 건축허가 관할 지자체장에게 심의 신청 후 의결
    5
    용도변경 신고 — 화재안전성 검토결과서, 지방건축위원회 심의결과서 첨부 후 신고, 현장검사 완료

    4. 주의사항 및 예외

    반드시 확인할 사항

    • 적용 제외: 2024.10.16 이전 허가 신청분에는 이 기준 적용하지 않음
    • 모의실험 생략 조건: 6층 미만이고 해당 층 연면적 300㎡ 미만인 경우에만 가능
    • 고시 시행일: 발령 즉시 시행 (건축법 시행령 개정 2025.4.15, 2025.7.16 시행)
    • 복도 유효너비: 완화 적용 최솟값은 1.5m이며, 그 이하는 인정되지 않음

    5. 관련기사

    업로드 이미지

    당초 생활형숙박시설로 허가됐다가 오피스텔로 용도변경이 이뤄진 안양 소재 건물.

    생활형 숙박시설의 주거용도 사용이 금지됐지만 여전히 경기도 내 2만3천여 호에 달하는 생활형 숙박시설이 숙박업 등록을 하지 못하고 있다.

    숙박업으로 등록하지 않을 경우 주거용도 사용 여부를 조사해 이행강제금이 부과될 예정이지만, 대부분의 시설은 금전 등의 문제로 오피스텔로의 용도 변경이 어려운 처지임을 호소한다.

    3일 도에 따르면 지난 5월 기준 도내 3만7천여 호에 달하는 생활형 숙박시설 가운데 1만3천500여 호(36%)만 숙박업 등록을 마친 상태로, 나머지 2만3천500여 건은 아직 숙박업으로 등록되지 않은 상태다.

    생활형 숙박시설은 장기 체류 관광객 유치를 위해 지난 2012년 도입됐지만 관련법상 주택으로 인정되지 않으며 시행사 측이 공공시설물 확보 의무를 지지 않아도 되거나, 양도세나 취득세 등 부동산 규제를 피할 수 있다는 점에서 인기를 끌었다.

    그러나 정부는 지난 2021년 5월 건축법 시행령 개정을 통해 주거 용도로 사용하는 생활형 숙박시설을 오피스텔로 전환토록 하고, 이를 지키지 않을 경우 이행강제금을 부과하도록 했다. 기초지자체 등이 건축과 사업 인허가 등 다양한 법적 절차를 내주는 과정에서 눈 감고 있던 생활형 숙박시설의 주거 용도 사용 여부가 갑작스레 법 테두리 안으로 들어온 셈이다.

    상황이 이렇자 도는 지난해 9월 기준 800여 건에 불과하던 생활형 숙박시설의 숙박업 등록을 올해 1만3천500여 호까지 늘린 상태지만, 정부의 이행강제금 부과 유예 기간인 올해 말까지는 추가적인 숙박업 등록건수가 많지 않으리라 예상하고 있다. 뿐만 아니라 지난 5월 기준 준공이 예정돼 있거나 현재 건축 중인 도내 생활형 숙박시설은 1만2천여 건에 달하는데, 이 역시 숙박업 등록을 마치지 않고 거주할 경우 관련법에 따라 이행강제금이 부과될 예정이어서 일부 수분양자들은 시행사 등을 대상으로 분양계약 취소를 요구하는 소송을 진행하는 경우도 발생하고 있다. 최근 안산의 한 생활형 숙박시설도 수분양자들이 '2021년 6월 물건을 분양받을 당시 주거시설로 안내받았다'고 주장하며 시행사 등을 상대로 소송을 제기한 상태다.

    문제는 생활형 숙박시설을 오피스텔로 용도변경하려면 조례나 관련법 등에 따라 주차장 등 공공시설물을 확보해야 하거나 오피스텔 건축기준에 맞춰 추가 공사를 진행해야 하는 등 숙박시설 소유주에게 경제적 부담이 가해진다는 점이다.

    정부가 지난 2021년 10월부터 오피스텔로의 용도변경 기준을 완화하며 발코니를 허용하거나 전용출입구 설치, 바닥난방 설치 제한 등 규정을 적용하지 않기로 했지만, 도내 생활형 숙박시설 가운데 오피스텔로 전환된 사례는 3천여 호(약 8%)에 불과하다.

    도 관계자는 "현재로서는 소유주 등과 접촉해 숙박업 신고를 유도하는 등 지속적으로 현행법에 따른 조치를 안내할 수 밖에 없는 상황"이라며 "제도 개선 사항이 도출될 경우 중앙부처에 개정을 건의할 예정"이라고 말했다.

    출처 : 기호일보 - 아침을 여는 신문(http://www.kihoilbo.co.kr)

    배너 이미지
    정부
    [Full] 부자 소리 듣던 주유소 사장은 다 어디갔을까 | 인사이트30

    [Full] 부자 소리 듣던 주유소 사장은 다 어디갔을까 | 인사이트30

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    업로드 이미지

    [Full] 부자 소리 듣던 주유소 사장은 다 어디갔을까 | 인사이트30

    1) 무엇이 벌어지고 있나: 현황 폐업·휴업 급증 : 최근 6년 반 사이 전국에서 약 1,000곳이 문을 닫으며 구조적 축소가 진행 중.


    1) 무엇이 벌어지고 있나: 현황

    • 폐업·휴업 급증: 최근 6년 반 사이 전국에서 약 1,000곳이 문을 닫으며 구조적 축소가 진행 중. 통계에 안 잡히는 휴업·방치도 다수.

    • 수익성 붕괴: 영업이익률이 1990년대 ‘10% 후반’ → 최근 ‘1%대’**로 급락. 가격경쟁 심화, 물동량 둔화, 비용 상승이 동시 압박.

    • 철거/정화 ‘종료 비용’ 장벽: 폐업하려면 시설 철거 + 토양오염 조사·정화가 필요. 평균 1억 원대(규모·오염도에 따라 수천만~수억 원)로, 자금 사정이 나쁜 영세 사업자에겐 사실상 ‘폐업 불능’.

    • 방치의 사회적 비용: 펜스만 둘러진 채 방치 → 미관 저해·안전사고 위험·환경오염·범죄 취약(‘깨진 유리창’ 효과).


    2) 왜 이렇게 됐나: 구조적 원인 5가지

    1. 정책·제도 변화와 과열 경쟁

      • 90년대 이후 거리제한·허가제 완화로 주유소 급증 → 이후 장기 과당 경쟁.

      • 알뜰주유소(공공 주도 가격 인하 유도) 확산으로 시장가격 하방 압력 강화. 소비자 후생은 있었지만 영세 주유소 수익성 악화.

    2. 수요 구조 변화(교통·물류·지역권 변화)

      • 고속도로·우회도로 신설로 통행 흐름 변경 → 구(舊) 노선 주유소 타격.

      • 대중교통 확충·물동량 둔화로 차량 주행거리·주유 빈도 감소.

    3. 내연기관 연료 수요의 중장기 축소

      • 전기차·수소차 보급 확대 정책 가속. 2030~2040년으로 갈수록 휘발유·경유 판매량 두 자릿수~수십 % 감소 전망.

    4. 원가·고정비 상승과 마진 압착

      • 인건비·임대료·공공요금 상승, 카드 수수료, 안전·환경 규제 비용 증가.

      • 판매단가 등락이 심한데 소매 마진은 **한 자릿수(5% 내외)**로 고착.

    5. 폐업 비용의 비가시성·불확실성

      • 지하탱크 노후로 누유 시 오염토 정화비가 예측불가(수천만~수억).

      • “장사가 안 돼 폐업을 결심해도 돈이 없어 폐업을 못하는” 역설.


    3) 숫자로 보는 비용 구조(현장 인터뷰 기준 범위)

    • 지상 시설 철거: 5,000만~6,300만 원(평균치, 규모·구조물에 따라 가감).

    • 토양오염 조사·정화 + 지하탱크 철거: 7천만~2억+(평균 1억 3천만 전후), 대형·고오염 현장은 3~5억+ 사례도 존재.

    • 합산 평균 1억대 중반이 흔하고, 불확실성이 크므로 사업자에겐 큰 리스크.


    4) 파급효과: 지역경제·도시관리·환경

    • 상권 타격: 교통 흐름 바뀐 구도심·국도변은 공실률 25~40%+ 언급. 권리금 붕괴, 회식·단체 수요 소멸, 매출 30~50% 감소 호소.

    • 환경·안전 리스크: 방치부지에서 무단침입·화재 위험·폐기물 투기·누유 가능성. 주변 토양·지하수 오염 우려가 누적되면 정화비가 기하급수적으로 상승.

    • 자영업·가계 파괴: 영세·가족경영 비중 높아 부채 의존·현금흐름 악화 → 폐업도 못한 채 장기 휴업으로 방치.

    • 정책 신뢰 저하: 친환경차 보급 같은 ‘미래 방향’엔 자원이 배분되지만, 그 **그늘부문(주유소 산업 전환·정화비 문제)**은 제도 공백.


    5) 2040 시나리오(업계·연구자 전망 교차)

    • 생존 가능한 주유소: 현재 대비 **약 30% 내외(≈ 3,000곳)**만 지속 가능하다는 분석 다수.

    • 손실률 전망: 2030년 영업손실률 1자리%대 후반~10% 내외, 2040년 30% 내외까지 확대 관측(전환 속도·유가·물류경기 변수에 따라 상하).

    • 산업 정의(Just) 전환 과제: 내연차 축소가 구조적이라면, 퇴출·전환의 사회적 비용을 누가 어떻게 분담할 것인지가 핵심 이슈.


    6) 해법 패키지: ‘방치 최소화 + 전환 촉진 + 안전망’

    (A) 단기(1~2년): 방치·오염 리스크 줄이기

    • 폐업·정화 ‘바우처’: 영세 주유소 대상 정화·철거 비용 일부 지원(소득·자산·매출 기준).

    • 우선 철거·담장 정비 의무화 + 소액 보조: ‘깨진 유리창’ 방지.

    • 지자체–환경공단 합동 원스톱 절차: 조사·설계·정화·사후검증까지 패키지화해 불확실성·시간·비용을 낮춤.

    • 토양오염 책임한도·보험제(표준 담보): 예측불가 정화비의 상한 설정으로 폐업 의사결정 가능하게.


    (B) 중기(3~5년): 전환 유도와 대체수익 창출

    • 수소충전·초급속 EV충전 허브 전환: 도심 코어 입지부터 용도변경·인허가 패스트트랙.

    • 로지스틱스 라스트마일·소형창고·픽업스테이션: 교외 입지는 물류 결합형 전환.

    • 생활SOC(공영주차·스몰파크·공공임대편의): 공공 선매·임대 후 공공목적 활용하되 민간 운영 수익모델 병행.

    • 민관 펀드(Revitalization Fund): 정화·개발·운영까지 프로젝트 파이낸싱으로 뒷받침.


    (C) 제도·재원: 정의로운 전환(Just Transition)

    • 친환경차 보급 예산의 일부를 ‘퇴출·정화’로 의무 배분: 보급과 그늘의 균형 재정.

    • 알뜰주유소 제도 재설계: 공공가격효과는 유지하되 영세사업자 과당출혈 방지 장치(지역별 상한·기간제 운영·민영화 재검토 등).

    • 사업자 안전망: 전직·재창업 교육, 정화비 ‘후불·분납’ 제도화, 사회보험 연계.


    7) 사업자 체크리스트

    1. 현장 진단: 지하탱크 누유 가능성, 석면 유무, 토양오염 예비조사.

    2. 재무 시뮬레이션: ‘유지’ vs ‘전환(EV/수소/물류)’ vs ‘폐업’.

    3. 정화·철거 견적을 ‘두 갈래’로: ①지상철거 ②지하·오염 정화(상·하한 제시).

    4. 토지 활용도 분석: 상업·물류·공공 임대 등 최유효이용(HBU) 검토.

    5. 인허가 전략: 도시계획·교통·환경 규제 체크 + 지자체 사전협의.

    6. 자금 조달: 보조·융자·세제(개발 부담금·취득세 감면) 확인, 민관펀드 접점 찾기.

    7. 안전·리스크 관리: 방치 기간 최소화, 경계·조명·CCTV, 임시 활용(임대주차·임시시장 등)로 무주공간화 방지.


    8) 결론

    국내 주유소 산업은 수요 구조 전환(전동화), 과열 경쟁의 후유증, 폐업·정화 비용의 덫이라는 3중 구조적 압력에 갇혀 있습니다. 방치 부지가 늘어날수록 환경·안전·도시미관의 비용은 커집니다. 해법은 정화·철거의 비용 불확실성을 낮추고, EV/수소·물류·생활SOC 등으로 전환을 촉진하며, 영세 사업자에 대한 정의로운 전환 지원을 설계하는 것입니다. 보급 정책과 그늘 정책을 동시에 작동시킬 때, ‘흉물’은 새로운 도시 인프라로 바뀔 수 있습니다.


    #주유소폐업 #주유소방치 #주유소흉물 #주유소구조조정 #영세주유소 #알뜰주유소 #전기차보급 #수소차보급 #내연기관축소

    #토양오염정화 #주유소철거비용 #주유소수익성 #주유소경영난 #주유소환경문제 #주유소전환 #전기차충전소전환 #수소충전소전환

    #지역경제위기 #주유소미래 #주유소산업침체

    법규
    [6·3대선] 건설업계가 새 정부에 바라는 현안과 정책

    [6·3대선] 건설업계가 새 정부에 바라는 현안과 정책

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    지방 미분양 주택 해소·다주택자 규제 완화


    재개발·재건축·리모델링 사업 활성화 필요

    ‘도시분쟁조정위원회의 심사·조정 대상’ 확대 등


    서울시내 아파트 건설 현장. 사진=연합뉴스 제공

    매일일보 = 윤하늘 기자  |  건설업계가 새 정부에 ‘건설경기’ 회복을 위한 정책이 적극 추진돼야한다고 목소리를 높이고 있다. 건설·부동산 부양을 위한 ‘세제 개편’은 물론, 재개발과 재건축, 리모델링 사업의 균형잡힌 활성화 정책을 통한 ‘일감’ 확보가 우선돼야한다는 게 공통적인 입장이다.


    3일 건설업계에 따르면 각 건설사들은 협회 등을 통해 지방 미분양 주택 해소와 다주택자 규제 완화, 재개발·재건축·리모델링 활성화 등을 통한 민간 주택공급 확대, 수요 회복 위한 대출한도 확대, 분양가상한제 폐지 등을 요청했다.


    대한건설협회가 최근 양당 의원들에게 공유한 '차기 정부에 바라는 건설정책 과제'를 담은 정책제안을 보면 △미분양 아파트 취득세 50% 경감 △5년간 양도세 전액 감면 △미분양 아파트 매입 규모·면적 확대 및 매입 가격 현실화 등의 세제 감면 및 정책 개선을 제안했다. 또 △1가구 2주택 보유자에 대한 세제 완화 △분양가 상한제 전면 폐지 △공공주택 50만가구 공급 등도 건의했다.


    특히 인프라 투자 활성화를 위해 매년 30조원 이상의 사회간접자본(SOC) 예산을 편성하고 예비타당성 조사 기준을 현실화해야한다고 강조했다. 건설산업의 안정성과 지속가능성을 확보하기 위해 중대재해처벌법의 전면 개정도 요구하기도 했다.


    한국주택협회도 '민생 경제 회복과 국민 주거 안정을 위한 주택부문 정책과제'를 발간하고 주요 정당에 보내기도 했다. 구체적으로 △다주택자 세제 중과 폐지 △지방 미분양주택 세제 지원 △3단계 스트레스 총부채원리금상환비율(DSR) 규제 완화 △도심 주택공급 강화를 위한 '주택정책처' 설치 △정비사업 속도 제고 방안 △아파트 민간임대등록(단기·장기) 재도입 △영업정지에 따른 선분양 제한 완화 △중대재해처벌법 합리적 개선 △모듈러주택 공급 활성화 △시니어주택 공급 활성화 등이 담겼다.


    공사비 분쟁이 점차 늘어나고 있는 시점에서 이를 해결하기 위한 ‘도시분쟁조정위원회의 심사·조정 대상’을 확대해달라고도 했다. 영업정지에 따른 선분양 제한 기간을 줄여달라고 요청했다. 현행법상 건설사가 6개월 이상 영업정지를 받을 경우 선분양이 2년 동안 제한된다. 분양대금으로 공사를 진행하기 어려워진다.


    대한주택건설협회도 △미분양주택 취득시 양도세 한시 감면 및 취득세 중과 배제 △아파트 매입임대등록 재시행 △대출규제 완화 및 금리 인하 △중도금집단대출 잔금전환 개선 등을 요청했다. 아울러 △상업지역 내 주상복합건축물 상업비율 개선 △기업형 임대사업자 주택도시기금 지원 연장 재시행 △민간건설임대주택 조기 분양전환 허용 △부동산 프로젝트파이낸싱(PF) 정상화 긴급지원 △주택도시보증공사(HUG) 인정 감정평가 현실화 및 한국토지주택공사(LH) 매입임대 제도개선이 필요하다고 요구했다.


    건설업계에서는 도심 주택 공급을 확대하기 위해서 재개발과 재건축, 리모델링 사업의 균형 잡힌 제도 개선을 강력하게 요청했다. 재건축 초과이익 환수제 개선, 용적률·공공기여 비율 차등, 리모델링 기준 완화, 과도한 입찰보증금 부담 경감 등도 제안했다. 재개발과 재건축의 경우 기본계획, 정비계획, 사업시행계획과 관리처분계획을 동시에 수립하고 통합심의도 가능하게 해달라는 요청도 있었다.


    공동주택 리모델링 사업의 경우 제도개선의 요청도 있었다. 공동주택 리모델링은 기존 주택의 골조를 일부 사용하기 때문에 건설 폐기물과 탄소배출량이 재건축과 재개발 사업 대비 현저히 적다.


    특히 고(高)용적률 단지가 많은 서울과 수도권의 경우 신속한 주택 공급을 위해서는 정비사업 규제 완화와 같이 균형 잡힌 정책 방향이 필요하다는 게 건설업계 입장이다. 건설업계에서는 리모델링 활성화를 위해서는 △리모델링 고유 법령 체계 구축 △주택법 개정안 신속 통과 △수직증축 안전성검토 가이드라인 마련 등이 필요하다고 언급했다.


    한 대형건설사 관계자는 “새 정부가 들어서면서 부동산 및 건설경기가 회복될 수 있는 정책들이 마련될 것으로 기대하고 있다. 인건비와 원자재값 상승으로 인한 공사비 분쟁도 지속되고 있는 데다, 공공발주 사업도 줄어들고 있는 만큼 각종 정책을 재정비할 필요가 있다”며 “지난 정부에서 재건축 활성화를 강하게 밀어붙이면서 상대적으로 공동주택 리모델링 사업은 ‘홀대’받는다는 여론이 나타났고, 해당 사업의 조합원과 토지등소유자 간 갈등이 커지며 조합과 시공사도 어려움을 겪기도 했다. 공급 활성화를 위해 사업 추진의 장벽을 낮추고 시간을 단축할 제도 변화가 있어야 한다”고 강조했다.


    출처 : 매일일보(http://www.m-i.kr)

    지구단위계획
    [브리프] 현대건설 대우건설 현대엔지니어링 DL이앤씨 포스코이앤씨 外

    [브리프] 현대건설 대우건설 현대엔지니어링 DL이앤씨 포스코이앤씨 外

    검색어 "취득세"이(가) 본문에서 발견되었습니다.
    펼쳐보기


    ‘마이 힐스’ 모바일 어플리케이션 이미지 ⓒ현대건설

    ■ 현대건설, 라이프스타일 플랫폼 ‘마이 힐스’ 기존 입주 단지로 확장


    현대건설은 힐스테이트 입주민 전용 토털 서비스 플랫폼 ‘마이 힐스’를 ‘힐스테이트 인덕원역 베르텍스’에 첫 적용, 기존 입주단지로 확장을 본격화한다고 16일 밝혔다. 


    ‘마이 힐스’는 분양·계약정보 조회부터 스마트홈 제어, 커뮤니티 예약, A/S 접수, 차량 및 방문자 관리, 에너지 사용량 확인 등 단지 특성에 따라 스마트홈 기술과 주거 서비스를 손쉽게 이용할 수 있는 모바일 어플리케이션이다. 지난해 12월 출시 이후, 힐스테이트 관악센트씨엘 등 9개 신축 준공단지에 우선적으로 적용해 왔다.


    ‘마이 힐스’는 단지 특성에 따라 최대 38개의 주거 서비스를 제공하며, ‘우리집’, ‘단지생활’, ‘마이’, ‘HILLSTATE’ 등 4개 분야로 구성된다. ‘우리집’ 영역에서는 홈네트워크 기반 가전 제어, 방범모드, 전기차 충전 이력 확인, 방문차량 등록 등 다양한 하이오티(Hi-oT) 스마트홈 기능이 적용된다. 또한 ‘단지생활’을 통해 커뮤니티 시설 예약, 전자투표, 설문조사는 물론, 물품 거래나 재능기부가 가능한 입주민 전용 프라이빗 커뮤니티(H 나눔터) 기능이 제공돼 공동체 기반의 주거문화 활성화를 지원한다.


    신규 입주단지에 적용된 ‘마이 힐스’에서는 입주자 사전 점검시에 제공되는 입주 선물 패키지 ‘힐스 웰컴키트’와 입주 당일에 제공되는 프리미엄 도시락 ‘힐스 웰컴밀’ 예약이 가능하다.


    현대건설은 ‘마이 힐스’ 도입을 희망하는 힐스테이트 단지를 대상으로 우선 적용을 추진하고, 현대건설이 주관사로 참여했던 아파트 단지(현대아파트, 현대홈타운, 컨소시엄 단지 등)까지 디지털 주거 서비스를 확대할 계획이다.


    블랑써밋 74 조감도 ⓒ대우건설

    ■ 대우건설, '블랑 써밋 74' 계약 체결 24일 실시


    대우건설이 부산 동구에서 분양중인 초고층 주거복합단지 ‘블랑 써밋 74’가 지난 16일 아파트 임의공급 청약을 진행했다.


    이번 임의공급 대상은 전용면적 117㎡A, 130㎡A 타입 아파트 총 30세대다. 청약은 지난 16일 한국부동산원 청약홈에서 단 하루 진행됐으며 당첨자 발표는 5월 21일, 계약 체결은 5월 24일부터 실시된다. 만 19세 이상이면 청약통장 가입 여부, 재당첨 제한 없이 누구나 신청이 가능하다.


    대우건설은 ‘블랑 써밋 74’ 예비 고객들을 위해 계약금 1000만원, 중도금 대출(60%) 전액 무이자, 시스템에어컨 3개소 무상제공 등 파격적인 혜택을 제공 중이다.


    블랑 써밋 74는 지하 5층~지상 69층, 아파트 998세대와 오피스텔 276실로 구성된 초고층 하이엔드 단지다. 대우건설의 하이엔드 주거브랜드 ‘푸르지오 써밋’이 적용됐다. 


    단지는 부산도시철도 1호선 좌천역과 범일역, 2호선 문현역을 도보로 이용할 수 있다. 또한 동구 좌천동과 부산진구 가야동을 연결하는 수정터널, 좌천고가교, 도시고속도로 등을 통해 부산 전역으로 이동이 수월하다.


    교육 환경으론 성남초가 도보권에 있으며, 반경 1km 내 배정고, 데레사여자고등학교 등 위치해 있다.


    힐스테이트 광주곤지암역 투시도 ⓒ현대엔지니어링

    ■ ‘힐스테이트 광주곤지암역’, 일부 잔여세대 동∙호지정 계약 가속도


    현대엔지니어링은 경기 광주 곤지암역 인근에 들어서는 ‘힐스테이트 광주곤지암역’ 아파트 일부 잔여세대 선착순 동∙호지정 계약이 진행 중이라고 밝혔다.


    분양관계자는 "당장 7월부터 대출 한도를 대폭 줄이는 3단계 스트레스 DSR(총부채원리금상환비율) 시행이 예고된 상황에서, 1단계 스트레스 DSR을 적용받고, GTX-D(계획) 추진 호재, 다양한 무상 품목들을 제공해 계약에 속도가 붙고 있다"고 설명했다.


    선착순 동·호지정 계약은 거주 지역에 상관없이 만 19세 이상이면 누구나 청약 통장 없이 원하는 잔여세대의 동∙호수를 계약할 수 있다. 특히, 힐스테이트 광주곤지암역은 계약금 5%에 1차 계약금 500만원 정액제 혜택을 더했다.


    힐스테이트 광주곤지암역은 곤지암역 일대에 들어서는 3社 아파트 중 유일하게 1단계 DSR을 적용받아 자금 부담을 줄였다. 금융 당국은 작년 9월부터 은행권 주택담보대출에 수도권은 1.2% 스트레스 금리를 적용(2단계 DSR) 해왔다. 7월 시행될 3단계에서는 수도권 스트레스 금리를 1.5%로 올리는 등 추가적인 자금 부담이 예고된 상황이라, 힐스테이트 광주곤지암역은 상대적으로 자금 부담이 적은 ‘금융 경쟁력’을 확보했다는 설명이다.


    단지 인근에 위치한 곤지암역을 통해 경강선 이용 시 판교역까지 환승 없이 20분대 이동이 가능하고, 신분당선으로 환승 시 강남역까지 40분대에 이동할 수 있다.


    한편, 힐스테이트 광주곤지암역은 경기 광주시 곤지암읍 신대리 25번지(신대1지구 지구단위계획구역 내 공동주택 사업)에 들어선다. 현대엔지니어링이 시공을 맡았고, 지하 2층~지상 최고 22층, 아파트 10개동, 전용면적 84㎡, 139㎡ 총 635세대로 조성된다. 입주는 2027년 예정이다.


    e편한세상 대장 퍼스티움 6BL 투시도 ⓒDL이앤씨

    ■ DL이앤씨 ‘e편한세상 대장 퍼스티움’, 본청약 경쟁률 최고 39.5대 1 기록


    DL이앤씨가 경기 부천 대장지구에 선보이는 ‘e편한세상 대장 퍼스티움’이 본청약에서 최고 39.5대 1의 경쟁률을 기록했다고 16일 밝혔다.


    16일 한국토지주택공사(LH) 청약센터에 따르면 지난 14~15일 진행된 e편한세상 대장 퍼스티움 신혼희망타운 본청약 접수 결과, 최종 배정물량 670세대(사전청약 당첨자 잔여물량 포함) 공급에 1만4951명이 몰려 평균 22.3대 1의 경쟁률을 보였다. 최고 경쟁률은 A-6블록 전용면적 55㎡에서 나왔다. 177세대 공급에 6986건의 청약통장이 접수돼 39.5대 1의 경쟁률을 기록했다.


    이는 2024년 이후 공급된 전국 신혼희망타운 중 최다 접수 기록이다. 앞서 지난 1월 의왕 청계2지구에 3098건, 성남 금토지구에 6992건의 청약통장이 접수됐다. 지난 2월 고양 창릉지구에는 5768건이 모였다.


    경기 부천대장 택지개발사업지구 A-5, 6블록에 들어서는 e편한세상 대장 퍼스티움은 지하 2층~지상 15층, 27개 동, 전용면적 46·55㎡, 총 1640세대(A-5블록 952세대, A-6블록 688세대) 규모다. 이 가운데 1099세대(A-5블록 638세대, A-6블록 461세대)가 신혼희망타운 공공분양 물량이다.


    당첨자 발표는 6월 26~27일 이틀간 진행된다. 정당계약은 9월 25일부터 29일까지다. 입주는 2027년 11월 예정이다.


    e편한세상 대장 퍼스티움는 서울 강서구, 양천구와 연접해 서울 접근성이 양호하다. 단지는 대장~홍대선(2031년 개통 예정) 오정역(가칭) 초역세권 입지에 들어선다. 차량 이용 시 봉오대로와 오정로, 경인고속도로, 남부순환로 등을 통해 부천과 인천, 여의도 등을 갈 수 있다.


    아울러 단지 내에는 국공립 어린이집이 마련되며, 단지 바로 옆에는 유치원과 초·중학교(예정)가 위치해 있다.


    더샵 당리센트리체 조감도 ⓒ포스코이앤씨

    ■ 포스코이앤씨, 부산 ‘더샵 당리센트리체’ 20일부터 정당계약


    포스코이앤씨가 5월 20일부터 22일까지 3일간 ‘더샵 당리센트리체’의 정당계약을 진행한다고 밝혔다.


    부산광역시 사하구 당리동 54번지 일원에 들어서는 ‘더샵 당리센트리체’는 지하 4층~지상 최고 29층, 8개 동, 전용면적 59~84㎡, 총 821세대 규모로 지어지며, 이중 358세대가 일반분양이다.


    단지는 계약금을 5%로 낮추고, 1차 계약금 1000만원 정액제를 도입해 수요자들의 초기 자금 마련 부담을 덜었다. 2차 계약금은 계약 후 15일 이내 납부하면 된다. 


    ‘더샵 당리센트리체’는 포스코이앤씨가 사하구에 첫 선보이는 더샵 아파트다. 단지는 부산도시철도 1호선 당리역 역세권에 위치해 있으며 낙동초를 도보로 통학할 수 있다. 또한 당리중 사하중 부산여고 건국고 부산일과학고 동아대 등 다수의 학교가 인근에 모여있다.


    계양 롯데캐슬 파크시티 조감도 ⓒ롯데건설

    ■ 롯데건설, 3000세대 대단지 ‘계양 롯데캐슬 파크시티’ 완판


    롯데건설이 인천 계양구 효성동 일원의 ‘계양 롯데캐슬 파크시티’ 일반분양 3053세대를 완판했다고 18일 밝혔다.


    최근 수도권 부동산이 관망세를 이어가는 가운데 지난 14일 ‘용산 남영역 롯데캐슬 헤리티지’의 완판에 이어 ‘계양 롯데캐슬 파크시티’까지 완판에 성공했다.


    ‘계양 롯데캐슬 파크시티’는 총 3053세대의 대규모 단지로 2024년 서울 및 수도권에 분양되는 단일 단지 중 최대 규모로 공급됐다. 이 단지는 GTX D∙E노선, 대장홍대선 청라연장선, 경인고속도로 지하화 등 검토 및 추진중인 다양한 교통호재가 예정돼 있다.


    ‘계양 롯데캐슬 파크시티’는 총 30개 동 3053세대로 규모로 조성된다. 1단지는 지하 2층~지상 최고 26층, 20개동, 1964세대(전용면적 59, 84, 108㎡)로, 2단지는 지하 2층~지상 최고 25층, 10개 동, 1089세대(전용면적 84㎡)로 구성되며, 입주는 2027년 11월 예정이다.


    풍무역 롯데캐슬 시그니처 조감도 ⓒ롯데건설

    ■ 롯데건설, '풍무역 롯데캐슬 시그니처' 계약금 5% 혜택 적용


    롯데건설은 경기도 김포시 풍무동에 위치한 '풍무역 롯데캐슬 시그니처'의 계약금을 5%로 낮췄다고 15일 밝혔다.


    이에 수요자들은 1차 계약금 1000만원이면 계약을 할 수 있고, 15일 내로 5%의 나머지만 입금하면 2028년 7월 입주 때까지 추가 비용 없이 새 아파트로 내 집 마련이 가능하게 됐다. 또한, 전매제한이 6개월로 1차 중도금 납입 전에 전매도 가능하다.


    한편, ‘풍무역 롯데캐슬 시그니처’는 김포골드라인 풍무역이 도보권에 자리잡고 있다. 현재 서울지하철 5호선 연장선의 예비타당성조사 진행 중이며, 이 외에도 풍무역세권 개발, 인하대학교 김포메디컬캠퍼스 조성 사업 추진 등 개발 계획이 많다. 


    ‘풍무역 롯데캐슬 시그니처’는 입주가 2028년 7월 예정이며 경기도 김포시 풍무동 30-1번지 일원에 위치한다. 지하 4층~지상 28층, 9개 동, 총 720세대 규모로 조성되고 타입별 세대수는 ▲65㎡A 267세대 ▲65㎡B 134세대 ▲75㎡A 59세대 ▲75㎡B 39세대 ▲75㎡C 23세대 ▲84㎡A 98세대 ▲84㎡B 100세대다. 


    신월7동2구역 공공재개발 사업 투시도 ⓒH사업단

    ■ 한화 건설부문·호반건설 신월7동2구역 공공재개발 시공사로 선정


    한화 건설부문과 호반건설 컨소시엄(이하 H사업단)이 신월7동2구역 공공재개발 사업을 수주했다고 18일 밝혔다. 신월7동2구역 주민대표회의는 지난 17일 토지등소유자 전체회의를 열어 H사업단을 시공사로 선정했다.


    신월7동2구역은 LH가 시행사로 참여하는 공공재개발 사업이다. 사업지는 서울시 양천구 신월동 941번지 일대로 구역면적은 9만8295㎡(약 2만9734평)이다. 총 공사비는 약 6600억원으로 지하5층 지상14층 높이의 아파트 19개동(총 2245세대)과 부대복리시설 등을 시공할 계획이다.


    H사업단은 당초 2228세대였던 세대수를 2245세대로 늘렸으며 13가지의 테마공원을 품은 리조트형 중정 설계를 적용하고 판상형 세대를 최대한 확보했다. 원안 5개 평형에서 특화 9개 평형으로 선택의 폭을 넓혔으며, 전체 세대의 약 95%를 남향으로 배치했다.


    H사업단 관계자는 “한화 건설부문과 호반건설이 보유한 기술력과 시공경험을 바탕으로 신월7동2구역 공공재개발을 서울 서남권 최고의 랜드마크로 완성해 나가겠다”고 말했다.


    양주역 제일풍경채 위너스카이 조감도 ⓒ제일건설

    ■ 제일건설 ‘양주역 제일풍경채 위너스카이’ 계약 5일 만에 100% 완판


    제일건설이 경기도 양주시 양주역세권에 공급하는 ‘양주역 제일풍경채 위너스카이’가 100% 완판에 성공했다고 19일 밝혔다.


    제일건설은 ‘양주역 제일풍경채 위너스카이’ 총 702세대가 지난 7일 정당 계약 시작 후 5일 만에 모든 계약을 완료했다고 밝혔다. 이번 조기 완판은 초역세권 입지와 합리적 가격 등이 큰 영향을 미친 것으로 보인다. 


    제일건설 ‘양주역 제일풍경채 위너스카이’는 수도권 1호선 양주역에서 도보 약 4분 거리에 위치한 초역세권 단지로, 급행 전철 정차역이라는 점과 향후 GTX-C 노선 개통 예정인 의정부역과도 인접해 있다.


    계약금 5%(1차 500만원 정액제), 중도금 60% 전액 무이자 등 조건에 전매제한 기간도 6개월에 불과하다.


    제일건설 양주역 제일풍경채 위너스카이는 지하 3층~지상 40층, 4개 동 총 702세대 규모이며, 전용면적 70㎡, 84㎡, 101㎡ 등으로 구성된다. 입주는 2029년 1월 예정이다.


    '동남 하늘채 에디크' 투시도 ⓒ코오롱글로벌

    ■ 코오롱글로벌, ‘동남 하늘채 에디크’ 6월 분양 예정


    코오롱글로벌이 충북 청주시 상당구 방서동 805번지에 위치한 '동남 하늘채 에디크'를 오는 6월 분양할 예정이다.


    청주 동남 A-2BL 공공분양 사업의 일환으로, 지하 3층~지상 24층, 7개 동, 650세대 규모로 전 세대가 59㎡ 전용면적으로 구성됐다. 공공택지에 공급되는 만큼 분양가 상한제가 적용된다.


    단지는 1·2·3순환로 및 주요대로와 연결돼 있으며 중부고속도로와 경부고속도로에 인접해 있다. 단지 도보권 내에 운동초 운동중 및 병설유치원, 상당고가 위치해 있다.


    해링턴 플레이스 풍무 조감도 ⓒ효성중공업

    ■ 효성중공업, ‘해링턴 플레이스 풍무’ 6월 분양 예정


    효성중공업이 경기도 김포시 풍무동 일대에 ‘해링턴 플레이스 풍무’를 6월 중 분양할 예정이다.


    ‘해링턴 플레이스 풍무’는 김포 풍무 양도지구 도시개발사업 1~3BL에 위치해 있으며, 지하 3층~지상 최고 29층, 총 18개 동, 1769세대 규모로 조성된다. 이 중 1573세대가 일반분양 물량이며, 196세대는 민간임대로 구성돼 추후 공급 예정이다.


    블록별 세대 수는 1BL 866세대, 2BL 664세대, 3BL 239세대로 구성된다. 전용면적별 세대 수는 1BL에 ▲74㎡ 189세대 ▲84㎡ 481세대이며, 2BL에 ▲74㎡ 219세대 ▲84㎡ 445세대, 3BL에 ▲59㎡ 80세대 ▲74㎡ 159세대가 구성된다.


    단지는 김포골드라인 풍무역에서 약 800m 거리에 위치해 있는 역세권 단지이며, 풍무역은 지하철 5호선 연장 계획 노선과 환승 가능해 더블 역세권으로 주목받고 있다. 


    교육 환경으론 단지 반경 500m 내에 풍무초를 비롯해 인근 양도초 유현초 신풍초 등 총 4개의 초등학교가 밀집해 있다. 특히 지역 내 명문 중학교로 알려진 풍무중학교도 단지 인근에 있다.


    위례 심포니아 외관 ⓒ한미글로벌

    ■ '위례 심포니아' 입주 개시… 한미글로벌, "시니어주택 PM 사업 확대할 것"


    한미글로벌의 부동산개발 자회사인 한미글로벌디앤아이가 서울 송파구 장지동 위례신도시에 공급하는 고급 시니어 레지던스 '위례 심포니아'의 준공을 완료하고 입주를 시작했다고 14일 밝혔다.


    위례 심포니아는 지하 4층, 지상 9층, 총 102실 규모로 조성된 도심형 시니어 레지던스다. 단지는 차량 10분 거리에 지하철 8호선 장지역, 복정역, 남위례역이 위치해 있으며, 단지 인근에 위례 트램선이 내년 5월 개통되면 5호선 마천역과 8호선 복정역이 연결돼 있다. 4.4㎞ 길이의 휴먼링 입체 산책로와 남한산성이 인접해 있는 자연 친화적 환경도 눈에 띈다.


    위례 심포니아는 시니어 맞춤형 서비스를 제공한다. 내부 식당에서 건강식을 매일 제공하고, 주 2회 세대 내 청소 서비스와 입주자들의 생활 전반의 편의를 돕는 컨시어지, 전담 복지사 등 다양한 생활지원 서비스를 제공한다. 건강관리를 위해 상주 간호사를 통한 건강 상담, 진료 예약, 응급 대응 서비스도 마련돼 있다.


    커뮤니티 시설로는 골프, 탁구장, 당구장, 사우나, 피트니스센터, 프로그램실, 다목적 강당, 북카페 등이 운영 중이며 운동처방사의 맞춤식 운동지도를 통해 입주 시니어들의 건강한 생활을 돕고 있다. 현재 위례 심포니아는 4년간 동결된 보증금으로 즉시 입주가 가능하며, 조기 계약 시 1개월 생활비 감면 혜택을 제공하고 있다. 시니어주택 거주를 희망하는 이들은 사전 예약을 통해 식사 체험도 가능하다.


    김근배 한미글로벌디앤아이 대표는 " 위례 심포니아를 런칭하며 축적된 시니어하우징 개발, 기획력과 운영 노하우를 접목시켜 초고령화 시대에 늘어나는 시니어주택 수요에 맞춰 개발∙건설∙운영 분야의 토탈 솔루션을 제공할 것"이라고 밝혔다.


    ‘더 헤리티지성산 한샘인사이드’ 투시도 ⓒ제이에이치디앤씨

    ■ 전세형 민간임대아파트 제주 ‘더 헤리티지성산 한샘인사이드’ 분양


    제주 성산지역에 전세형 민간임대아파트 '더 헤리티지성산 한샘인사이드'가 들어선다.


    제이에이치디앤씨가 시행하고 종합건설가온이 시공하는 '더 헤리티지성산 한샘인사이드'는 제주특별자치도 서귀포시 성산읍 고성리 507-1 외 3필지에서, 지하 1층~지상 6층, 총 4개동, 전용면적 63~138㎡, 총 63세대 규모로 조성된다. 타입별로는 ▲A타입 (84㎡ 19세대) ▲B타입 (84㎡ 9세대) ▲C타입 (84㎡ 5세대) ▲D1타입 (67㎡ 20세대) ▲D3타입 (67㎡ 5세대) ▲E타입 (63㎡ 4세대) ▲F타입 (138㎡ 1세대) 등 다양한 평면으로 구성된다.


    '더 헤리티지성산 한샘인사이드' 는 일반 전·월세 임대주택과 달리, 최대 10년간 안정적인 거주가 가능하고 임대료 인상률도 연 5% 이내로 제한된다. 올전세 조건으로 월세 부담도 없다. 임대 기간 동안에는 취득세와 재산세 등의 세금 부담이 없다. 또한, 무주택자는 청약자격이 유지되고 다주택자는 보유 주택수에 포함되지 않아 중과세가 부과되지 않는다. 임차권 전매도 가능하다.


    확정분양가로 분양 전환도 가능해 장기 거주와 내집 마련을 동시에 계획할 수 있다. 안심 매입환매제도 도입돼 시세 하락에 대한 부담감을 낮췄다.


    분양 관계자는 "'더 헤리티지성산 한샘인사이드'는 최대 10년 동안 이사 걱정 없이 안정적으로 거주할 수 있는 전세형 임대아파트로, 월세 부담 없이 전세로 거주할 수 있다”며 "확정된 분양가로 향후 내집마련 계획을 세울 수 있고, 시세 하락시에도 안심 매입환매제가 적용돼 리스크를 줄일 수 있는 점이 장점이다”고 밝혔다.


    출처 : 비즈트리뷴(http://www.biztribune.co.kr)
    CHIHO JOURNAL & NEWS

    최신 블로그 · 뉴스

    새로운 글과 소식을 한 번에 64개씩 이어서 살펴보세요.

    BUSAN WEATHER

    부산 주간날씨

    현재 날씨와 앞으로 7일 예보

    날씨를 불러오는 중입니다.
    부산 기준
    NAVER LIVE

    실시간이슈 (네이버연동)
    건축·부동산·법규 관련 최신 기사 10건

    네이버 뉴스
    1. 실시간 이슈를 불러오는 중입니다.
    CHIHO PRACTICE DESK

    건축 실무 바로가기

    자주 찾는 행정·공모·입찰 정보를 한곳에 모았습니다.

    부산 건축사사무소 입찰부산·설계·감리·기획 필터
    1. 공고를 불러오는 중입니다.
    오늘의 시장KOSPI · KOSDAQ · USD/KRW · BTC/KRW
    KOSPI—
    KOSDAQ—
    USD/KRW—
    비트코인—
    —

    일별 추이 자료를 불러오는 중입니다.

    자산별 기준 시간대·거래일이 다릅니다. 최신 거래일 값은 장 마감 전 변할 수 있습니다. 세로축은 표시 구간에 맞춰 확대했습니다.

    Yahoo Finance · 원문 확인 ↗
    건설자재 가격 동향철근·레미콘·시멘트
    가격 그래프 ↗평당 공사비 ↗
    1. 가격 동향을 불러오는 중입니다.
    MATERIAL & COST INDEX

    건설자재 · 물가 그래프

    공식 지수

    자재와 공사비가 얼마나 달라졌는지 확인하세요.

    —2020=100
    자료 확인 중

    월별 수치는 아래 자료 표에서 확인할 수 있습니다.

    전월 대비 —전년 동월 —

    공식 자료를 불러오고 있습니다.

    지수는 가격의 변화입니다. 실제 원/톤·원/㎥ 단가는 규격·지역·운송·계약조건에 따라 달라집니다.

    출처 · 월별 자료
    선택한 지표의 월별 지수
    기준월지수자료
    BANK OF KOREA · ECOS

    생산자물가지수

    한국은행

    총지수의 흐름을 건설자재 가격과 함께 살펴보세요.

    생산자물가 · 총지수
    —2020=100
    자료 확인 중

    월별 수치는 아래 자료 표에서 확인할 수 있습니다.

    전월 대비 —전년 동월 —

    공식 자료를 불러오고 있습니다.

    2020년=100 기준의 가격 지수입니다. 소비자물가지수(CPI)와 다른 지표이며, 공사비에 추가로 곱하지 않습니다.

    생산자물가 출처 · 월별 자료
    한국은행 생산자물가지수 총지수의 월별 자료
    기준월지수자료
    RATES · INFLATION · PUBLIC FINANCE

    금리 · 물가 · 국가채무

    공식 통계

    공사 예산과 부동산 금융 여건을 함께 살펴보세요.

    공식 통계를 준비 중입니다. 자료가 확보되면 기준 시점과 출처를 함께 표시합니다.

    US · GLOBAL MARKET

    미국 금리 · 물가 · 시장

    기준일 확인

    정책금리·물가와 주식·에너지 흐름을 함께 살펴보세요.

    나스닥100 · 일별 종가

    NDX

    나스닥 종합지수와 구분되는 대형 비금융 기업 지수입니다. 차트의 날짜와 종가 기준으로 확인하세요.

    시세·차트를 준비하고 있습니다.

    나스닥100 원문·차트 ↗ · 미국 휴장일·발표 시차에 따라 최근 거래일 값이 표시됩니다.

    미국 지표의 기준일은 국내 월별 통계와 다릅니다. 달러 가격·지수·금리를 같은 축이나 같은 단위로 합산하지 않습니다.

    CONSTRUCTION BUDGET

    평당 공사비 가늠하기

    계획 추정

    용도·구조·면적을 선택해 초기 예산의 틀을 잡아보세요.

    어떤 건물을 계획하시나요?
    골조 방식

    단가 · 구조 보정 · 비용 조정

    재료·수량·시공 단가와 물가지수로 골조를 자동 산정합니다. 추가 보정은 골조 금액에만 적용합니다. 지하층·지역·사양 등은 전체 보정이나 직접 단가로 반영하세요.

    직접 단가와 구조 보정률은 선택한 골조별로 따로 유지합니다. 입력값은 현재 페이지에서만 유지됩니다.

    직접 단가는 현재 금액으로 간주하여 지수 보정과 구조·전체 보정을 다시 곱하지 않습니다.

    설계 4%·감리 2%는 조정 가능한 예산 가정입니다. 법정 요율이 아니며, 별도 계약의 부가세 등은 실제 견적으로 확인하세요.

    해체 단가는 직접 확보한 최종 견적을 입력합니다. 폐기물·석면·해체 설계·감리 포함 범위를 확인하세요.

    골조 수량 · 품목 단가 조정

    수량은 적용 면적 1㎡당 값입니다. 기본값으로 자동 산정되며, 필요하면 수량이나 현재 시공단가를 조정하세요. 직접 입력한 품목단가에는 물가 보정을 다시 적용하지 않습니다. 입력은 용도·골조별로 현재 페이지에서 유지됩니다.

    CHIHO MEDIA

    CHIHO 유튜브

    치호건축사사무소 공식 채널의 영상을 랜덤으로 소개합니다

    ▶
    영상을 불러오는 중입니다. YouTube에서 보기
    CHIHO SOCIAL

    Instagram Posts

    공간과 실무를 소개하는 치호의 이야기

    Instagram 더 보기 ↗
    부동산 가격, 임대수익과 금리로 읽다 · CHIHO 도구 소개 Instagram · @chiho.architects부동산 가격, 임대수익과 금리로 읽다실제 매입가·월 임대료·대출 조건과 매각 시점을 함께 비교하세요.
    CHIHO SOCIAL

    Threads Posts

    공간과 실무를 소개하는 치호의 이야기

    Threads 더 보기 ↗
    공사비를 이해하는 첫 번째 내역서 · CHIHO 도구 소개 Threads · @chiho.architects공사비를 이해하는 첫 번째 내역서공종별 품목과 수량을 정리하고, 내역서·원가계산서·공정표로 이어가세요.
    CHIHO OFFICE

    Contact CHIHO

    설계 상담과 방문을 위한 회사 정보

    ADDRESS부산 강서구 명지국제2로 41
    POSCO 샤인오피스 306호
    HOURS월–금 09:00–18:00
    카카오지도에서 보기 →
    MYEONGJI DISTRICT

    명지지구 지구단위계획

    명지지구와 명지주거지구의 계획·변경 내용을 정리했습니다.

    LH · BMC NOTICE

    신규 청약 · 분양 공고

    LH·부산도시공사 · 임대/분양 모집공고

    LH·부산도시공사
    1. 분양공고를 불러오는 중입니다.
    지도보기

    목록 날짜는 공고일/공고종료일입니다. 실제 청약 접수일·대상·공급조건은 모집공고에서 확인하세요. 민영 청약은 청약홈에서 확인합니다.

    MOLIT RTMS

    부산 부동산 실거래가

    국토교통부 실거래가 공개시스템 · 강서·부산진·동·남·서·해운대·동래·사상·사하·북구

    아파트매매 실거래가
    1. 실거래가를 불러오는 중입니다.
    지도보기
    상가·건물상업업무용 부동산 매매
    1. 실거래가를 불러오는 중입니다.
    지도보기
    ALL THAT GANGSEO

    올댓강서 카페 최신글

    명지·에코델타시티·부산 강서구 지역 소식

    공개 게시판 10건
    1. 최신 글을 불러오는 중입니다.
    COURT AUCTION

    부산 경매물건

    대법원 법원경매정보에서 가져온 부산 지역 경매물건

    경매물건
    1. 경매물건을 불러오는 중입니다.
    지도보기
    KOREA.KR POLICY NEWS

    정부정책 뉴스

    정책브리핑(korea.kr)에서 가져온 최신 정부정책 소식

    정책브리핑 뉴스
    1. 정책뉴스를 불러오는 중입니다.
    MOLIT.GO.KR NEWS

    국토교통부 소식

    국토교통부 보도자료 최신 소식

    국토교통부 보도자료
    1. 국토교통부 소식을 불러오는 중입니다.
    LAW UPDATE

    건축 법령 개정 알림

    건축법·국토계획법 개정 관련 최신 뉴스

    법령 개정 소식
    1. 법령 개정 소식을 불러오는 중입니다.
    KIRA ARCHITECTURE NEWS

    건축사협회 뉴스

    대한건축사협회 공식 건축뉴스에서 최신 소식 10건

    공식 건축뉴스 10건
    1. 협회 뉴스를 불러오는 중입니다.
    BUSAN ILBO NEWS

    부산일보 최신뉴스

    부산일보에서 가져온 최신 뉴스

    부산일보 최신뉴스
    1. 부산일보 뉴스를 불러오는 중입니다.
    KOOKJE NEWS

    국제신문 최신뉴스

    국제신문에서 가져온 최신 뉴스

    국제신문 최신뉴스
    1. 국제신문 뉴스를 불러오는 중입니다.
    SBIZ24 SUPPORT

    소상공인24 지원사업 공고

    소상공인24에서 가져온 최신 지원사업 공고

    지원사업 공고
    1. 지원사업 공고를 불러오는 중입니다.
    FANFANDAERO

    판판대로 지원사업 공고

    판판대로(유통·판로지원)에서 가져온 최신 지원사업 공고

    지원사업 공고
    1. 지원사업 공고를 불러오는 중입니다.
    GANGSEO-GU NOTICE

    강서구청 고시공고

    부산 강서구청에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    BUSAN CITY NOTICE

    부산시 고시공고

    부산광역시에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    BUSANJIN-GU NOTICE

    부산진구청 고시공고

    부산진구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    DONG-GU NOTICE

    동구청 고시공고

    동구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    NAM-GU NOTICE

    남구청 고시공고

    남구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    SEO-GU NOTICE

    서구청 고시공고

    서구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    HAEUNDAE-GU NOTICE

    해운대구청 고시공고

    해운대구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    DONGNAE-GU NOTICE

    동래구청 고시공고

    동래구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    SASANG-GU NOTICE

    사상구청 고시공고

    사상구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    SAHA-GU NOTICE

    사하구청 고시공고

    사하구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    BUK-GU NOTICE

    북구청 고시공고

    북구청 고시공고에서 가져온 최신 고시공고

    고시공고
    1. 고시공고를 불러오는 중입니다.
    전체보기 →
    SELF INTERIOR MY HOME

    셀프 인테리어 최신글

    집수리·리모델링·자재·시공 이야기

    공개 게시판 10건
    1. 최신 글을 불러오는 중입니다.
    ARCHITECTURE & CITY INSIGHTS

    건축·도시 인사이트

    건축·도시·부동산 분야의 유익한 글 10건

    공개 피드 10건
    1. 유머 글을 불러오는 중입니다.
    NEWS BRIEFING

    지금의 이슈

    주요 소식을 빠르게 살펴보세요

    최근 등록 소식 63건