CHIHO 설계 둘러보기 설계 둘러보기 디테일 디테일 법적검토 법적검토 내역 및 공정표 내역 및 공정표 오브젝트 오브젝트 사업계획서 숙박 사업계획서 LH 매입임대 LH 매입임대 공급정보공급정보 불법건축물양성화불법건축물양성화 건축소방건축소방 공사업체공사업체 부동산 부동산매매가 산정 문화행사 문화행사 메신저 메신저
Login | Join
Architecture · Media · Construction Platform

Design.
Build.
Influence.

치호건축사사무소는 건축설계와 인허가를 중심으로, 시공관리·내역·자재·부동산 분석·건축 콘텐츠를 하나로 연결하는 전문 플랫폼입니다. 실무 경험을 바탕으로 건축 정보를 쉽게 정리하고, 설계부터 실행까지 필요한 자료와 인사이트를 제공합니다.

Scroll to platform
CHIHO : 치호건축사·설계·시공·디자인·자재·부동산·지역이슈
콘텐츠를 불러오는 중입니다.
#전체보기
    Login | Join
    CHIHO JOURNAL

    치호의 글

    설계의 생각부터 현장의 이야기까지

    Google Ads

    치호건축사사무소 – 치호뉴스 최신 이슈

    ∴ 검색어: 보증금 — 총 23개 결과 중 최신 23개 표시
    CHIHO JOURNAL · READING GUIDE

    견적과 계약 전, 먼저 읽어볼 글

    치호 블로그에서 고른 실무 글입니다. 궁금한 주제를 읽고 필요한 도구로 이어가세요.

    공사 범위와 빠진 항목부터 살펴보세요.

    공종별로 공사 내역 작성하기

    바꾸려는 공사의 범위와 필요한 절차를 확인하세요.

    내 건물의 공사·설계 상담하기

    가격뿐 아니라 권리관계와 보유·매각 비용을 함께 보세요.

    실거래 지도와 수익 조건 검토하기

    살아갈 방식과 관리할 방법부터 공간을 계획하세요.

    CHIHO 설계 이야기 더 보기
    블로그
    토지 공급·경매·공매부터 사업성까지, 건설사와 토지주를 위한 매입 검토 순서

    토지 공급·경매·공매부터 사업성까지, 건설사와 토지주를 위한 매입 검토 순서

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    건설사와 주택사업자, 토지를 가진 건축주가 사업을 검토할 때 필요한 정보는 한곳에 모여 있지 않습니다. 공공기관이 공급하는 땅, 법원 경매, 온비드 공매, 시·군·구 고시, 지구단위계획, 자재비와 주변 거래가격을 각각 찾아봐야 합니다. 그런데 목록을 많이 보는 것만으로는 그 땅에 무엇을 얼마나 지을 수 있는지 알기 어렵습니다.

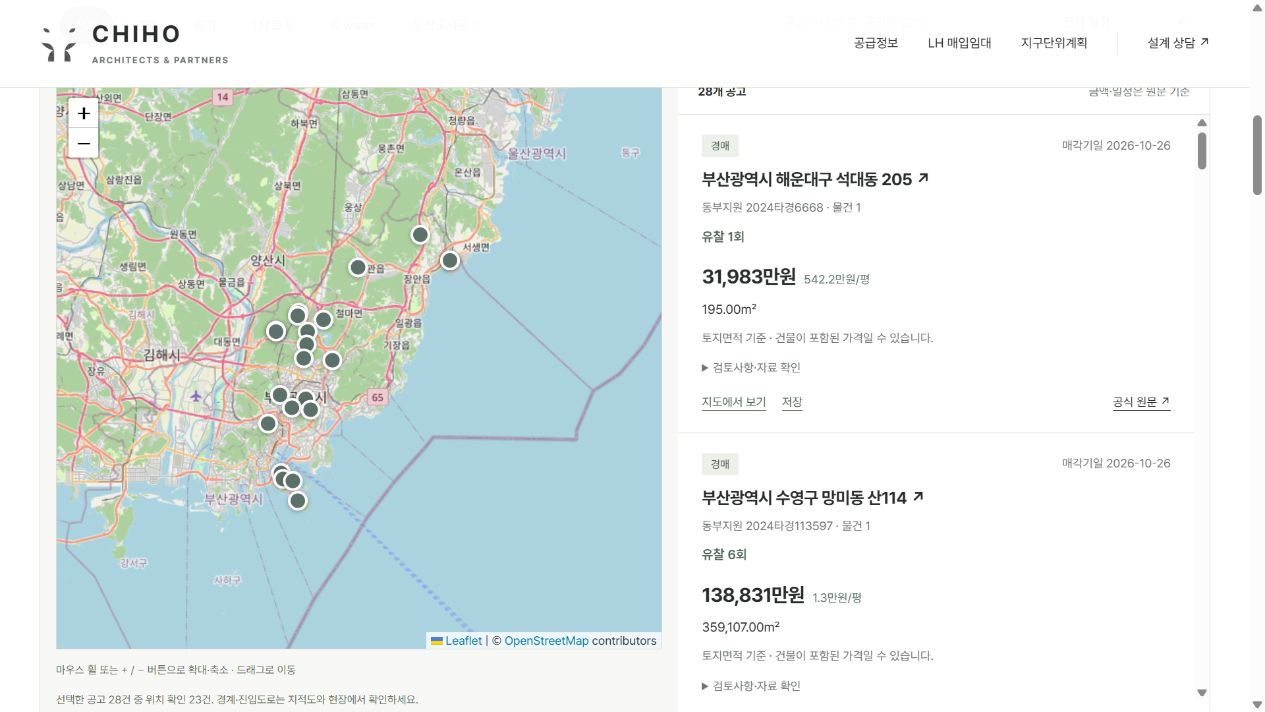
    치호건축사사무소의 공급정보 페이지는 이런 자료를 사업 검토 순서에 맞춰 연결합니다. 지도와 공고에서 관심 물건을 찾고, 원문에서 조건을 확인한 다음 규제와 배치, 공사비를 검토하는 출발점입니다.

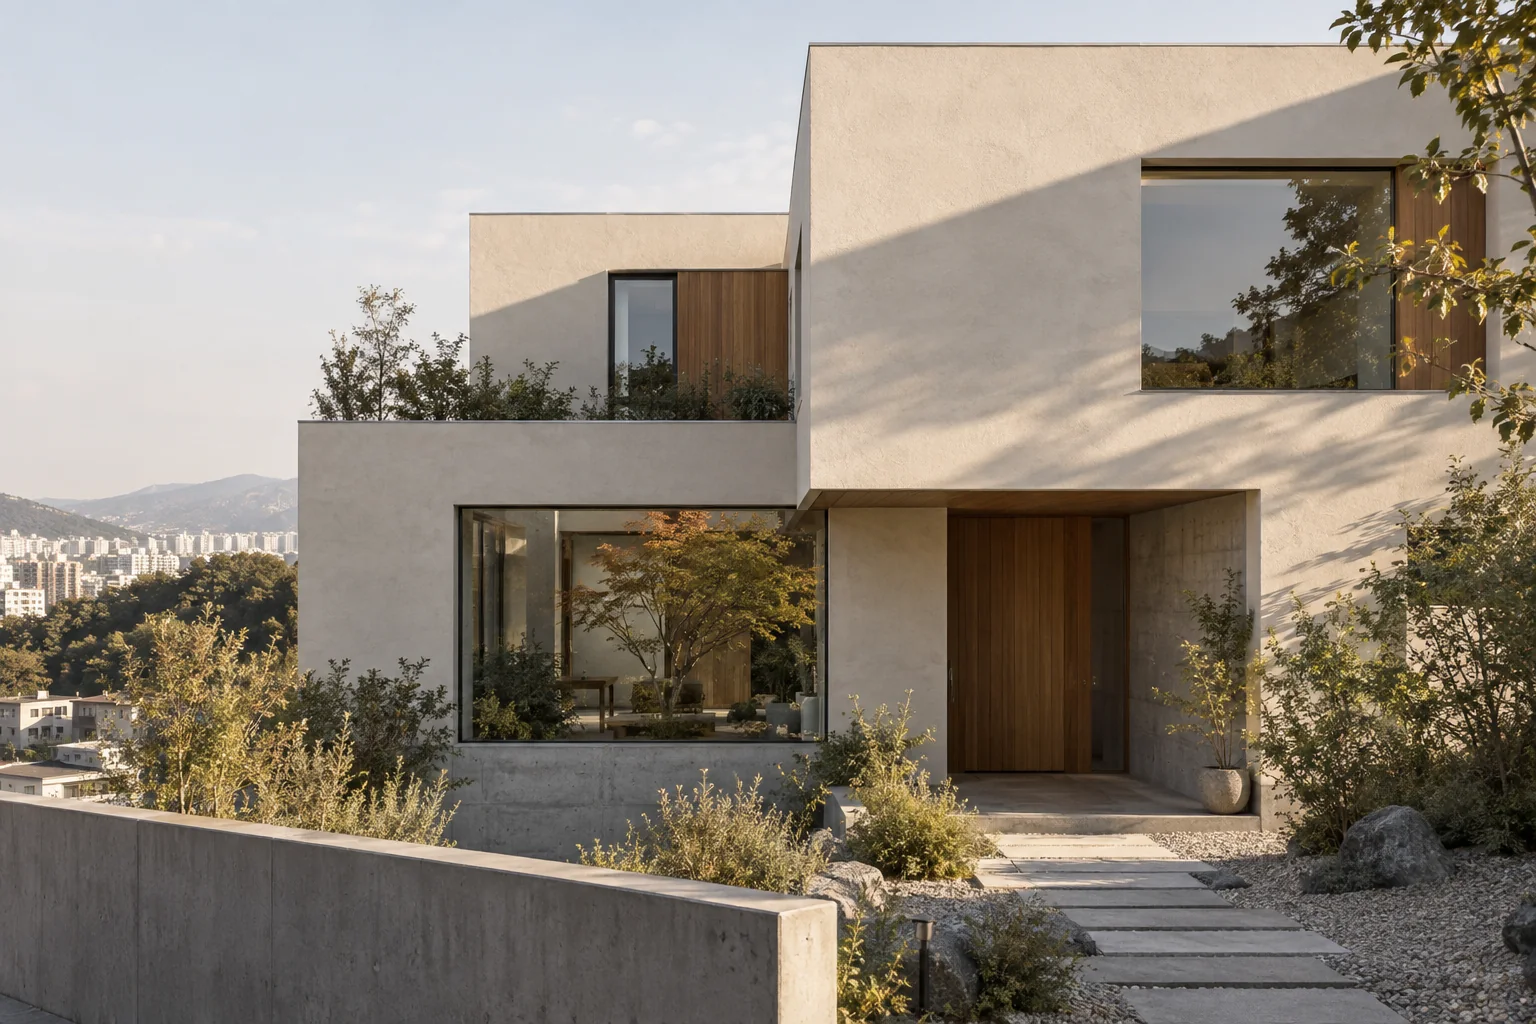
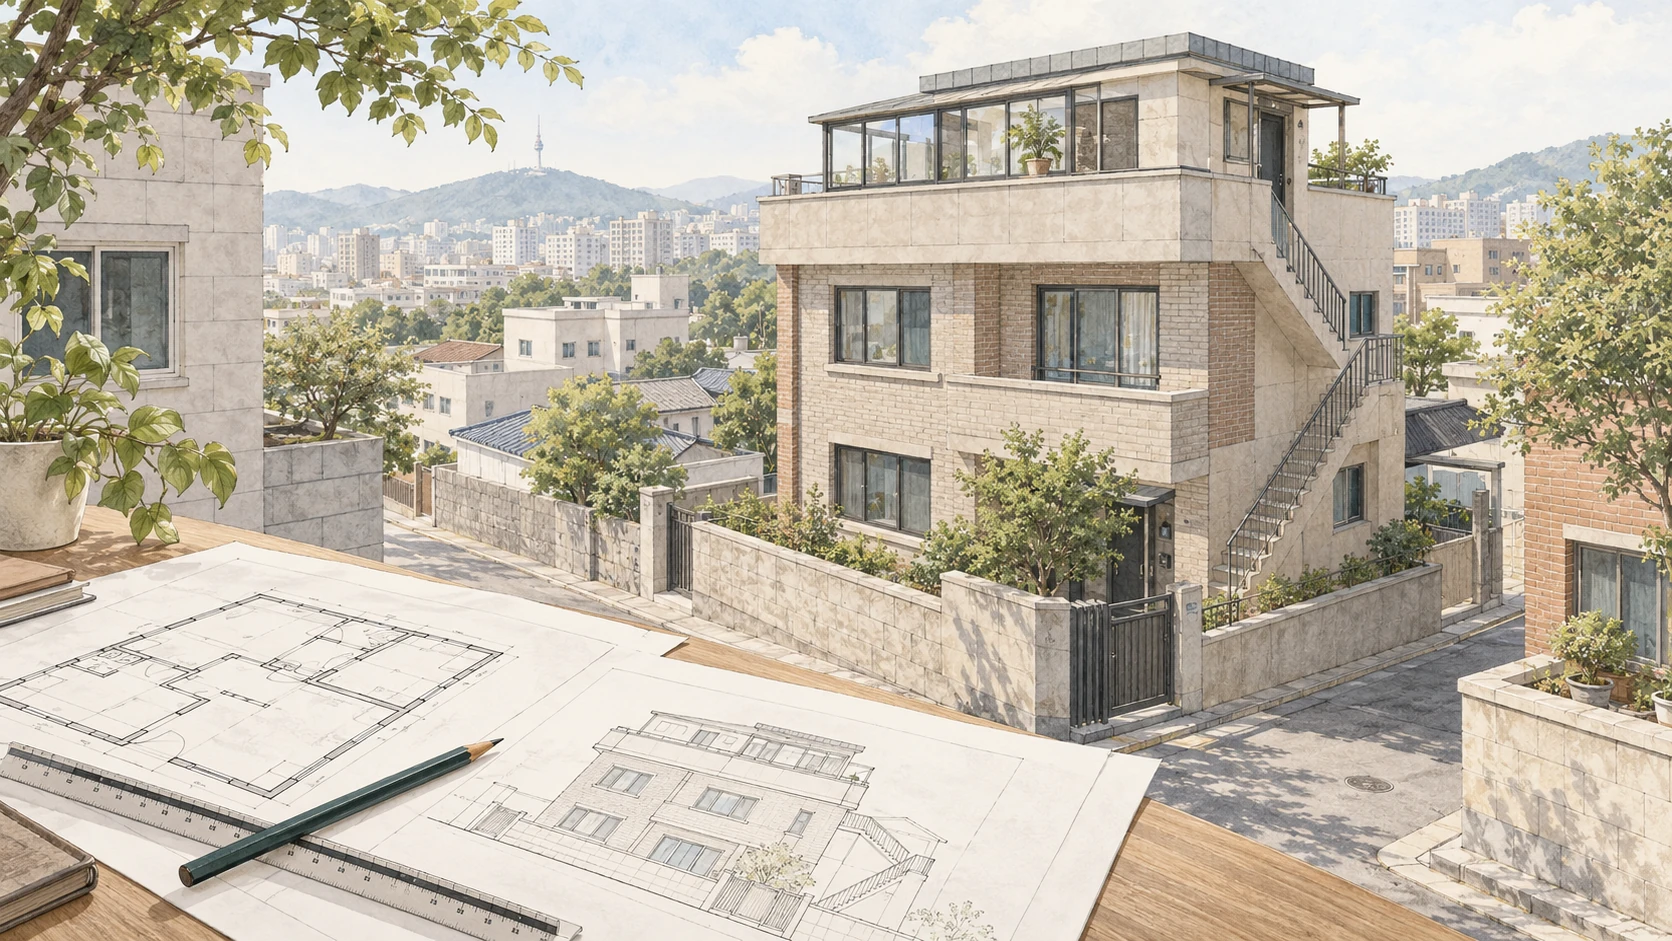
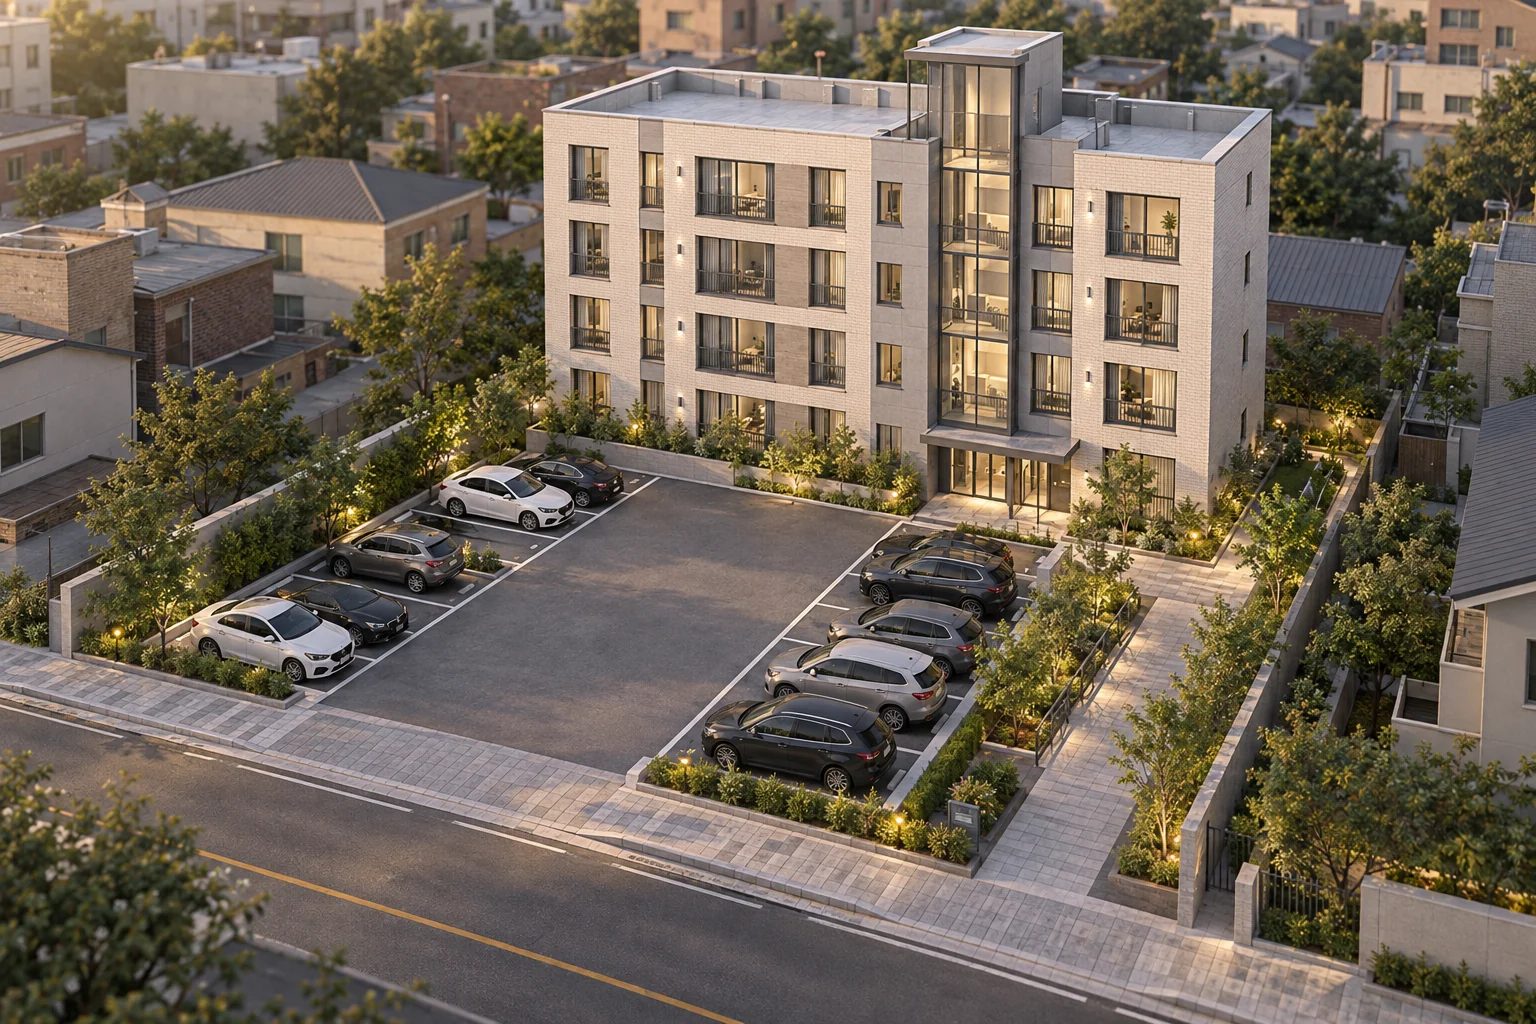
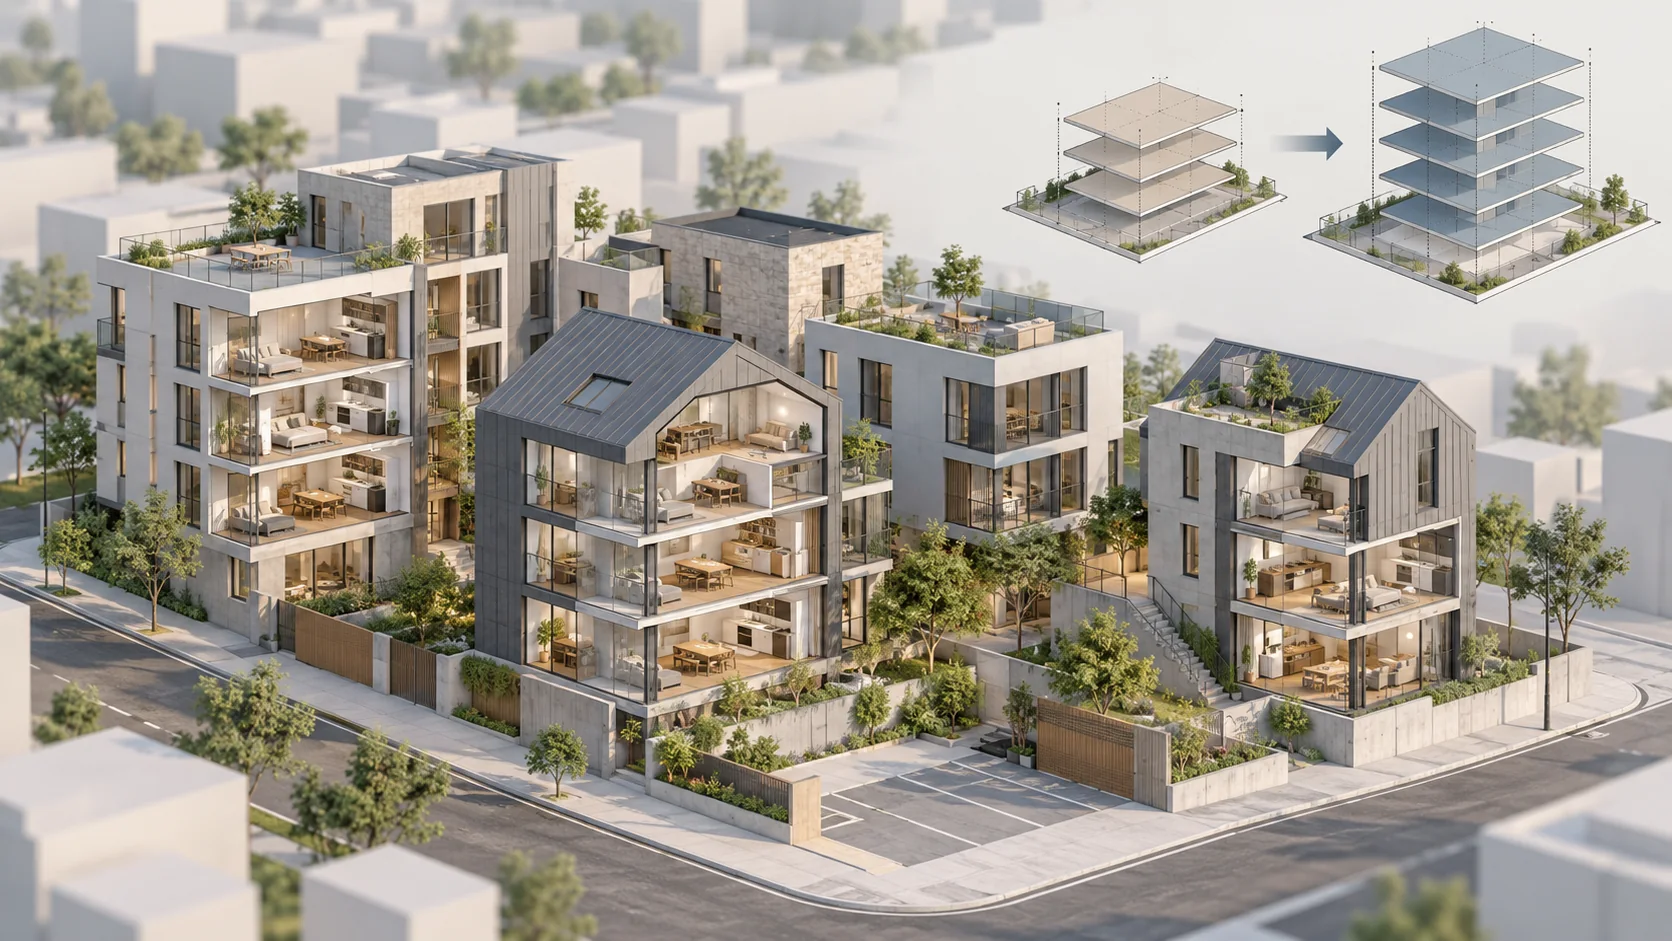
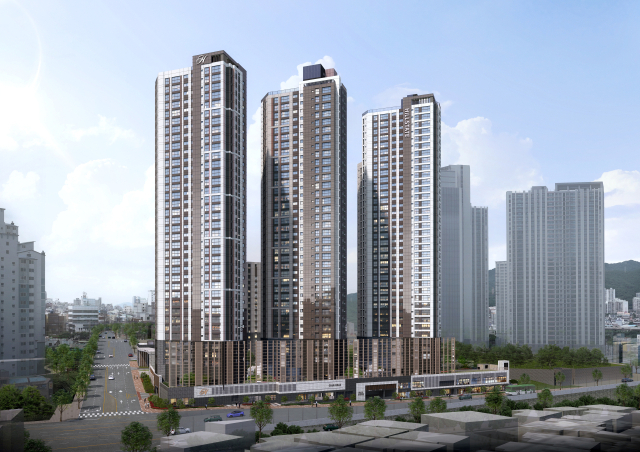
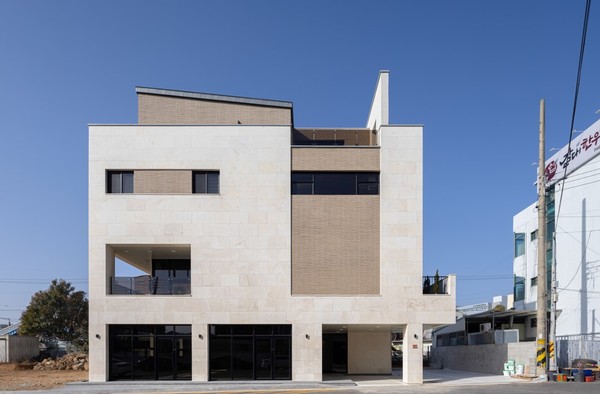
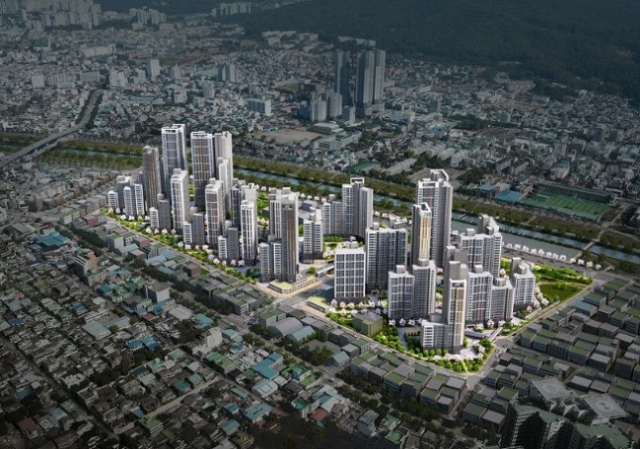
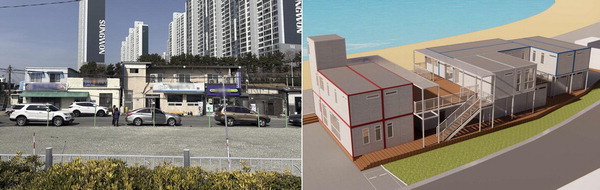
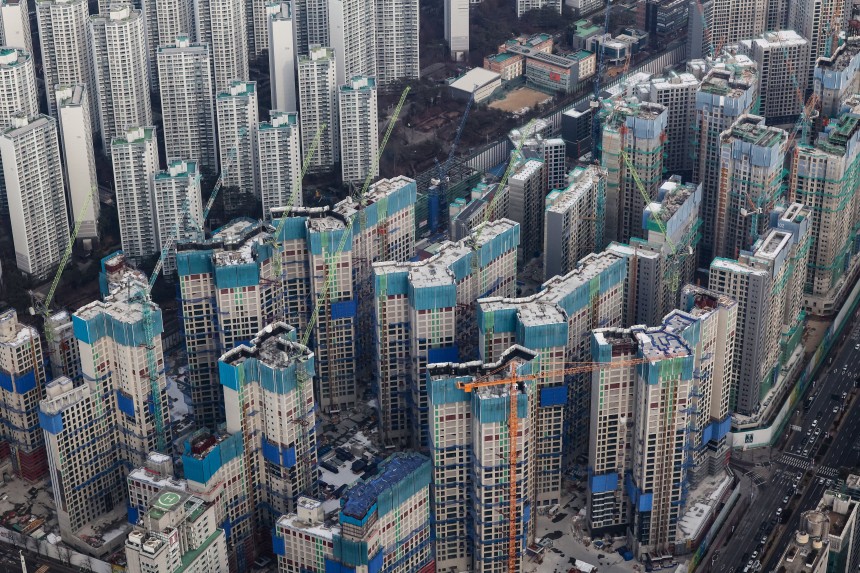
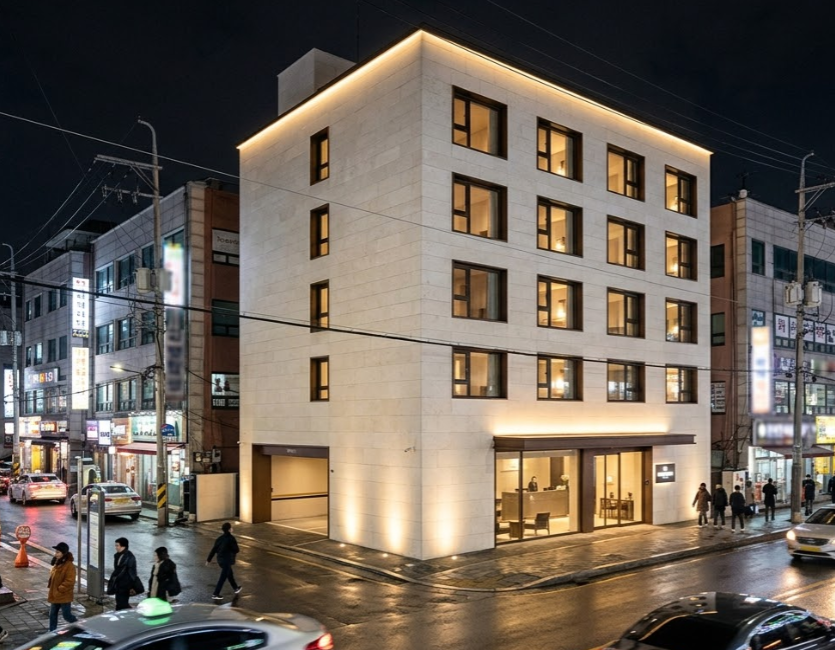
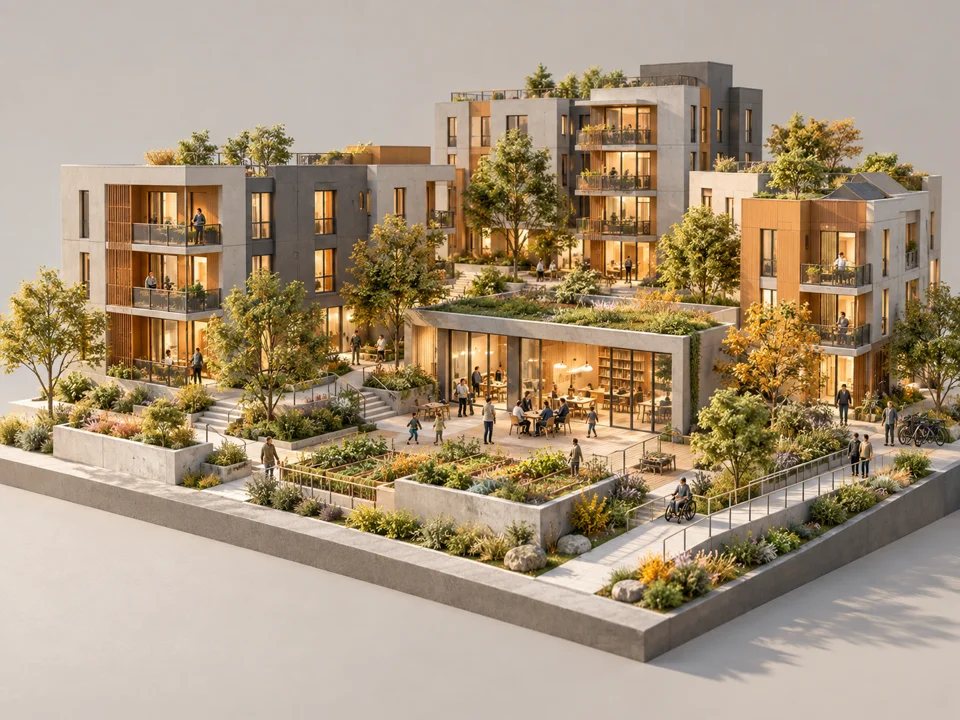
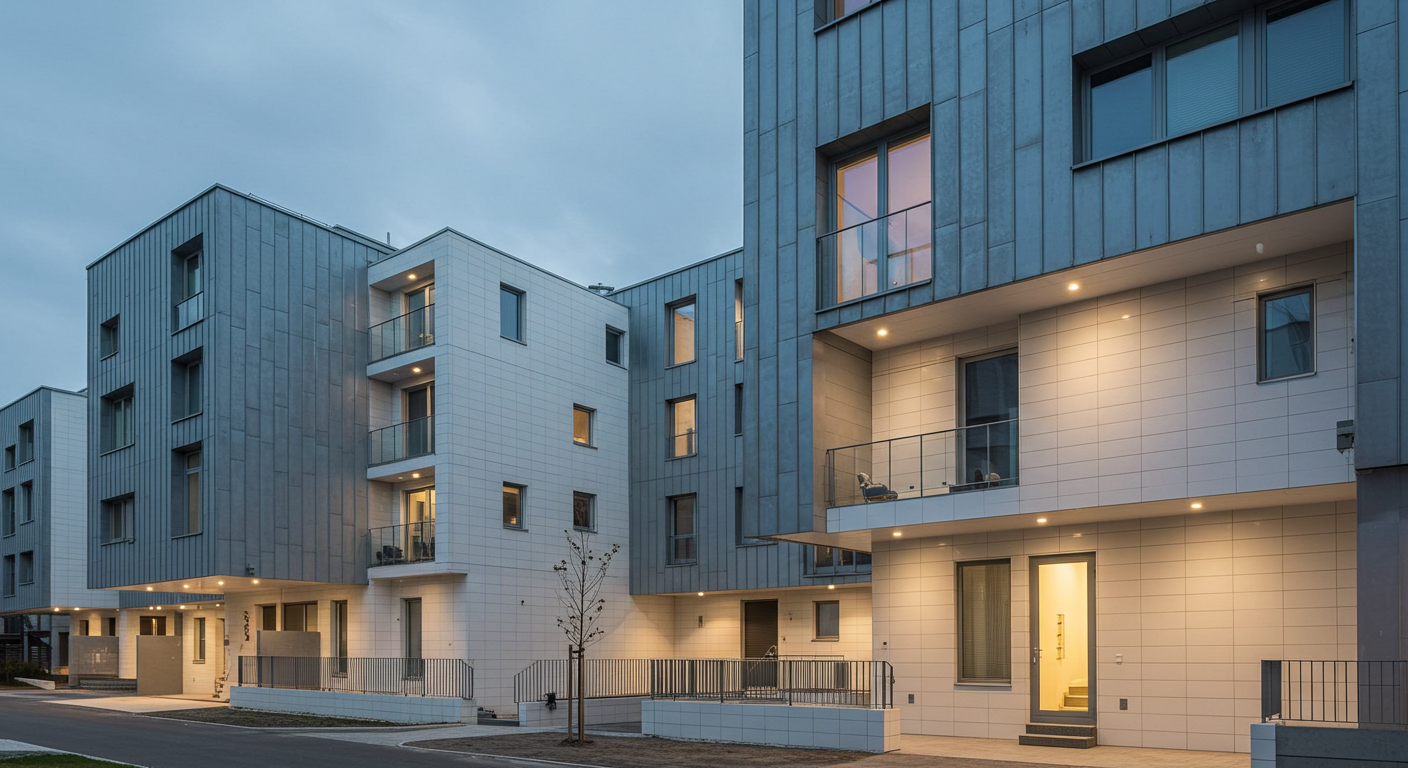
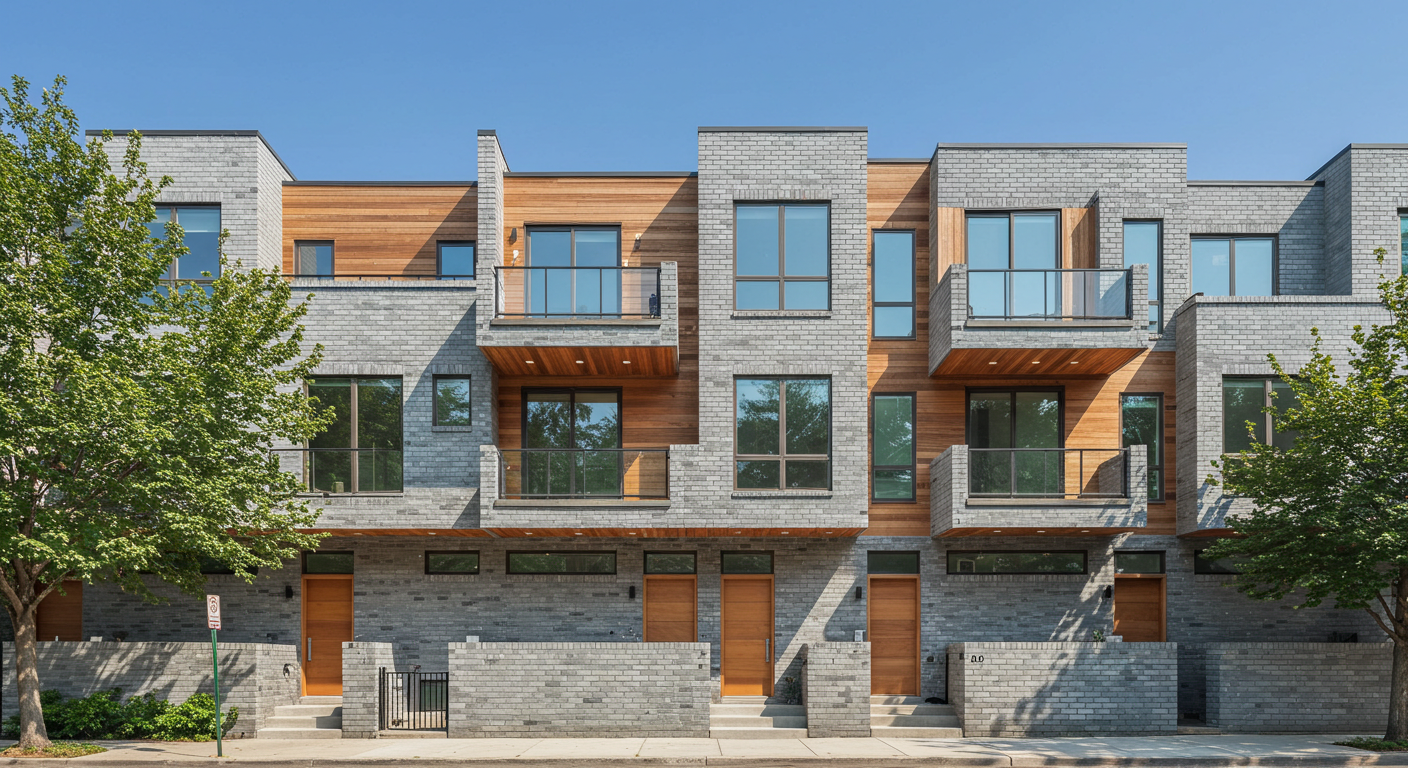
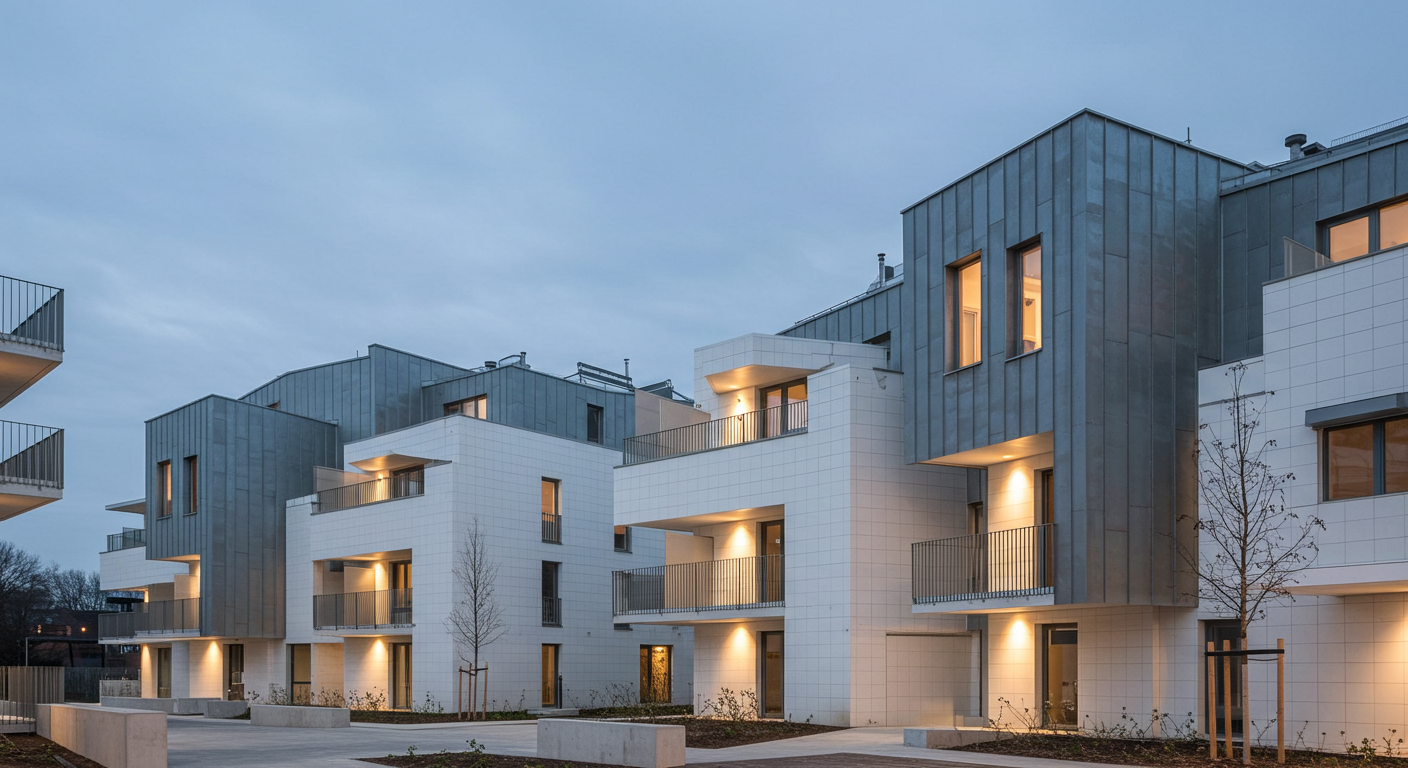
    건물 배치와 주변 도로, 대지 이용을 함께 검토하는 주택 계획 예시
    사업 검토에서는 건물 모습뿐 아니라 도로·주차·대지 이용과 실제 시공 범위를 함께 봅니다. 위 이미지는 계획 설명용 예시이며 특정 공급 물건의 현황이 아닙니다.

    1. 공공 토지 공급, 경매, 공매는 무엇이 다른가요?

    공공기관의 토지 공급은 LH, K-water, 지방공사 등이 정한 공고에 따라 조성용지 등을 공급받는 방식입니다. 필지의 가격·면적뿐 아니라 지정용도, 공급방법, 신청자격, 대금 납부 일정, 토지 사용 가능 시점, 계약조건을 읽어야 합니다. 같은 사업지구라도 단독주택용지와 근린생활시설용지, 산업지원용지는 조건이 다릅니다.

    법원 경매는 사건과 물건번호를 기준으로 확인합니다. 최저매각가격과 유찰 횟수만 보지 말고 매각물건명세서, 현황조사서, 감정평가서와 등기 내용을 함께 읽어야 합니다. 점유, 임대차, 인수할 부담, 토지와 건물의 매각 범위, 지분 여부가 검토의 핵심입니다. 가격이 낮아 보여도 실제 취득비용과 사용 시점은 달라질 수 있습니다.

    온비드 공매는 처분기관과 자산 종류에 따라 매각 조건이 달라집니다. 입찰보증금, 낙찰 후 납부 일정, 현장 확인, 명도·인도 조건과 계약 해제 조건을 공고별로 확인해야 합니다. 경매에서 익숙한 절차가 공매에도 똑같이 적용된다고 생각하면 안 됩니다.

    2. 평당가격은 비교의 시작입니다

    토지면적이 확인된 물건의 참고 평당가격은 가격 ÷ 토지면적(㎡) × 3.305785로 계산할 수 있습니다. 예를 들어 토지 330㎡의 가격이 3억원이면 약 300.5만원/평입니다. 하지만 건물까지 포함한 경매가격을 토지면적으로 나눈 값은 순수한 토지가격과 다릅니다.

    지분만 매각되는 물건, 여러 필지가 함께 매각되는 물건, 대지권만 확인되는 물건은 산정의 분모부터 확인해야 합니다. 면적이 다른데 숫자만 비교하면 판단이 틀어집니다. 공급정보 페이지도 매각 범위와 면적이 불명확하면 평당가격 계산을 보류합니다.

    3. 주소를 알았다면 토지이용계획과 지구단위계획을 확인합니다

    토지이음에서 주소를 조회해 용도지역·지구·구역을 확인합니다. 여기에 지구단위계획이 표시되면 결정도, 시행지침, 해당 블록의 건축 기준과 변경 고시까지 찾아야 합니다. 토지이용계획의 간단한 요약만으로 건축 가능 여부를 확정하기 어렵습니다.

    실무에서는 다음 조건을 같은 표에 정리하는 것이 좋습니다.

    • 허용용도: 계획한 주택·상가·숙박시설 등을 지을 수 있는지
    • 가구수·세대수와 층수: 용적률이 남아도 추가 주택이나 층을 만들 수 있는지
    • 건폐율·용적률: 법정 상한과 지침 조건, 실제 배치로 확보되는 면적
    • 건축한계선·벽면선·이격: 경계와 도로에서 확보해야 할 공간
    • 주차·차량 출입: 요구 대수뿐 아니라 출입금지구간과 진입 가능한 위치
    • 지붕·형태·외관 조건: 계획안에 영향을 주는 구역별 지침
    • 변경 이력: 최초 고시와 이후 변경 중 현재 필지에 적용되는 내용

    지구단위계획 모음은 원문과 변경 이력을 찾는 출발점입니다. 물건별 최종 검토에서는 지번·블록과 적용 도면을 반드시 맞춰야 합니다.

    4. 도로가 보인다고 건축 가능한 대지는 아닙니다

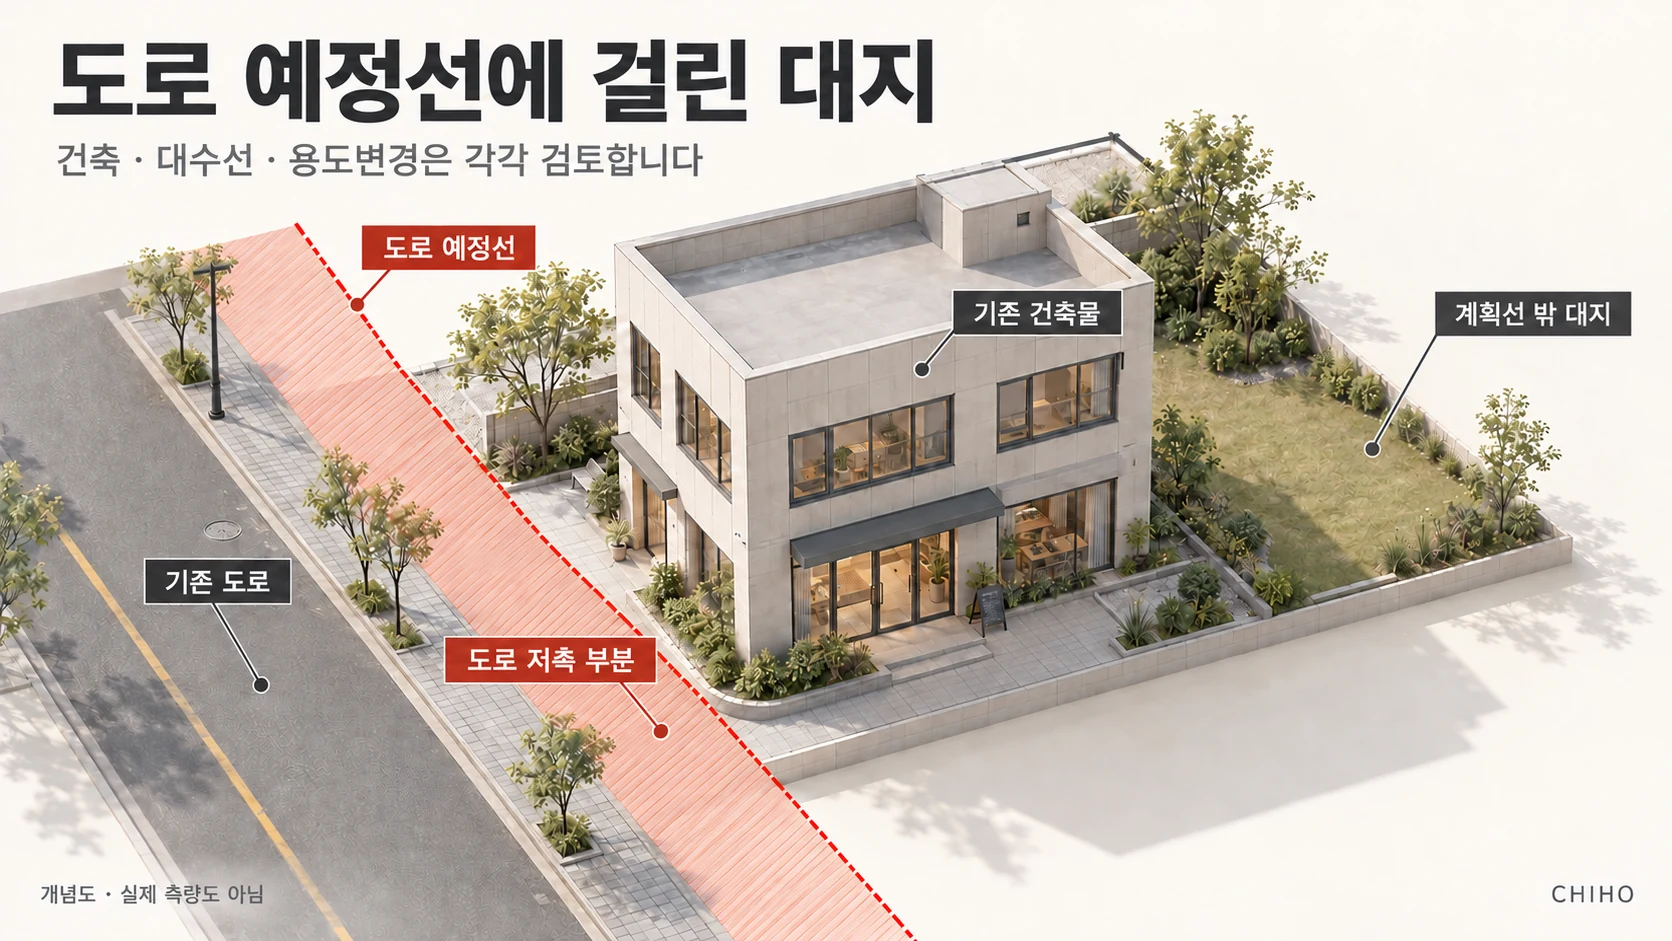
    지도에 길이 보이더라도 법적 도로의 지위, 접도, 폭, 소유·사용관계와 차량 진입을 따로 확인해야 합니다. 현황과 지적이 다른 길, 타인 토지를 거쳐야 하는 진입, 경사와 단차, 도시계획도로에 걸리는 부분은 사업비와 일정에 영향을 줍니다.

    도시계획도로 등에 접촉한 토지나 기존 건물은 행위의 종류와 시설사업 단계에 따라 검토 경로가 달라집니다. 도시계획도로 부지의 신축·개축·대수선·용도변경 검토에서 관련 조문과 확인 순서를 별도로 설명했습니다.

    5. 건폐율·용적률을 계산한 뒤, 주차와 코어를 그려봅니다

    계산상 가능한 연면적과 실제 설계에서 나오는 연면적은 다를 수 있습니다. 주차, 계단, 승강기, 공용복도, 채광과 일조, 설비 공간을 배치하고 나면 사용할 수 있는 면적이 줄어들기 때문입니다. 작은 대지에서는 기둥 한 개의 위치가 주차와 세대 배치에 큰 영향을 줍니다.

    매입 전 기획 검토에서 필요한 것은 멋진 조감도 한 장보다 대지경계와 도로, 주열, 주차 진출입, 코어, 층별 용도와 면적이 함께 표시된 배치·평면입니다. 여러 대안을 같은 기준으로 비교하면 무리하게 지하층이나 추가 층을 계획해야 하는지, 총사업비가 감당 가능한지 판단하기 쉽습니다.

    주차대수·기둥·차량 동선과 주택유형·사업계획승인·지구단위계획 안내도 함께 읽어보세요.

    6. 공사비는 ‘평당 얼마’와 총사업비를 나눠 봐야 합니다

    평당 공사비를 사용할 때는 어떤 면적을 기준으로 하는지, 어떤 공종이 포함되는지 먼저 정해야 합니다. 구조형식, 지하층과 흙막이, 지반과 기초, 외장·창호, 기계·전기·소방, 승강기, 외부 토목과 조경, 철거와 폐기물 등의 포함 범위가 다르면 견적을 직접 비교하기 어렵습니다.

    총사업비 검토에는 토지 취득비, 공사비뿐 아니라 설계·감리와 관련 용역비, 인허가와 각종 부담, 세금·수수료, 금융비용, 임대·분양 준비비와 예비비도 구분합니다. 적용 여부와 세부 금액은 사업 방식과 계약조건에 따라 확인합니다.

    자재비 지수는 흐름을 확인하는 참고자료입니다. 지수가 5% 올랐다고 해당 현장의 총공사비도 그대로 5% 오른다는 뜻은 아닙니다. 물량 구성과 구매 시기, 인건비, 운반·장비, 현장 조건이 다르기 때문입니다. 내역·공정 도구와 실시설계·공사비 변경관리를 통해 비교 조건을 구체화할 수 있습니다.

    7. 주변 시세는 같은 조건끼리 비교합니다

    국토교통부 실거래가 공개시스템에서 거래 시점, 면적, 건물 용도와 준공연도 등을 함께 확인하세요. 토지와 건물의 권리 범위가 다른 거래, 특수한 조건의 거래를 평균에 그대로 넣으면 사업성을 잘못 판단할 수 있습니다.

    임대사업은 임대료 외에 공실 기간, 운영·수선비, 보증금과 대출 상환 조건을 함께 검토합니다. 분양·매도사업은 공급 시점과 실제 매출 회수 일정을 고려합니다. 한 가지 낙관적인 숫자 대신 공사비 상승, 금리 변화, 지연과 공실을 나누어 비교하는 것이 도움이 됩니다.

    8. LH 매입임대가 목적이라면 공고를 먼저 맞춥니다

    토지를 싸게 샀다고 LH에 매도할 수 있는 주택을 지을 수 있는 것은 아닙니다. 지역본부별 공고의 매입 대상 지역, 유형, 최소 호수, 전용면적, 신청 주체와 토지 확보 요건 등을 먼저 검토해야 합니다. LH의 매입 기준과 법적 건축 가능 범위도 동시에 충족해야 합니다.

    LH 매입임대 종합 안내에는 부산·경남 공고 비교, 설계 기준, 신청서류, 면적표, 실시설계와 품질점검을 연결해 두었습니다. 다른 지역·시기 공고의 숫자를 그대로 가져오지 말고 해당 공고와 정정 이력을 확인하세요.

    9. 매입 전 상담에는 무엇을 준비하면 좋을까요?

    1. 주소·지번과 관심 물건 공고의 원문 링크
    2. 토지이용계획, 지적도, 지구단위계획 자료
    3. 등기·매각물건명세서 등 확보한 권리 자료
    4. 현재 이용 상태와 진입로·경사·주변 건물을 볼 수 있는 사진
    5. 희망 용도, 임대·분양·LH 매도 등 사업 목적
    6. 토지 확보 상태, 예산 범위, 대출 조건과 목표 일정
    7. 이전에 받은 도면·견적·협의 기록

    처음부터 모든 서류를 갖출 필요는 없습니다. 확보한 자료로 가능한 검토 범위를 정하고, 확인되지 않은 부분을 남겨 추가 조사와 협의를 진행하면 됩니다. 설계 검토와 법률·세무·감정평가가 필요한 항목은 각각 구분해 다룹니다.

    공급정보에서 찾고, 내 대지의 계획으로 연결하기

    CHIHO 공급정보에서 공고와 지도를 살펴보고, 관심 물건의 주소와 목적을 설계 검토 상담에 남겨주세요. 치호건축사사무소는 대지 조건과 배치, 주차·면적, 실시설계의 범위를 연결해 실제로 준비할 내용을 정리합니다.

    자료 확인: 2026.10.20. 공급정보 목록은 확보된 공개자료 범위이며, 최신 매각·분양 상태와 법적 조건은 해당 기관 원문과 개별 대지 조사로 확인합니다.

    블로그
    LH 매입임대란? 부산·경남 신축 매입약정 모집시기와 신청 준비

    LH 매입임대란? 부산·경남 신축 매입약정 모집시기와 신청 준비

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기
    LH 매입임대 실무 안내 01 / 10
    처음부터 이해하는 종합 안내 · 주제별 10편 · 원본 자료실

    자료 확인 2026.10.19 · 캡처와 첨부는 경남 2026년 2차 정정 자료입니다. 부산은 부산울산 공고의 해당 항목을 별도로 대조합니다.

    LH에 매도할 주택을 신축하려면 그 땅에 지을 수 있는 주택과 LH가 해당 공고에서 매입하려는 주택이 먼저 일치해야 합니다. 건축허가가 가능한 대지라도 신청 호수가 부족하거나, 매입 대상 지역·주택 유형·공급유형별 면적에 맞지 않으면 같은 방식으로 사업을 진행하기 어렵습니다.

    이 글은 부산·경남의 건설업자, 토지주, 민간사업자가 신축 매입약정과 설계 의뢰를 준비할 때 확인할 순서를 정리합니다. 민간 신축 매입약정은 준공 후 매입을 전제로 사전 약정을 맺는 방식이며, 신청·선정심의·도면 협의·약정·공사·준공 후 매매계약의 과정이 이어집니다. 모든 단계의 조건을 사업비와 일정에 반영해야 합니다.

    비교 자료는 부산울산 2026년 1차 공고와 경남 2026년 2차 정정공고입니다. 확인일은 2026년 10월 19일입니다. 부산울산 1차는 이미 접수가 종료된 비교 자료이므로 다음 신청에는 새 공고를 확인해야 합니다.

    LH 매입임대주택은 무엇이고, 건축주는 무엇을 하는가?

    LH가 주택을 사들인 뒤 공공임대주택으로 공급하는 방식이 매입임대입니다. 이 시리즈는 그 집에 입주하려는 사람의 청약 안내가 아니라, 토지와 주택을 준비해 LH에 매도하려는 토지주·건설업자를 위한 설명입니다. 입주자가 내는 보증금·월세와 건축주에게 지급되는 매입대금은 서로 다른 돈입니다.

    그중 민간 신축 매입약정은 건축 예정이거나 건축 중인 주택을 대상으로 미리 매입에 관한 약정을 맺고, 약정과 품질 조건에 맞게 준공한 뒤 LH가 매입하는 구조입니다. 민간사업자가 토지 확보, 설계, 인허가, 시공과 자금 조달을 준비합니다. LH가 매입을 검토한다는 말만으로 공사비 전액을 먼저 지급하거나 모든 사업의 매입을 보장하는 것은 아닙니다. LH의 신축매입 사업 설명에서도 사전 약정과 준공 후 매입을 구분합니다.

    이미 지어진 집을 파는 기축 매입과 신축 매입약정은 준비자료와 검토 순서가 다릅니다. 검색할 때는 ‘매입임대 입주자 모집’보다 ‘민간 신축 매입약정 주택매입 공고’를 찾는 것이 맞습니다. 같은 매입사업이라도 공고마다 공급대상, 매입 가능 주소, 주택 유형과 규모가 달라지므로 먼저 사업 이름을 정확히 확인하세요.

    언제 모집하나? 공고가 뜬 뒤 처음 준비하면 늦을 수 있습니다

    지역본부별로 공고 일정이 다르며 매년 같은 달에 반드시 모집한다고 정해 두고 준비하기는 어렵습니다. LH의 2026년 사전공고도 실제 접수는 각 지역본부의 별도 공고 일정에 따르도록 안내합니다. 연초 안내, 본 공고, 추가 모집과 정정공고를 구분해야 합니다.

    2026년 10월 19일 확인한 비교 자료에서 부산울산 1차 공고는 3월 31일 공고 후 4월 28~30일 접수였으며 현재 종료되었습니다. 경남 2차 정정공고는 8월 20일~12월 31일의 접수기간을 두고 있습니다. 이는 해당 공고의 일정이며 다음 해나 다른 사업의 일정을 뜻하지 않습니다. 접수 가능한 요일·시간·방식과 추가 정정은 원문에서 확인해야 합니다.

    준비를 나누면 이해하기 쉽습니다. 공고 전에는 후보 토지의 권리관계, 지구단위계획, 가능한 주택 유형·호수와 대략의 사업비를 검토합니다. 공고 직후에는 그 토지가 이번 모집지역에 들어가는지, 공급유형·면적·호수가 맞는지 대조합니다. 접수 전에는 도면과 면적표의 숫자를 맞추고 서명·날인·심의용 가림 자료를 점검합니다. 발급일 조건이 있는 증명서는 미리 모두 발급해 두기보다 공고 기준일에 맞춰 준비합니다.

    확인 경로는 LH청약플러스 → 청약 → 주택매도 → 주택매입공고입니다. 지역본부와 ‘민간신축 매입약정’을 확인하고 원 공고뿐 아니라 정정 첨부도 함께 저장하세요. ‘접수중’ 표시를 보더라도 대상 주소나 공급유형이 맞지 않으면 신청 가능하다고 판단할 수 없습니다.

    LH 신축 매입약정, 토지 계약 전에 무엇부터 확인할까?

    토지를 먼저 매입한 뒤 목표 호수에 맞추어 도면을 그리면, 지구단위계획이나 주차 조건 때문에 사업 구조를 바꿔야 할 수 있습니다. 상담 초기에는 다음 순서로 검토하는 것이 효율적입니다.

    1. 공고: 해당 주소가 신청 가능 지역인지, 접수기간과 모집 공급유형이 무엇인지 확인합니다.
    2. 토지와 권리: 토지 소유·매매계약·감정평가 동의 등 신청 요건, 진입도로, 점유·담보·제한사항을 확인합니다.
    3. 법적 건축 범위: 허용 용도, 건폐율·용적률, 층수, 세대수 제한, 건축선과 일조 조건을 검토합니다.
    4. 실제 배치: 주차와 차로, 보행 진입, 계단·승강기, 설비공간을 배치한 뒤 확보 가능한 주거면적을 계산합니다.
    5. 매입 기준: 최소 신청 호수와 공급유형별 전용면적·방 수가 동시에 충족되는지 대조합니다.

    예를 들어 지침상 최대 6세대인 대지에, 최소 8호 신청 조건을 적용하는 공고를 검토한다면 두 숫자가 충돌합니다. LH의 최소 신청 호수가 지구단위계획의 최대 세대수를 늘려주지는 않습니다. 연접필지 일괄 신청이 허용되는 공고도 있지만, 합병·건축·소유권·신청 단위를 각각 확인해야 합니다.

    부산과 경남은 최소 호수부터 다릅니다

    비교 항목부산울산 2026년 1차경남 2026년 2차 정정
    확인한 공고일2026.03.312026.08.20
    신청 호수20호 이상원칙 12호 이상 49호 이하. 지정 조건의 단독주택용지는 8호 이상. 청년(기숙사형)은 별도 100호 미만 조건
    8호 예외확인한 공고의 기본 기준은 20호 이상창원·김해·양산·진주의 지구단위계획구역 내 단독주택용지로서 가구수 제한이 있는 경우
    주택 유형공동주택·주거용 오피스텔·도시형생활주택 등 공고 표의 유형. 다가구주택은 해당 표에 포함되지 않음일반·고령자·청년·신혼Ⅰ 등에 다가구 포함. 신혼Ⅱ는 별도 유형 표 적용
    공급유형 혼합가급적 지양하되 지역 여건과 생활방식 충돌 등을 고려한 조건 명시한 건물에 서로 다른 공급유형 혼합 불가
    접수와 도면방문접수. A3 도면 1부 좌철제본방문접수, 우편 불가. A4 도면 1부 및 접수 후 안내받는 이메일로 PDF 제출. 심의용 도면 인적사항 가림 처리
    공고상 접수기간2026.04.28~04.30, 종료2026.08.20~12.31, 월~목 지정 시간. 신청 시 최신 상태 재확인

    표는 특정 공고를 비교한 것입니다. 부산 전역 또는 경남 전역에서 동일하게 신청할 수 있다는 의미가 아닙니다. 부산 공고의 대상 구와 경남 공고의 별첨 신청가능 지역을 주소 단위로 확인하세요. 부산울산 1차 공고의 대상 구 목록에는 부산 강서구·기장군·영도구가 포함되어 있지 않습니다. 이후 공고에 같은 제한이 유지되는지는 별도로 확인해야 합니다.

    근거: 부산울산 공고 1~4쪽, 경남 공고 인쇄면 3~6쪽 및 신청가능 지역 붙임. 각 공고의 주택유형 표와 예외 조건을 함께 읽어야 합니다.

    공급유형을 정해야 전용면적과 방 수를 정할 수 있습니다

    ‘원룸 여러 개’ 또는 ‘투룸 위주’만으로는 공급유형이 정해지지 않습니다. 입주 대상에 맞는 전용면적 구간, 실제 방 수, 주거약자 편의시설과 가전·가구 조건을 먼저 선택해야 합니다.

    공급유형 예시부산울산 1차경남 2차 정정
    일반전용 20㎡ 이상~85㎡ 이하40㎡ 이상~50㎡ 미만, 방 2개
    청년(기숙사형)19㎡ 이상~60㎡ 이하, 방 1개 이상25㎡ 이상~36㎡ 미만, 방 0.5~1.5개
    고령자29㎡ 이상~85㎡ 이하, 방 1개 이상(1.5개 우대)36㎡ 이상~50㎡ 미만, 방 0.5~2개
    신혼·신생아Ⅰ36㎡ 이상~85㎡ 이하, 방 2개 이상. 일부 별도 예외 명시40㎡ 이상~60㎡ 미만, 방 2개 이상. 입지에 따른 1.5개 예외 명시

    같은 공급유형 명칭이라도 면적 범위가 다릅니다. 경남 공고는 0.5개 방을 거실 또는 방으로 겸용하는 공간으로 설명합니다. 중개 현장에서 사용하는 원룸·투룸 명칭과 공고의 실제 방 수를 동일하게 처리하지 않는 것이 좋습니다. 면적은 서비스면적을 더한 실사용 면적과 법정 전용면적을 구분해 작성해야 합니다.

    근거: 부산울산 공고 4쪽, 경남 공고 인쇄면 5쪽. 위 표는 주요 유형의 비교이며 신혼Ⅱ·다자녀 등 전체 유형과 예외는 원문 확인 대상입니다.

    신청서류는 네 묶음으로 준비합니다

    실제 제출 목록은 해당 지역본부의 첨부 서식을 따라야 합니다. 준비 단계에서는 다음 네 묶음으로 나누면 누락과 중복을 줄일 수 있습니다.

    • 신청인 자료: 개인·법인 구분에 따른 신청서, 위임 및 동의 자료, 공고가 요구하는 증명서.
    • 토지와 권리 자료: 신청 필지 현황, 소유 또는 계약 관계, 토지소유자의 감정평가 동의, 도로 및 제한사항 자료.
    • 설계도서: 건축개요, 배치도, 각 층 평면도, 입면·단면, 주차계획, 단위세대 평면과 호별 면적표 등 제출 단계에 맞는 도면.
    • 기준 확인 자료: 설계 가이드라인 체크리스트, 공급유형별 면적·방 수 대조, 구조·화재 관련 제출계획과 해당 서식.

    경남 공고는 공고일 이후 발급 서류와 인적사항을 가린 심의용 도면을 요구합니다. 설계도서 원본, 심의용 파일, 접수용 인쇄본을 구분하고 도면의 날짜·호수·면적이 신청서와 일치하도록 관리해야 합니다. 서류가 있다는 사실뿐 아니라 어떤 버전을 제출했는지도 기록합니다.

    신청부터 매입까지, 도면과 자금 일정은 함께 움직입니다

    공고 확인과 신청 → 서류심사·탁상감정 → 선정심의 → 설계도면 협의 → 1차 감정평가와 통지 → 토지 확보·인허가·매입약정 → 공사와 단계별 점검 → 사용승인·2차 감정평가 → 매매계약·이전·잔금 및 입주지원 순서로 큰 흐름을 이해할 수 있습니다. 세부 선후관계와 기한은 공고·약정 조건을 따릅니다.

    처음 받은 예상 금액을 최종 매입대금으로 고정하면 자금계획이 흔들릴 수 있습니다. 공고의 감정평가 시점, 약정금 지급 조건, 신탁방식 여부, 최종 정산과 하자 보완 조건을 구분하세요. 토지비·설계비·공사비 외에도 인입공사, 안전진단, 시험·검사, 금융비용, 세금과 보완공사 비용을 함께 검토해야 합니다.

    특히 LH가 매입한 뒤 임대하는 사업과 건축주가 직접 보유·임대하는 사업은 수익 구조가 다릅니다. 매입약정 사업성은 월세 수입보다 매입대금, 총사업비, 자금 투입 기간과 지급 조건을 중심으로 검토해야 합니다.

    설계를 맡길 때 처음 전달하면 좋은 자료

    대지 주소와 면적, 토지이용계획, 지적도·측량자료, 적용할 공고, 목표 공급유형과 호수, 토지 확보 상태, 예상 예산·일정을 준비하면 초기 검토가 빨라집니다. 건축사는 이 자료를 바탕으로 토지에서 허용되는 규모와 공고의 신청 조건을 먼저 대조한 뒤 배치와 평면을 발전시킵니다.

    부산·경남 LH 신축 매입약정을 준비하고 있다면 치호건축사사무소 상담 준비 안내를 참고해 보유 자료부터 정리해 주세요. 설계 의뢰 범위에는 초기 사업 검토, 신청도서, 인허가, 실시설계, 도면 협의와 현장 변경 대응 중 무엇이 포함되는지 함께 적어두는 것이 좋습니다.

    자주 묻는 질문

    LH 매입임대는 무조건 8호부터 신청하나요?

    지역과 공고에 따라 다릅니다. 이 글에서 비교한 부산울산 공고는 20호 이상이며, 경남 공고의 8호는 가구수 제한이 있는 지정 단독주택용지에 대한 예외입니다.

    건축허가가 나오면 LH 매입도 가능한가요?

    건축허가는 법령상 건축 요건에 대한 절차입니다. LH 매입은 공고의 입지·수요·가격·주택유형·설계 및 품질 기준에 따른 별도 심사를 거칩니다.

    신청 전에 LH가 대지와 도면을 미리 검토해 주나요?

    확인한 경남 공고는 접수 전 사업지별 입지·도면 상담 불가를, 부산울산 공고는 설계도면 사전검토 불가를 안내합니다. 막연히 사전 승인을 전제하지 말고, 준비 서류와 공식 접수 절차를 기준으로 진행해야 합니다.

    원본 신청자료에서 실제로 확인할 부분

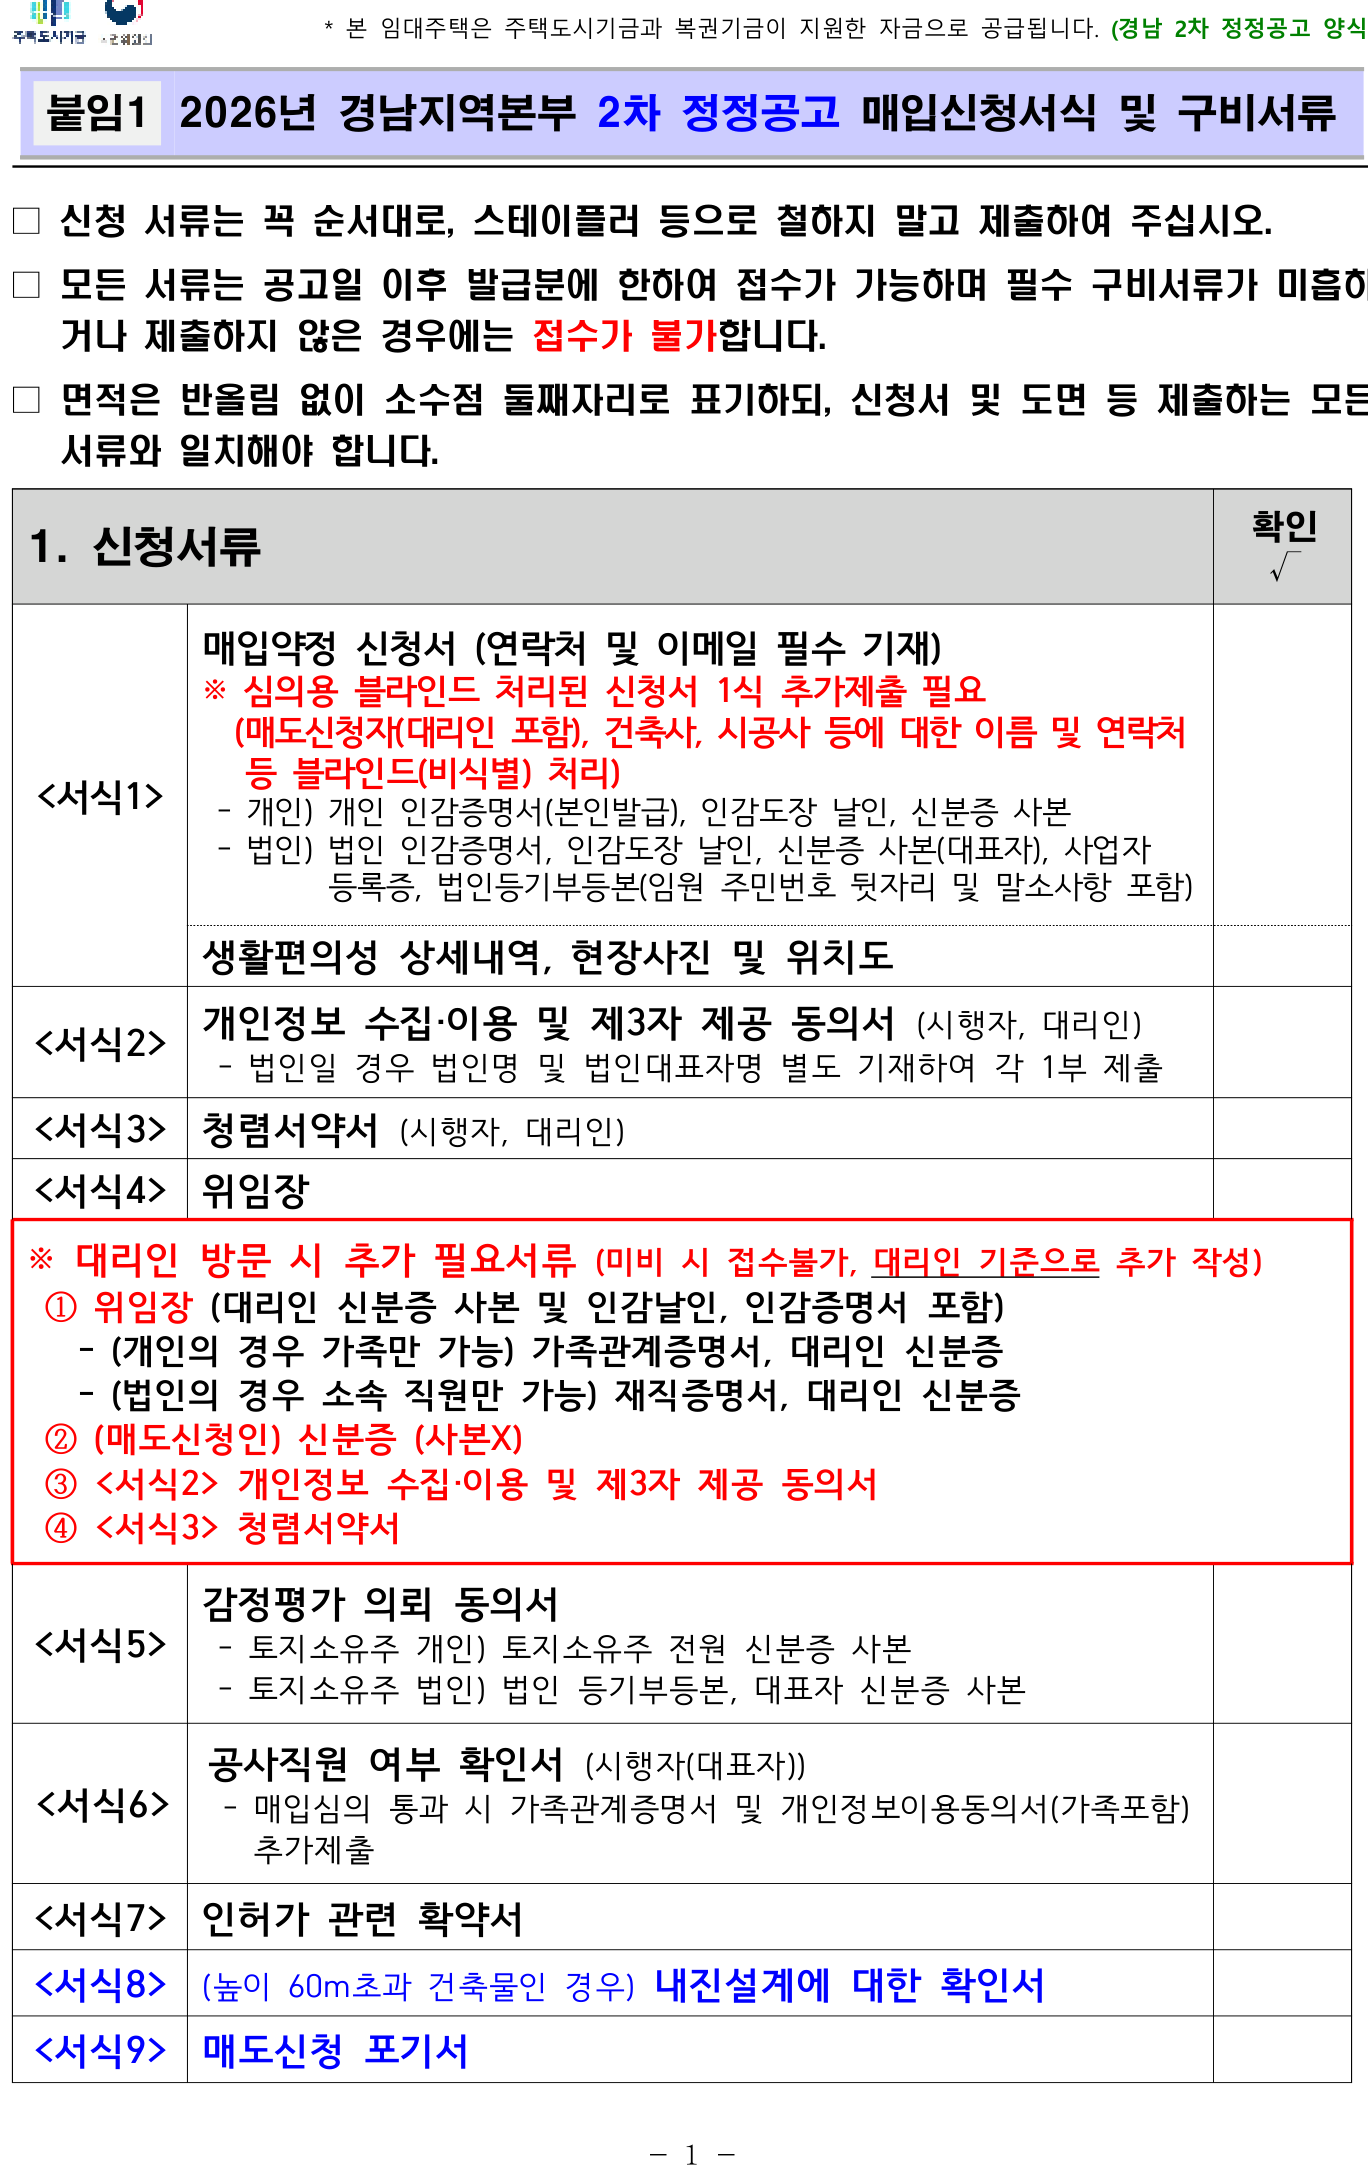
    경남 2026년 2차 정정 첨부자료 원문: 신청서류 목록
    원문 캡처 · 경남 2026년 2차 정정
    신청서식 1~14 · PDF 1쪽 · 인쇄 1쪽

    서식 번호는 제출 순서를 찾는 목차라고 생각하면 쉽습니다. 신청서, 권리관계·동의서, 면적표와 도면, 자체 체크리스트를 서로 연결하는 것이 목적입니다. 원본은 공고 이후 발급 서류, 누락 시 접수 제한, 심의용 비식별 처리 등을 별도로 안내합니다. 일반 제출본의 서명·인감까지 지우는 방식으로 처리하지 말고 심의용 사본을 구분해야 합니다.

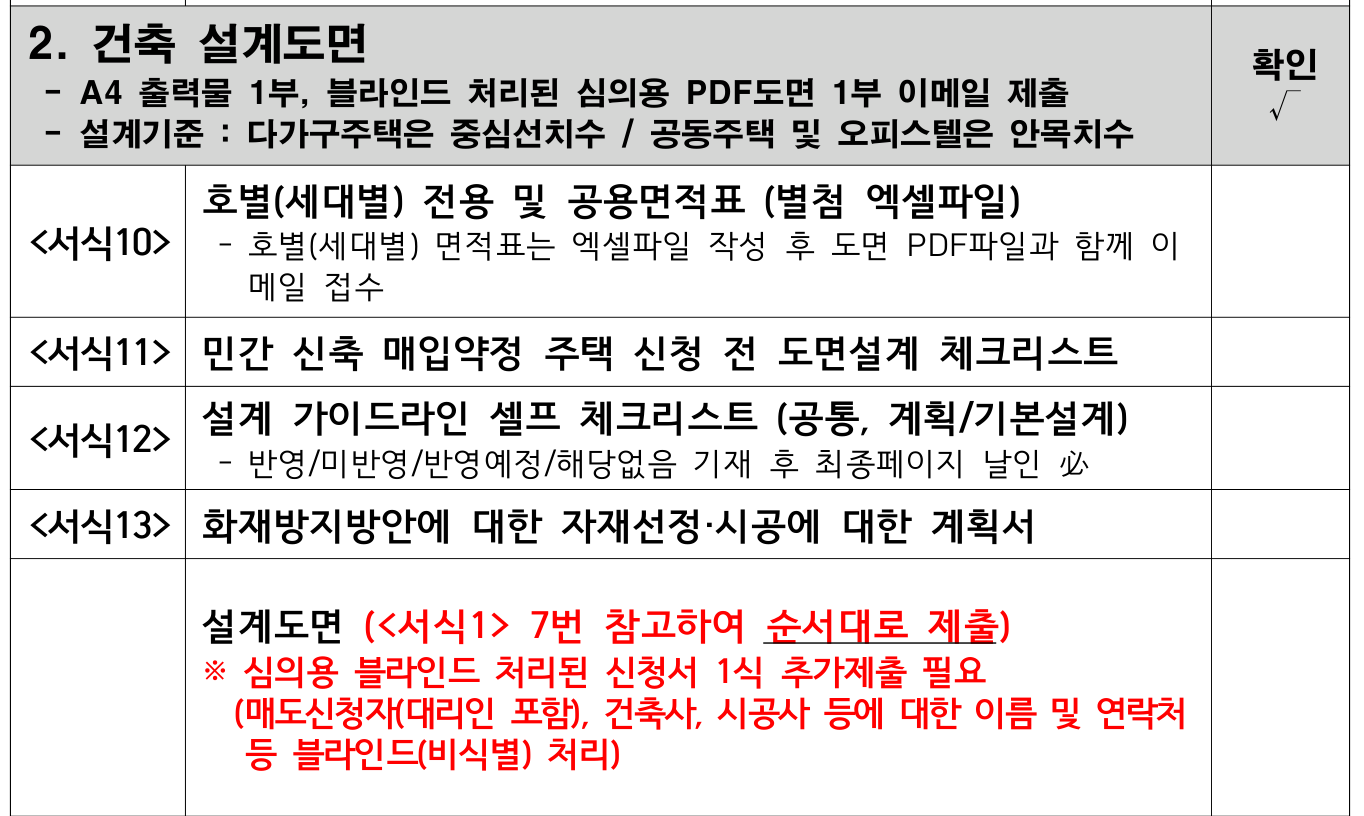
    경남 2026년 2차 정정 첨부자료 원문: 신청 단계 설계도면과 체크리스트
    원문 캡처 · 경남 2026년 2차 정정
    신청서식 1~14 · PDF 1쪽 · 인쇄 2쪽 중 발췌

    특히 서식10은 단순 PDF 출력물이 아니라 별도 엑셀 작성과 전송을 요구합니다. 신청 단계 도면과 셀프 체크리스트가 함께 움직이도록 담당자와 파일명을 정해 두세요. 구체적인 작성 순서는 이 시리즈의 ‘신청서류’ 글에서 다시 풀어 설명합니다.

    이 글의 원본 첨부자료

    원본 9개와 전체 묶음 내려받기 →

    확인한 공식 자료

    1. LH 청약플러스 · 2026년 부산울산 민간 신축매입약정 공고
      공고문 및 첨부 설계·시공 가이드라인, 단위세대 참고 평면. 해당 공고 접수는 종료되었습니다.
    2. LH 청약플러스 · 2026년 경남지역본부 2차 정정공고
      공고문·신청가능 지역, 신청서식·호별 면적표, 설계·시공 가이드라인 및 정정 붙임자료.
    3. LH 주택매입 공고 목록 · 다음 공고와 추가 정정사항 확인

    이미지는 해당 주제의 공간 검토 예시이며 특정 공고의 승인도면이나 준공사례를 뜻하지 않습니다. 실제 부지의 법령·지구단위계획·설계협의 결과를 적용해 도면을 확정합니다.

    건축
    숙박 사업계획서, 시설·사업비·5개년 수익을 함께 작성하세요 — CHIHO

    숙박 사업계획서, 시설·사업비·5개년 수익을 함께 작성하세요 — CHIHO

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기
    숙박 사업계획서, 시설·사업비·5개년 수익을 함께 작성하세요 — CHIHO

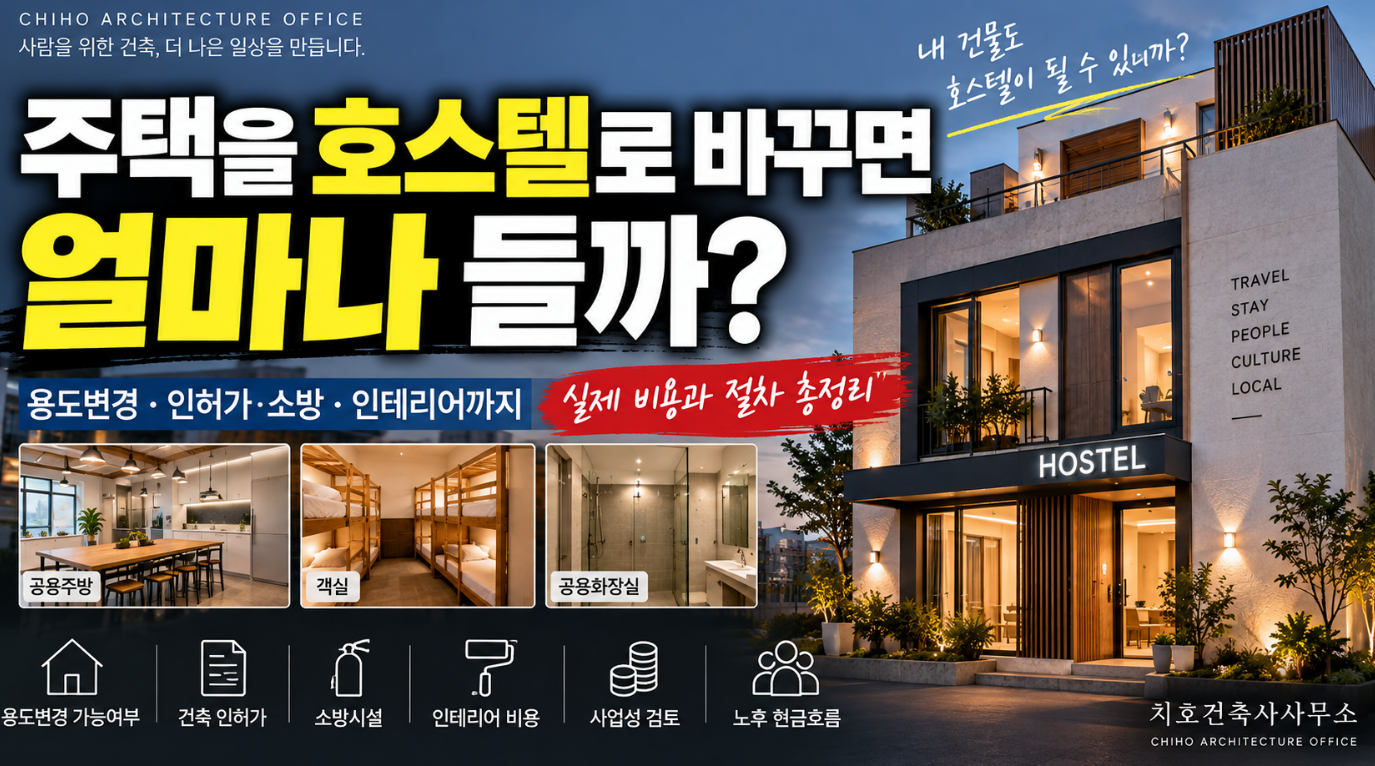
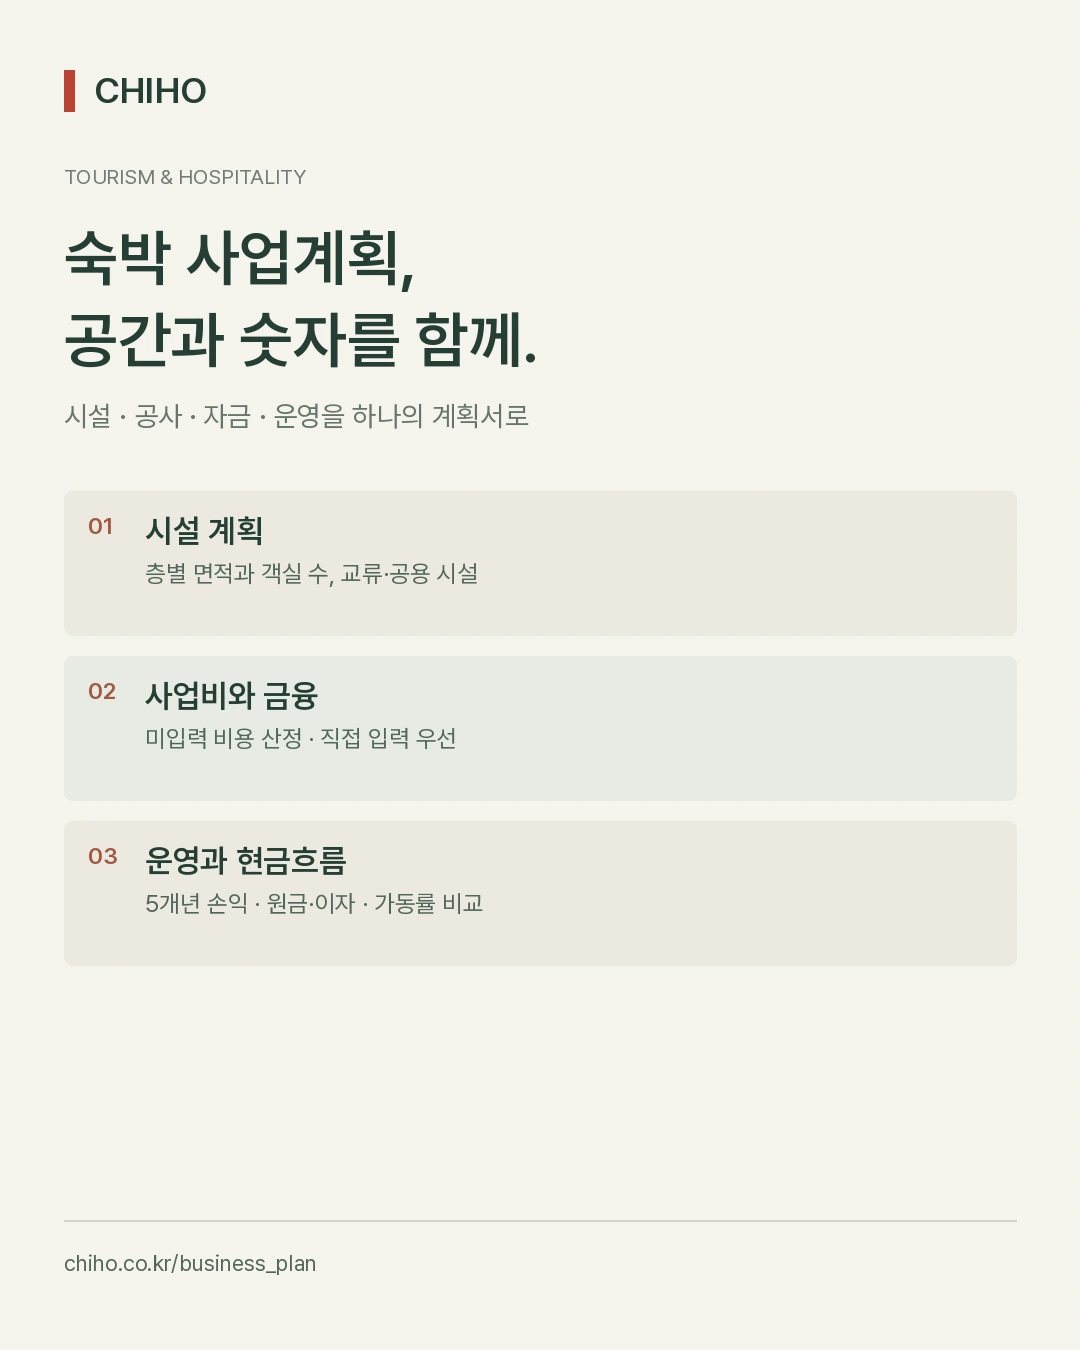
    호스텔을 준비할 때 객실 사진이나 인테리어 콘셉트만으로는 사업의 실행 가능성을 판단하기 어렵습니다. 건물에 어떤 시설을 넣을 수 있는지, 공사와 개업에 얼마가 필요한지, 운영 후 대출을 갚고도 현금이 남는지까지 같은 자료에서 확인해야 합니다.

    치호건축사사무소는 공간·시설·공사·자금·운영 계획을 연결하는 관광숙박 사업계획서 작성 도구를 운영합니다. 호스텔을 중심으로 관광호텔·소형호텔·가족호텔·한국전통호텔의 계획을 정리하고, PDF와 작성 데이터로 저장할 수 있습니다.

    계획을 작성하면서 숫자를 대조하세요.

    층별 면적 합계, 객실 수, 총사업비와 조달금, 운영 현금흐름을 함께 확인합니다. 산정값은 입력 조건에 따른 계획 예산이며, 도면·계약·현장 자료와 관할 기관 협의를 통해 확정합니다.

    숙박 사업계획서 작성하기 ↗

    01. 건물과 사업의 범위를 먼저 정합니다

    사업명과 신청인, 업종, 승인·등록 단계, 신축 또는 용도변경·리모델링 등 공사 방식을 정리합니다. 건물 전체와 실제 사업 대상 면적을 나누고 대지·건물의 소유권 또는 사용권 확보 상태도 기록합니다.

    주차·도로·용도지역·현재 건축물 용도와 계획 용도는 입지를 판단하는 기초 자료입니다. 확인 전 정보를 임의로 확정하지 않고, 설계와 관할 협의에서 검토할 내용을 남깁니다.

    02. 층별 면적과 객실 수를 맞춥니다

    각 층의 객실·부대시설·관리·공용·주차 면적을 입력합니다. 층별 객실 수와 객실 종류표의 객실 수, 시설 면적 합계와 사업 대상 연면적이 다른 경우 확인할 사항으로 표시합니다.

    호스텔은 객실 외에도 문화·정보 교류, 화장실·샤워·취사, 외국인 안내 서비스 계획을 함께 정리합니다. 같은 면적이라도 객실과 공용 공간 배분에 따라 판매 가능한 객실 수와 사업비가 달라집니다.

    03. 미입력 사업비를 산정하고 근거를 표시합니다

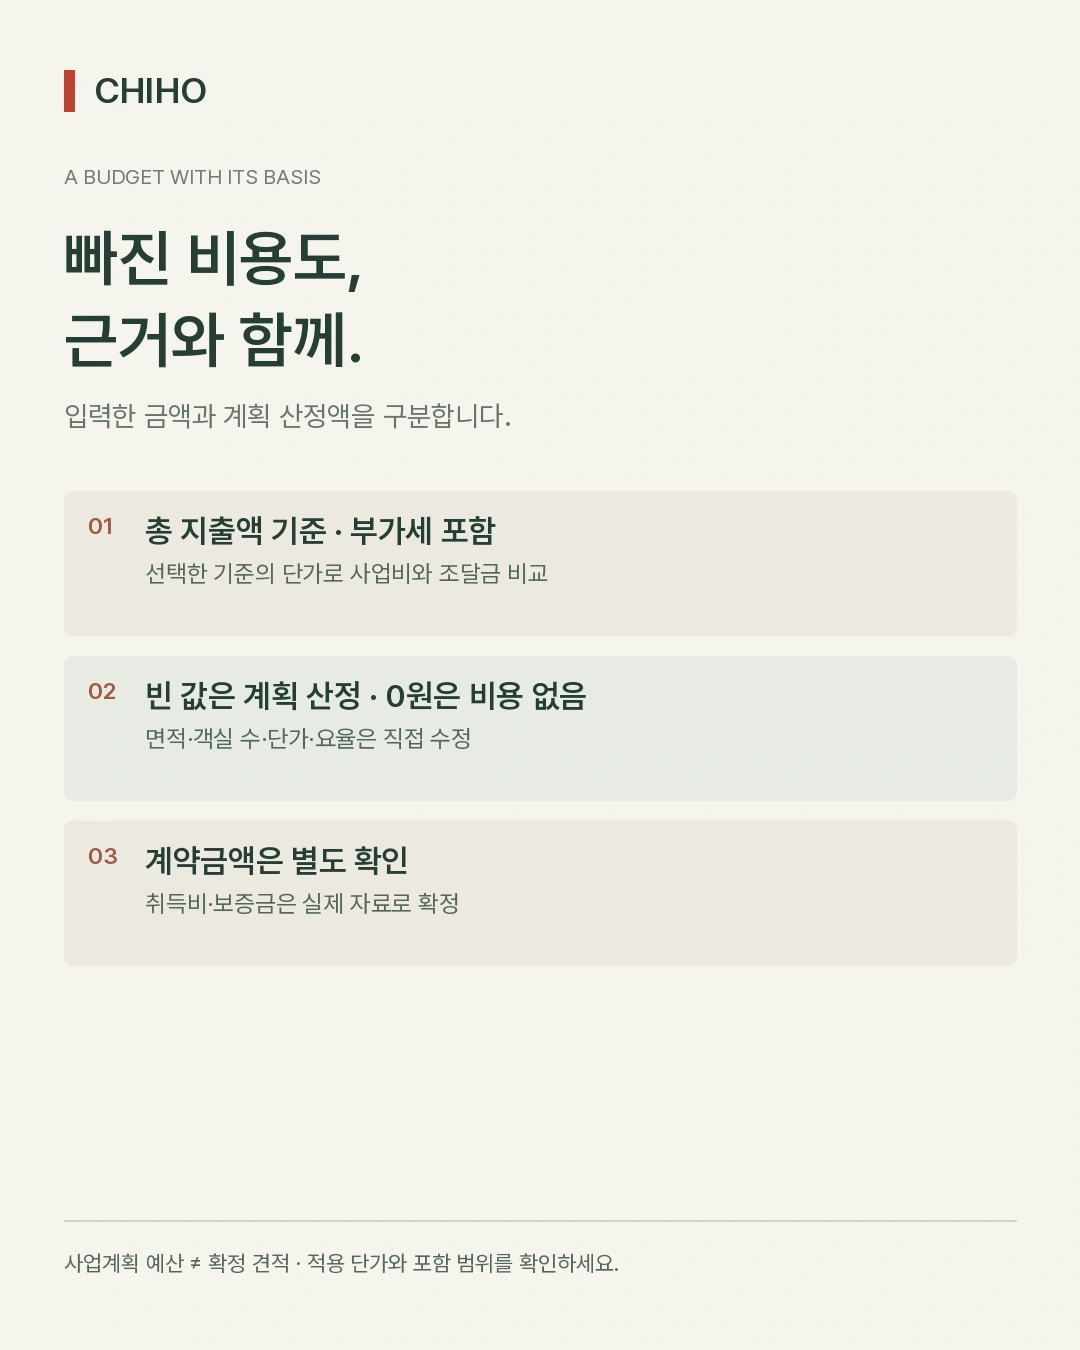
    사업비의 부가세 기준과 직접 입력·계획 산정 구분
    직접 입력액과 계획 산정액을 구분하고 실제 계약금액이 필요한 항목은 별도 확인합니다.

    사업비의 기본 기준은 총 지출액 기준·부가세 포함입니다. 직접 입력한 비용을 우선 적용하며, 빈 항목은 설정한 단가·요율과 면적·객실 수·운영비로 계획 산정합니다. 비용이 없는 항목에 입력한 0원은 자동 산정으로 덮어쓰지 않습니다.

    항목미입력 시 적용하는 계획 산식
    공사비사업 대상 면적 × ㎡당 계획 공사비
    설계·감리비 / 부대비공사비 × 각각의 계획 요율
    비품·장비·제작품객실 수 × 실당 예산 + 공용 시설 추가 예산
    개업 준비비객실 수 × 실당 준비 예산
    초기 운영자금1년차 월평균 운영비 × 확보 개월 수
    예비비공사·설계감리·비품·부대비·개업준비비 합계 × 계획 비율

    기본 단가와 비율은 조정 가능한 초기 계획 가정입니다. 공식 공사 단가나 법정 세율로 제시하는 값이 아닙니다. 취득비·임차보증금은 계약금액을 입력해야 하며, 확보한 자료에 따라 부대비와 추가 사업비를 보완합니다. 기존 소유 건물을 활용하는 경우 추가 취득 지출이 없는 가정과 신규 취득 비용은 구분합니다.

    04. 매출, 이익, 현금흐름을 구분합니다

    객실 매출은 종류별 객실 수·실당 1박 판매요금·영업일·가동률로 계산합니다. 판매수수료, 객실 변동비, 인건비, 임차료, 고정 운영비와 부대시설 비용을 반영해 영업현금수익을 구합니다.

    세후손익에는 감가상각·이자·추정 세금이, 운영 현금흐름에는 이자·원금 상환·추정 세금이 반영됩니다. 원금 상환은 손익의 비용과 구분해야 실제 남는 현금을 파악할 수 있습니다. 대출의 금리·기간·상환 방식에 따라 원리금 상환액과 잔액도 계산합니다.

    5개년 표와 그래프, 가동률·판매요금 비교로 조건 변화의 영향을 확인하세요. 운영표는 부가세 제외 기준이며 부가세 납부·환급과 추가 투자, 보증금 반환·매각은 운영 현금흐름과 별도 검토합니다. 세율도 사업계획의 가정으로 적용하므로 실제 세무 계산을 대체하지 않습니다.

    05. 승인 준비와 등록 준비를 나누어 저장합니다

    사업계획 승인과 영업 등록은 시점과 제출 서류가 다릅니다. 도구는 선택한 단계와 사업 조건에 따라 준비 자료를 표시합니다. 신청서만 채우기보다 시설 표·도면·권리 자료와 숫자가 일치하는지를 확인해야 합니다.

    작성 데이터는 내려받아 다시 불러올 수 있고, 계획서는 PDF와 HTML로 저장할 수 있습니다. 상담 연결을 선택하면 작성한 준비 내용을 치호 상담으로 이어갑니다. 브라우저 저장을 사용하는 경우 공용 컴퓨터의 저장 여부도 확인하세요.

    06. 설계·내역·부동산 분석으로 이어갑니다

    사업비의 공사 범위를 구체화할 때는 공종별 내역 작성에서 품목·수량·단가를 검토하고, 기존 건물의 변경 목적은 공사 준비에서 정리할 수 있습니다. 임대수익형 부동산 매입·대출 검토는 부동산 수익 분석으로 연결됩니다.

    치호건축사사무소는 기존 건물과 부지의 가능성을 검토하고 시설 계획·설계·인허가와 사업계획서 작성을 연결합니다. 공간과 자금, 운영계획을 같은 기준에서 맞추는 과정부터 준비해 보세요.

    사업계획서 작성 시작 ↗ 치호에 상담하기 ↗

    호스텔 사업계획 승인 안내·등록신청서 자세히 읽기 →

    건축
    호스텔 사업계획 승인과 관광사업 등록 — 안내문·신청서·사업비를 자세히 읽는 법

    호스텔 사업계획 승인과 관광사업 등록 — 안내문·신청서·사업비를 자세히 읽는 법

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기
    호스텔 사업계획 승인과 관광사업 등록 — 안내문·신청서·사업비를 자세히 읽는 법

    호스텔을 열기 위해 받은 안내문에는 사업계획 승인신청서, 건설계획서, 관광사업 등록신청서, 면적표와 도면 등 여러 자료가 등장합니다. 서류 이름은 비슷하지만 모두 같은 시점에 제출하는 것은 아닙니다.

    이 글은 호스텔업 사업계획승인 절차·신청서류 안내와 관광사업 등록신청서를 바탕으로, 치호건축사사무소가 시설 계획부터 신청 준비까지의 흐름을 풀어 쓴 실무 해설입니다. 안내문에 적힌 숫자만으로 입지 가능성을 결정하지 않고 현재 법령·해당 지자체 기준·현장 조건을 함께 확인하는 것이 출발점입니다.

    두 단계의 목적부터 구분하세요.

    사업계획 승인은 앞으로 조성할 시설과 사업의 실행 계획을 검토하는 단계입니다. 관광사업 등록은 실제 시설과 운영 준비가 등록 기준에 맞는지 확인하는 단계입니다. 관광진흥법 제15조의 승인 절차와 제4조의 등록 절차를 함께 준비합니다.

    01. 호스텔은 어떤 사업인가요?

    관광진흥법 시행령에서 호스텔은 개별 관광객의 숙박과 샤워·취사 등 편의시설, 문화·정보 교류시설을 함께 제공하는 호텔업의 한 종류입니다. 단순히 ‘게스트하우스’라는 상호를 붙이는 것으로 업종이나 허가 조건이 정해지지 않습니다. 관광숙박업 호스텔, 일반 숙박업, 외국인관광 도시민박업은 각각의 제도로 검토해야 합니다. 관광진흥법 시행령

    안내문은 객실·문화정보교류시설·화장실·샤워장·취사장, 외국인 대응 서비스, 대지와 건물의 소유권 또는 사용권 확보를 제시합니다. 공동 시설 운영 여부는 평면과 운영 계획에서 설명해야 합니다. 문화교류시설을 이름만 적어 놓기보다 위치·면적·이용 방식과 관리 체계를 정리하세요.

    공용 객실을 운영하는 경우에도 업종 기준을 대조해야 합니다. 객실의 형태와 이용 방식은 설계와 관할 기관 검토에 연결되며, 호스텔이라는 이유로 모든 다른 법령의 시설 기준이 사라지지는 않습니다. 호스텔 객실에 관한 법제처 해석

    02. 사업계획 승인과 등록의 흐름

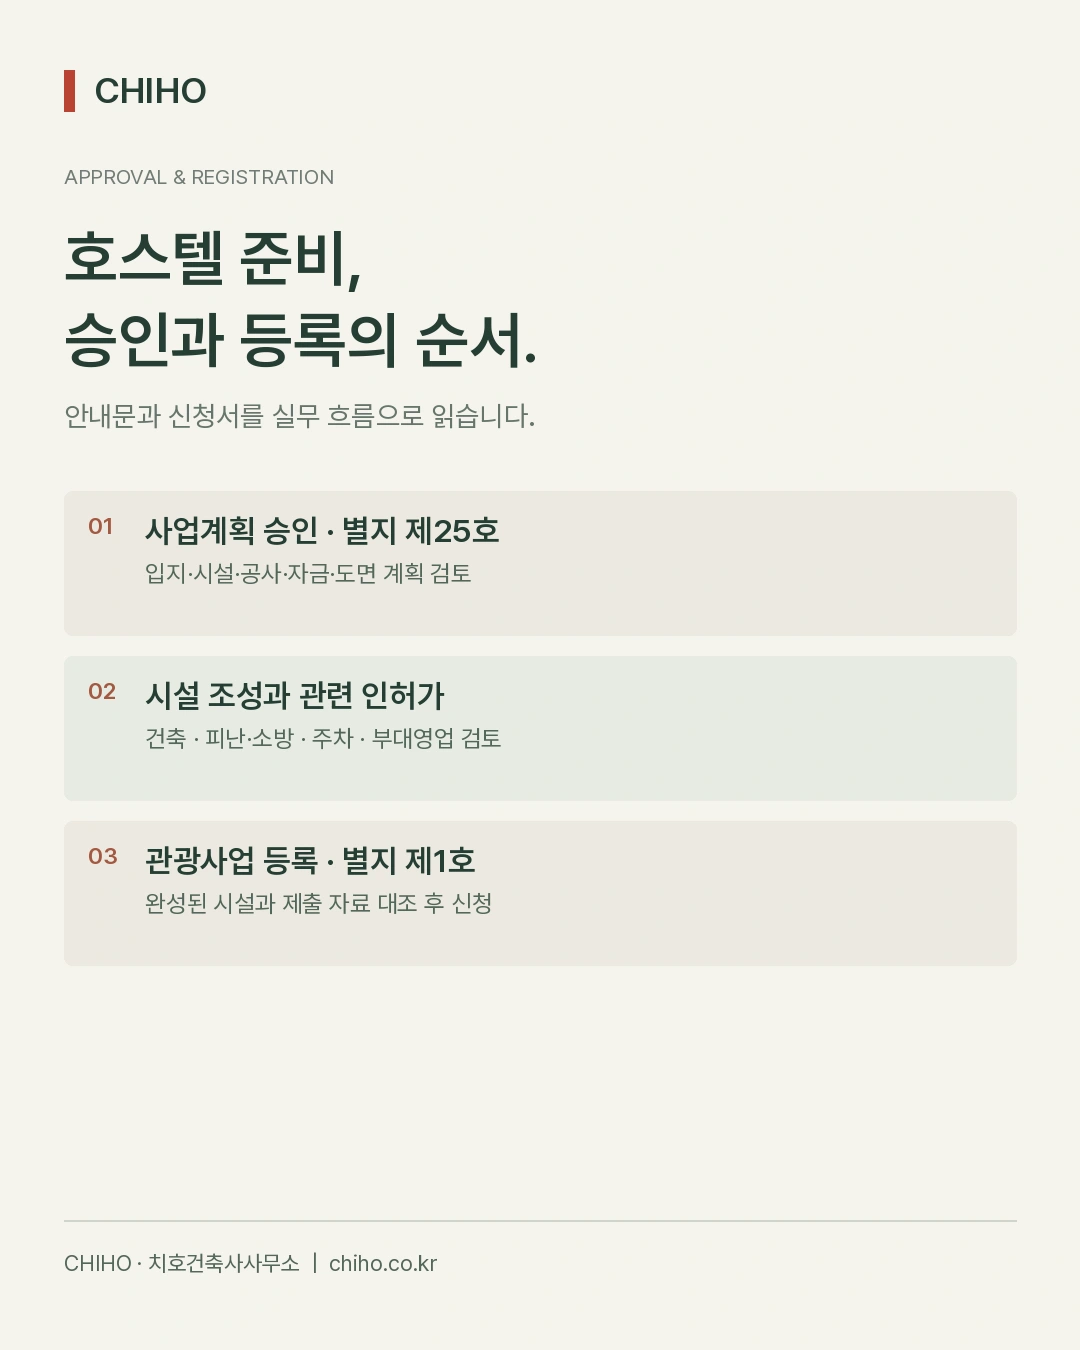
    호스텔 사업계획 승인과 시설 조성, 관광사업 등록 단계
    승인·공사·등록 자료를 함께 준비하되, 적용되는 인허가의 순서는 관할 기관과 협의합니다.
    1. 사전 검토: 주소·현황 용도·토지이용·지구단위계획·도로·주차·피난·소방과 사용권을 확인합니다.
    2. 시설과 사업 계획: 층별 시설·객실·공용 공간, 공사 범위, 사업비와 조달, 운영 계획을 정리합니다.
    3. 사업계획 승인 신청: 별지 제25호서식과 건설계획서, 권리·인허가 관련 자료를 제출합니다. 보완과 관계 부서 협의가 뒤따를 수 있습니다.
    4. 시설 조성과 관계 인허가: 건축허가·용도변경 등 필요한 절차와 공사·검사·부대영업 준비를 해당 사업에 맞게 진행합니다.
    5. 관광사업 등록: 별지 제1호서식, 시설 평면·배치도, 시설별 일람표와 해당 증빙을 제출해 등록을 준비합니다.

    승인과 건축 관련 절차의 접수·협의는 사업 조건에 따라 연계되거나 병행될 수 있습니다. 위 순서는 준비 자료의 흐름을 설명한 것이며, 승인신청만으로 건축허가·용도변경·소방·영업 관련 절차가 모두 완료되는 것은 아닙니다.

    03. 입지를 결정하기 전에 확인할 것

    현행 시행령 제13조는 관계 법령에 맞는 계획과 자금 조달 능력을 승인 기준으로 정하고 있습니다. 일반주거지역의 호스텔·소형호텔은 원칙적으로 폭 8m 이상 도로에 4m 이상 연접하는 기준을 검토합니다. 20실 이하 호스텔의 4m 도로 예외는 지자체가 지정·고시한 지역 등 요건이 있어 객실 수만으로 적용할 수 없습니다. 지자체 조례가 기준을 강화할 수도 있습니다. 관광진흥법 시행령 제13조

    이 기준을 모든 용도지역의 모든 호스텔에 일괄 적용하면 잘못된 판단이 됩니다. 적용 용도지역과 변경승인의 예외, 실제 통행 가능 여부, 건축법상 도로·접도 기준을 함께 검토해야 합니다. 창·문과 인접 대지의 관계, 건물 전체 높이, 소음과 주변 주거환경도 도면과 현장에서 확인합니다.

    안내문에는 조경 15%와 20%가 함께 적혀 있습니다. 현행 시행령은 일반주거지역 호스텔에 해당 조경 조항을 적용하지 않는 예외를 두지만, 건축법·조례 등 다른 조경 기준까지 면제된다고 해석해서는 안 됩니다. 따라서 이 문서의 조경 숫자를 그대로 사업비나 배치 계획에 대입하지 않습니다.

    건물 일부 숙박업의 ‘독립된 층 또는 30실 또는 연면적 1/3’ 문구도 안내문이 인용한 공중위생 분야 조건입니다. 이를 호스텔의 무조건적인 30실 최소 기준으로 읽지 않고 해당 영업 형태에 적용되는지 관할 관광·위생 부서에 확인합니다.

    04. 건설계획서의 다섯 가지 기본 항목

    현행 시행규칙 제23조의 건설계획서는 건설장소·부지·토지이용, 공사계획, 공사자금과 조달, 시설별·층별 면적과 시설내용, 조감도를 담습니다. 서술문과 표·도면·예산이 같은 계획을 가리켜야 합니다. 관광진흥법 시행규칙 제23조

    기본 항목실무에서 작성할 내용대조 자료
    장소·부지·토지이용지번, 사업 범위, 접근 동선, 현재 용도, 계획 용도, 용도지역과 주변 조건토지이용계획·대장·배치도·현황
    공사계획설계·인허가·공사·검사·개업 목표일, 담당 체계, 안전·환경·자재 계획공정표·공사 범위·설계도서
    공사자금·조달공사·설계감리·비품·부대비·개업비·운영자금, 자기자금과 차입금견적·계약·자금 증빙·대출 조건
    시설별·층별 계획객실·부대·관리·공용·주차 면적, 객실 수, 수용인원, 기능층별 평면·면적표·시설 일람표
    조감도계획 건물과 시설 구성을 설명하는 자료배치·입면·실제 설계 범위

    안내문은 여기에 입지·수요·사업성 분석, 조직·인력·요금·서비스 체계, 향후 5개년 추정손익을 추가로 설명합니다. 계절 수요, 경쟁 숙소, 판매 채널과 객실 가동률의 근거를 적고, 비용과 현금흐름이 지속 가능한지 확인하는 자료로 구성하세요.

    층별 면적은 중복 집계되지 않도록 나눕니다. 건물 전체를 쓰는 경우와 일부 층만 쓰는 경우를 구별하고 사업 대상 면적과 건물 전체 연면적을 따로 기록합니다. 합계의 기준은 제출 도면과 관할 기관의 면적 산정 기준에 맞추어 확정합니다.

    05. 사업비와 운영 손익을 작성하는 방법

    공사비에 비품·장비·제작품, 설계·감리, 인허가 부대비, 개업 준비와 초기 운영자금을 더해야 총 지출을 판단할 수 있습니다. 보증금과 취득비는 계약에 따라 작성하고, 과세·면세·환급 조건은 세무 자료와 구분해 기록합니다. 부가세 포함 총 지출액과 공급가액을 섞으면 자금 부족을 놓칠 수 있습니다.

    운영 매출은 객실 수·판매요금·영업일·가동률의 관계로 작성합니다. OTA 수수료, 청소·세탁·소모품, 직원 보수, 임차료, 공과금과 기타 운영비를 확인하고 대출 이자와 원금 상환을 구분합니다. 운영자금과 예비비는 매출이 기대보다 늦게 발생할 경우의 지출 여력을 확보하는 항목입니다.

    수익이 난다는 표현만으로는 부족합니다. 영업현금수익, 감가상각과 이자를 반영한 추정손익, 원금까지 갚은 뒤 남는 운영 현금흐름을 각각 표시하세요. 세금은 적용 근거와 가정을 적고, 가동률·요금 변화에 따른 보수적 조건도 비교합니다.

    06. 별지 제25호와 별지 제1호는 다릅니다

    별지 제25호는 사업계획 승인신청서입니다. 신청인, 업종, 건설 장소와 규모 등 신청의 기본 정보를 정리하고 건설계획서와 해당 첨부 자료를 붙입니다. 신청인·법인 정보, 부동산 권리 증빙, 필요한 인허가 의제 자료 또는 기허가 증빙은 사업 조건에 따라 준비합니다.

    별지 제1호는 관광사업 등록신청서입니다. 제공된 서식은 2024년 11월 7일 개정본이며, 앞면의 신청인·상호·업종·주사업장·자본금·영업개시일 등을 작성합니다. 어둡게 표시된 접수번호·접수일·발급일 등 행정기관 작성란은 신청인이 채우지 않습니다.

    뒤쪽 서류표에는 여러 업종의 제출 항목이 함께 실려 있습니다. 호스텔은 관광숙박업 부분을 읽어야 합니다. 시설 평면도·배치도와 관광숙박업 시설별 일람표(별지 제2호서식), 해당되는 권리·부대영업·인허가 증빙 등을 확인합니다. 여행업·야영장업 항목을 그대로 모두 호스텔 서류로 준비하지 않습니다.

    행정정보 공동이용 동의는 기관이 지정된 확인 정보를 조회하는 데 관한 것입니다. 동의하지 않는 경우 해당 자료를 직접 제출하는 방식 등을 확인합니다. 위임장은 대리인이 신청·수령 업무를 맡을 때의 서류이며 건물 사용권 증빙을 대신하지 않습니다. 민감한 신원 자료는 공개 계획서에 적지 않고 관할 기관이 요구하는 별도 제출 경로로 준비하세요.

    07. 처리기간과 수수료는 어떻게 읽을까요?

    첨부 승인 안내는 승인 처리기간 12일과 수수료 50,000원 + 객실당 500원을, 제공된 등록신청서는 관광숙박업 7일과 30,000원 + 객실당 700원을 표시합니다. 10실이라면 자료의 산식상 승인 55,000원, 등록 37,000원입니다.

    이는 첨부 자료에 표시된 민원 처리기간·수수료의 해설입니다. 토지·건축 검토, 설계, 공사, 보완과 협의 등 사업 전체를 해당 일수에 끝낼 수 있다는 뜻은 아닙니다. 실제 접수 시 최신 서식과 관할 기관의 안내로 부수·수수료·처리기간을 다시 확인합니다.

    자료에는 과거 법률 용어와 기관명, 서로 다른 표기가 일부 남아 있습니다. 신원·결격사유, 착공·준공 기한, 조경·도로 조건은 안내문의 오래된 인용문만으로 판단하지 않습니다. 사업 조건이 바뀌면 변경승인 대상 여부도 관할 기관과 검토해야 합니다.

    08. 치호에서 어떤 준비를 도와드리나요?

    치호건축사사무소는 부지와 기존 건물의 법규·현황 검토, 시설 배치와 객실·공용 공간 계획, 설계·관련 인허가 협의, 사업비와 운영계획 정리, 신청용 계획서와 도면 준비를 연결합니다. 관광 담당 부서뿐 아니라 건축·소방·주차·위생 등 관계 부서에 확인할 사항을 함께 정리합니다.

    시설·사업비·5개년 손익 작성하기 ↗ 치호에 상담하기 ↗

    처음에는 확인한 주소·건물 용도·사용 범위·객실 구상·예산을 정리해 주세요. 공사 준비와 공종별 내역 작성을 연결하면 공사 범위와 비용을 더 구체적으로 검토할 수 있습니다. 사업계획서 작성 도구의 기능과 계산 방식 →

    참고 자료와 서식

    검토일: 2026. 10. 8. 첨부 안내문·등록신청서와 국가법령정보센터의 관광진흥법, 시행령(2026. 8. 4. 시행), 시행규칙(2025. 12. 29. 시행)을 참고했습니다. 자료별 적용 시점이 다를 수 있으며 개별 사업의 최종 적용 기준은 접수 당시 법령·조례·관할 협의에 따릅니다.

    배너 이미지
    부동산
    등기부등본 깨끗하면 안전할까? 부동산 계약 전 말소사항·가등기·신탁까지 확인하는 법

    등기부등본 깨끗하면 안전할까? 부동산 계약 전 말소사항·가등기·신탁까지 확인하는 법

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    등기부등본 깨끗하면 안전할까? 부동산 계약 전 말소사항·가등기·신탁까지 확인하는 법 - 부동산 1

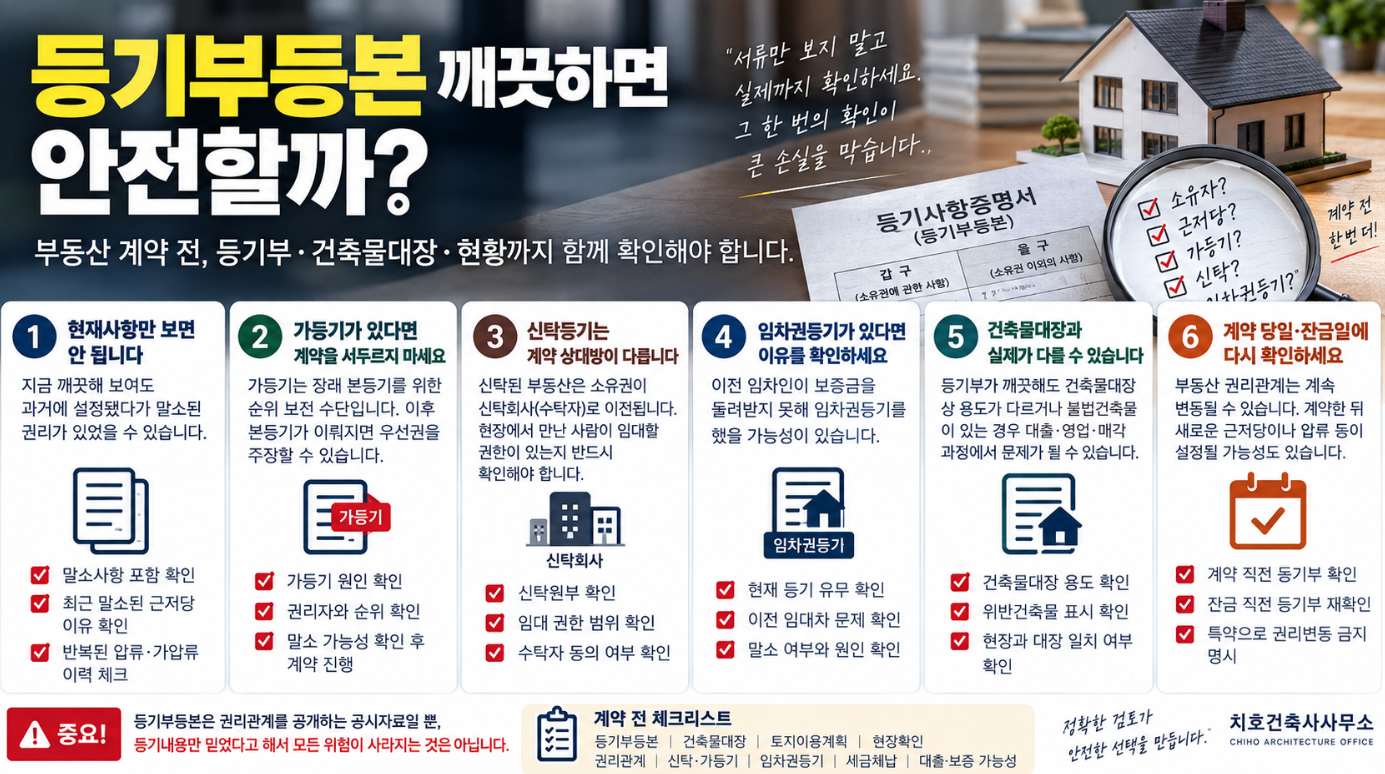
    근저당도 압류도 없는 등기부등본, 그런데 정말 안전할까

    등기부등본을 떼봤는데 근저당도 없고 압류도 없습니다. 소유자 이름도 계약 상대방과 같습니다. 그렇다면 이 부동산은 안전하다고 봐도 될까요?

    등기부등본 확인은 반드시 해야 하지만, 이것만으로 모든 위험을 확인했다고 생각하면 놓치는 부분이 생깁니다. 등기부등본은 부동산 계약의 출발점이지 최종 확인서가 아닙니다.


    등기부등본은 왜 반드시 확인해야 할까

    흔히 등기부등본이라고 부르는 서류의 공식 명칭은 등기사항증명서입니다. 등기기록은 크게 표제부, 갑구, 을구로 나뉩니다.

    구분 확인할 내용
    표제부 부동산의 표시 (주소, 동·호수, 면적)
    갑구 소유권에 관한 사항 (소유자, 압류, 가압류, 가처분, 가등기, 신탁)
    을구 소유권 외의 권리 (근저당권, 전세권, 임차권)

    계약 전에 최소한 계약하려는 주소와 동·호수가 맞는지, 현재 소유자가 누구인지, 근저당이나 다른 권리가 설정되어 있는지는 확인해야 합니다. 다만 여기서 한 가지를 더 알아둘 필요가 있습니다.

    등기부등본에 '공신력'이 없다는 말은 무슨 뜻일까

    우리 부동산등기는 권리관계를 외부에 공개하는 공시기능을 가지고 있습니다. 그러나 등기 내용만 믿고 거래했다는 이유로 실제 권리가 존재하지 않는데도 그 권리를 그대로 인정해 주는 등기의 공신력은 일반적으로 인정되지 않습니다.

    예를 들어 실제 권리가 남아 있는데 등기가 원인 없이 잘못 말소된 경우, 등기부에서 보이지 않는다는 이유만으로 실제 권리까지 당연히 소멸하는 것은 아닙니다.

    '현재 등기부가 깨끗하다 = 과거 권리관계까지 아무 문제가 없다'는 공식은 성립하지 않습니다.


    말소사항 포함으로 과거 흔적까지 확인합니다

    현재 유효한 등기만 보면 과거에 존재했던 근저당권, 압류, 가압류 등의 흔적을 놓칠 수 있습니다. 중요한 부동산을 매매하거나 전세계약을 체결한다면 말소사항을 포함한 등기사항증명서까지 확인하는 습관이 필요합니다.

    과거에 큰 근저당이 있었는데 계약 직전에 말소됐다거나 압류와 가압류가 반복적으로 설정·말소돼 왔다면, 현재 아무 권리가 보이지 않더라도 왜 그런 변화가 있었는지 추가로 확인할 이유가 있습니다. 특히 최근 말소된 금융기관 근저당이 있다면 매도인에게 상환·말소 관련 자료를 요청하고, 잔금 및 소유권이전 업무를 담당하는 법무사와 권리관계를 다시 확인하는 방법도 있습니다.

    갑구에 가등기가 있다면 무엇을 먼저 확인할까

    가등기는 장래 본등기를 하기 위해 순위를 미리 보전하는 기능을 합니다. 특히 소유권이전청구권 보전을 위한 가등기가 있는 상태에서 가등기권자가 이후 본등기를 마치면, 중간에 이루어진 후순위 권리에 중대한 영향을 줄 수 있습니다. "아직 본등기가 아니니까 괜찮겠지"라고 생각해서는 안 됩니다.

    가등기의 원인과 권리자, 순위 및 말소 가능성이 명확하게 정리되기 전에는 계약을 진행하지 않는 편이 안전합니다.

    등기부에 '신탁'이 보이면 계약 상대방부터 달라집니다

    갑구에서 특히 주의해서 볼 단어가 신탁입니다. 부동산을 신탁회사에 신탁하면 소유권이 수탁자인 신탁회사로 이전됩니다. 과거 집주인이었던 위탁자가 현장에서 계속 건물을 관리하고 있다고 해서 임대할 권한까지 당연히 남아 있는 것은 아닙니다.

    신탁등기가 확인된다면 신탁원부와 신탁계약 내용을 통해 누가 임대할 권한을 가지고 있는지, 수탁자의 동의가 필요한지를 확인해야 합니다. 현장에서 만난 사람이 예전부터 건물을 관리해 온 사람이라는 이유만으로 계약권한이 있다고 판단해서는 안 됩니다.

    임차권등기는 전세계약에서 특히 눈여겨봅니다

    등기부에 임차권등기가 있다면 이전 임차인이 보증금을 반환받지 못한 상태에서 임차권등기명령 등 법적 절차를 이용했을 가능성을 생각해 볼 수 있습니다. 현재 임차권등기가 남아 있다면 그 원인이 해소됐는지 확인해야 합니다.

    과거 말소된 임차권등기가 확인되더라도 무조건 문제 있는 집이라고 단정할 필요는 없지만, 이전 임대차에서 어떤 문제가 있었는지는 확인할 가치가 있습니다.


    근저당 채권최고액은 실제 대출금과 같을까

    아닙니다. 근저당권의 채권최고액은 해당 근저당이 담보하는 채권의 최고한도입니다. 등기부에 채권최고액이 2억 원이라고 적혀 있어도 현재 실제 대출잔액이 정확히 2억 원이라는 의미는 아닙니다.

    전세계약이나 매매계약에서 중요한 것은 채권최고액 하나가 아니라 현재 선순위 권리가 어느 정도인지, 실제 채무관계가 어떤지입니다. 전세계약이라면 예상 시세와 선순위채권, 보증금의 관계뿐 아니라 전세보증금반환보증 가입 가능 여부까지 계약 전에 확인해 두는 편이 안전합니다.

    등기부등본은 이 순서로 확인하세요

    1. 계약 대상 — 주소·동·호수가 맞는지
    2. 소유자 — 갑구의 현재 소유자가 계약 상대방과 같은지
    3. 갑구 권리 — 압류·가압류·가처분·가등기가 있는지
    4. 을구 권리 — 근저당권·전세권·임차권 등이 있는지
    5. 말소사항 — 최근 말소된 근저당이나 압류가 있었는지
    6. 신탁 — 신탁등기 여부와 신탁원부를 확인했는지
    7. 재확인 — 계약일과 잔금일에 등기사항증명서를 다시 확인했는지

    전세계약이라면 등기부에 없는 세금도 확인합니다

    임대인의 세금체납도 중요한 문제입니다. 국세가 체납되어 있더라도 아직 해당 부동산에 압류등기가 이루어지지 않았다면 등기사항증명서만으로는 체납 사실을 알기 어렵습니다.

    전세계약을 앞두고 있다면 임대인의 납세증명자료를 확인하거나 국세청의 미납국세 열람제도 등을 활용해볼 수 있습니다. 임대차계약 체결 전에는 원칙적으로 임대인 동의를 받아 열람하고, 일정 요건을 갖춘 계약 체결 후에는 임대인의 동의 없이 열람할 수 있는 제도도 마련되어 있습니다.

    전세보증금반환보증은 계약한 뒤 생각하면 늦습니다

    HUG 전세보증금반환보증은 임대차계약 종료 후 임대인이 반환하지 못하는 전세보증금을 보증하는 상품입니다. 하지만 모든 주택과 모든 계약이 자동으로 가입되는 것은 아닙니다. 보증금 규모, 주택가격, 선순위채권, 계약기간, 주택 소유관계 등 심사조건을 충족해야 합니다.

    계약을 체결하고 나서 가입이 되는지 확인하는 것보다 계약 전에 가입 가능성을 먼저 확인하는 것이 안전합니다.


    등기부만 보면 그 건물이 적법한 주택인지 알 수 있을까

    치호건축사사무소에서는 여기서 한 단계를 더 확인합니다. 등기사항증명서의 권리관계를 확인했다고 해서 그 건물이 건축법상 적법한 주택이라는 의미는 아닙니다. 겉으로는 주택처럼 보이고 싱크대와 화장실, 보일러까지 설치되어 있어도 건축물대장상 용도가 근린생활시설이나 다른 용도일 수 있습니다. 그래서 매매나 임대차계약 전에는 등기부와 함께 건축물대장을 확인해야 합니다.

    건축물대장에서 최소한 볼 것

    • 건축물의 실제 용도
    • 층별 면적과 층수, 주구조
    • 사용승인일
    • 위반건축물 표시 여부
    • 현재 현황과 대장 내용이 일치하는지

    건축물대장에는 없는 옥탑방, 창고, 발코니 확장, 외부 데크 등이 현장에 추가되어 있다면 별도의 검토가 필요합니다.

    등기부가 깨끗하더라도 건축물이 위반건축물이거나 실제 용도가 대장과 다르면, 대출·영업신고·용도변경·매각 과정에서 다른 문제가 생길 수 있습니다.

    토지나 단독건물을 산다면 토지이용계획도 같이 봅니다

    아파트와 달리 단독주택, 상가, 공장, 토지 등을 매입한다면 확인범위가 더 넓어집니다. 건축물대장뿐 아니라 토지이용계획을 통해 용도지역·지구, 개발행위 제한, 도로관계 등도 확인해야 합니다.

    현재 건물이 존재한다는 사실과 앞으로 내가 원하는 용도로 리모델링·증축·용도변경할 수 있다는 것은 전혀 다른 문제입니다. 예를 들어 주택을 호스텔로 바꾸거나 상가를 공장으로 바꾸는 계획이라면, 매매계약 전에 해당 용도가 가능한지 확인하지 않으면 건물을 산 뒤 계획 자체가 불가능해질 수도 있습니다.

    매도인 이름과 계좌명의만 같으면 충분할까

    소유자 확인은 매우 중요하지만 이름만 확인해서 끝내서는 안 됩니다. 갑구의 소유자와 계약서상 매도인, 신분증을 대조하고 대금은 계약관계에 맞는 계좌로 지급해야 합니다. 대리인이 계약한다면 위임장과 인감증명 등 대리권을 확인해야 하고, 신탁부동산이라면 수탁자와 신탁계약상 임대·처분 권한까지 별도로 확인해야 합니다.

    계약 당일과 잔금일에 등기부를 다시 보는 이유

    부동산 권리관계는 계약한 날 그대로 멈춰 있지 않습니다. 계약금을 지급한 뒤 잔금을 치르기 전까지 새로운 근저당이나 압류 등이 들어올 가능성도 있기 때문에 계약 체결 직전과 잔금 직전에 등기사항증명서를 다시 확인하는 습관이 중요합니다.

    매매계약이라면 계약일부터 잔금 및 소유권이전일까지 새로운 근저당·전세권·가압류 등 권리변동을 발생시키지 않는다는 내용도 특약으로 명확히 다뤄둘 필요가 있습니다.


    치호건축사사무소가 계약 전에 보는 순서

    부동산은 가격만 맞으면 계약하는 상품이 아닙니다. 특히 기존 건물을 매입해 새로운 사업을 하거나 증축·대수선·용도변경을 계획하고 있다면 계약 전에 권리관계와 건축 가능성을 함께 봐야 합니다.

    부동산 계약 전 검토 순서

    1. 등기사항증명서 현재사항 및 말소사항 확인
    2. 소유자와 권리관계 확인
    3. 신탁·가등기·압류·임차권등기 여부 확인
    4. 건축물대장 확인
    5. 현장과 대장의 일치 여부 확인
    6. 토지이용계획 확인
    7. 위반건축물 여부 확인
    8. 예정된 용도변경·증축·대수선 가능 여부 확인

    계약 전에 최소한 이것만은 물어보세요

    • 계약 상대방이 현재 등기상 소유자인가?
    • 과거 말소된 근저당이나 압류가 있었는가?
    • 가등기나 신탁등기가 있는가? 임차권등기가 존재하거나 과거에 있었는가?
    • 선순위채권은 어느 정도인가? 전세계약이라면 보증 가입이 가능한가?
    • 건축물대장상 실제 용도는 무엇이고, 위반건축물 표시는 없는가?
    • 건축물대장과 현장 모습이 일치하는가?
    • 내가 계획하는 영업·용도변경·증축이 가능한 건물인가?

    결론: 서류와 실제 건물이 일치하는지 확인하는 것이 계약의 시작입니다

    핵심은 간단합니다.

    등기부등본이 깨끗하다고 안전한 것은 아닙니다. 말소사항, 가등기, 신탁, 임차권등기까지 보세요.

    등기부는 권리관계이고, 건축물대장은 건물의 실체입니다. 둘을 함께 봐야 합니다.

    계약 직전과 잔금 직전에 등기부를 다시 확인하세요.

    치호건축사사무소는 기존 건축물 매입, 용도변경, 증축, 대수선 등을 계획하는 경우 계약 전에 건축물대장과 토지이용계획, 현황을 함께 검토해 실제 사업 가능성을 확인합니다. 건물을 산 뒤 해결하는 것보다 계약 전에 문제가 될 건물을 걸러내는 것이 가장 적은 비용으로 위험을 줄이는 방법입니다.

    #등기부등본 #부동산계약 #등기부등본보는법 #말소사항 #가등기 #신탁등기 #임차권등기 #전세계약주의사항 #부동산매매주의사항 #건축물대장 #위반건축물 #용도변경 #부동산권리분석 #치호건축사사무소 #건축사

    법규
    주택으로 광고한 숙박시설 1만여 건 적발…용도·면적 허위 표시 주의

    주택으로 광고한 숙박시설 1만여 건 적발…용도·면적 허위 표시 주의

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    국토교통부는 2026년 9월 주택으로 오인할 수 있게 숙박시설을 광고한 사례 1만여 건을 적발했다고 밝혔습니다. 주요 위반 유형은 용도와 면적을 사실과 다르게 표시하거나 소재지를 누락하고, 자격이 없는 사람이 중개에 나선 경우입니다.

    왜 문제가 되나

    숙박시설은 주택과 건축물 용도, 주차·소방 기준, 전입과 임대차 보호 적용이 다릅니다. 광고 문구가 주거용처럼 보여도 건축물대장상 용도가 숙박시설이면 실제 이용과 계약의 법적 조건이 달라질 수 있습니다.

    계약 전 확인할 것

    1. 건축물대장에서 주용도와 층별 용도를 확인합니다.
    2. 광고의 전용면적·주소·입주 가능 시점을 공부상 자료와 대조합니다.
    3. 중개업 등록 여부와 임대차 계약의 보증금 보호 가능성을 확인합니다.

    사진과 홍보 문구보다 공부상 용도와 관할 행정기관의 확인이 먼저입니다. 용도변경이 가능한지까지 검토해야 실제 주거 사용의 위험을 줄일 수 있습니다.

    출처: 국토교통부 주택토지 보도자료

    건축
    내 집 없는 설움 끝낸다…이 곳 살다 나간 사람들 중 72%가 ‘자가 마련’

    내 집 없는 설움 끝낸다…이 곳 살다 나간 사람들 중 72%가 ‘자가 마련’

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    서울시 장기전세주택에서 살다가 퇴거한 가구 10곳 중 7곳 이상이 자가에 거주하고 있는 것으로 나타났다. 장기전세주택이 무주택 시민의 주거비 부담을 낮춰 저축과 청약을 돕고, 실제 내 집 마련으로 이어지는 '주거 사다리' 역할을 하고 있다는 분석이다.


    퇴거 가구 72%가 자가 마련…일반 공공임대보다 12%p 높아

    8일 서울시에 따르면 2022년 SH공사 공공임대주택 입주자 패널조사에서 2016~2021년 장기전세주택에서 퇴거한 1708가구 가운데 72%가 퇴거 후 자가에 거주하는 것으로 조사됐다. 이는 전체 공공임대주택 퇴거자의 자가 거주 비율인 60%보다 12%포인트 높은 수준이다.

    장기전세주택의 평균 거주기간은 8년 4개월이었다. 서울시는 장기간 안정적으로 거주하면서 주거비를 아끼고 목돈을 마련할 수 있었던 점이 내 집 마련에 영향을 미친 것으로 분석했다. 실제 2022년 SH 패널조사에서 장기전세주택 입주 가구의 69.9%가 매월 평균 62만 5000원을 저축하고 있었고, 청약통장 보유율도 83.7%에 달했다.

    서울 아파트 전세가 대비 41% 수준의 보증금

    올해 기준 장기전세주택의 평균 보증금은 2억 9300만 원으로, 지난 8월 기준 KB부동산이 집계한 서울 아파트 평균 전세가격 7억 1178만 원의 약 41% 수준이다. 서울시는 이런 주거비 차이가 장기전세 입주자들이 저축과 청약을 통해 자산을 축적하는 데 도움이 됐다고 설명했다.


    누적 4만 5715가구 지원…20년 만기 첫 퇴거 시작

    장기전세주택은 2007년 서울시가 전국 최초로 중대형 공공임대주택 형태로 도입했다. 현재까지 총 3만 8296호가 공급됐으며, 누적 4만 5715가구의 주거 안정을 지원했다.

    계약기간 만료 전에 퇴거한 가구도 상당수다. 이달 기준 계약 만료 전 퇴거 가구는 1만 5529가구로 SH공사 집계 누적 공급량의 34% 수준이며, 이 가운데 82.4%는 자가 구입이나 민간 전세 이동 등을 위해 입주자가 자발적으로 계약을 해지한 것으로 나타났다.

    서울시는 장기전세주택을 거쳐 내 집 마련에 성공한 사례가 이어지는 가운데, 초기 공급 물량의 20년 만기가 다가오면서 기존 주택을 다시 무주택 시민에게 공급하는 선순환 구조를 만들겠다는 계획이다. 내년부터 처음으로 20년 만기를 채운 초기 입주 가구의 퇴거가 시작된다. 서울시는 내년 310호를 시작으로 2031년까지 만기가 도래하는 약 9300호를 반환받아 청년·신혼부부 등을 위한 '미리내집'과 장기전세주택으로 재공급할 예정이다.

    20년 만기 주택은 계약 연장이나 분양전환 없이 새로운 입주자에게 공급되며, 만기 가구의 안정적인 이주를 돕기 위해 사전 상담과 현장 설명회 등도 진행할 계획이다.

    오세훈 서울시장은 이날 서울시청에서 열린 '장기전세에서 내 집으로, 서울의 주거 사다리 희망 토크'에서 “장기전세주택은 주거 걱정을 덜고 자산을 모아 내 집 마련으로 나아가는 디딤돌”이라며 “내 집을 마련해 비워진 주택이 다음 무주택 시민의 기회로 이어지는 선순환 구조를 이어갈 것”이라고 말했다.

    구조
    이소영 "2만원 배달에 비용만 6천원…자영업 구조 뜯어고칠 것"

    이소영 "2만원 배달에 비용만 6천원…자영업 구조 뜯어고칠 것"

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    이소영 중소벤처기업부 장관 후보자가 고금리·고물가·플랫폼 비용 등으로 소상공인의 경영비용 구조가 지속 불가능한 수준에 이르렀다며, 장관 취임 시 이를 종합적으로 분석해 감축하는 로드맵을 마련하겠다고 밝혔다.


    "소상공인 비용구조, 산발적 지원 아닌 근본책 필요"

    이 후보자는 8일 서울 여의도 소상공인연합회에서 차담회를 가진 뒤 기자들과 만나 “자영업자들이 중국 유통업체의 물량 공세와 누적된 금융채무, 온라인 중심으로 변화한 유통구조의 충격, 소비인구 감소와 지방상권 공동화 등 복합적인 위기에 놓여 있다”고 진단했다.

    이어 “역대급 경제성장률에도 자영업자들이 열심히 일하고도 손에 쥐는 것이 없다고 느끼는 것은 이미 자영업자의 비용구조가 지속 가능하지 않은 상태이기 때문”이라고 지적했다.

    "2만원 배달에 6천원이 배달앱으로"

    이 후보자는 “2만원짜리 주문 가운데 6천원 상당을 각종 명목으로 배달앱에 지급하고, 나머지 금액에서 각종 비용을 내고 나면 본인 인건비조차 가져가지 못하는 자영업자가 존재하는 게 현실”이라며 “개별적이고 산발적인 지원 정책이 아니라 근본적인 대책이 필요하다”고 강조했습니다.

    장관으로 임명되면 자영업자의 총체적인 경영 부담을 계량화하는 작업부터 추진하겠다고 밝혔다. 그는 “자영업자의 경영 부담을 분석해 지표화하고, 산재해 있는 비용부담 완화 정책을 체계화해 감축 로드맵을 수립하는 새로운 시도를 하려 한다”며 “중기부가 그동안 해보지 않았던 방식”이라고 설명했다.


    배달앱 지원 방식도 손질 가능성

    현재 정부는 민간 배달앱 사업자와의 상생 방안을 추진하는 동시에 낮은 수수료를 내세운 공공·상생 배달앱을 육성하는 정책을 병행하고 있다. 이 후보자는 이 가운데 공공배달앱 이용자에게 배달비 쿠폰을 지급하는 방식에 대해 “재정을 투입하는 방식으로는 굉장히 효율성이 떨어진다고 생각한다”고 평가했다.

    그는 “배달료 쿠폰만 지원한다고 해서 상생 배달앱을 사용하지 않던 소비자가 앱을 내려받아 사용하게 되기는 어려울 것”이라며 “같은 재정 투입이라도 10배, 20배 효과를 낼 수 있는 방식으로 투입하는 것이 바람직하다”고 말했다. 내년도 정부 예산안에 포함된 상생배달앱 관련 사업에 대해서도 국회 심의 과정에서 조정을 추진할 뜻을 밝혔다. 그는 “제가 장관으로 지명되기 전에 정부안이 짜여 있었다”며 “장관으로 임명된다면 국회 심의 과정에서 상생 배달 지원 예산의 내용이 조금 더 효율화될 수 있도록 노력하겠다”고 말했다.


    '공천헌금' 의혹엔 "악의적 공세"…모친 전세금은 증여세 신고키로

    최근 제기된 정치후원금 관련 '공천헌금' 의혹에 대해서는 사실과 다른 악의적인 공세라고 반박했다. 앞서 국민의힘은 이 후보자가 자신의 지역구인 경기 의왕·과천 지역 광역·기초의원 출마 희망자들로부터 고액 정치후원금을 받은 것을 두고 공천과 연관성이 있는 것 아니냐는 의혹을 제기한 바 있다.

    이 후보자는 “야당 의원이 지목한 사람은 출마 후보도 찾기 어려운 지역에서 출마했다 낙선한 사람도 있고, 당당히 경선에 참여해 승리한 뒤 공천을 받은 사람도 있다”며 “기후위기 대응활동을 함께 하며 정책적 접점이 있어 교류해온 청년 정치인도 있다”고 말했다. 이어 “사실관계 확인 없이 '차명 후원', '공천 헌금' 등의 표현을 사용한 데 대해 황당함을 넘어 모욕감까지 느꼈다”고 했다.

    배우자가 2022년 모친에게 2억 2310만 원의 전세보증금을 무이자로 지원하면서 증여세를 내지 않았다는 의혹에 대해선 “어머니는 부동산을 보유하지 않고 소득도 없으며 자녀는 저 하나뿐”이라며 “사회 통념상 인정되는 생활비 지원은 증여에 해당하지 않는다고 상속·증여세법에 명시돼 있다”고 해명했다. 그러면서 “하나밖에 없는 자식이 경제적으로 어려운 모친의 주거를 해결하는 것은 부양 의무의 이행이라고 생각한다”면서도 “불필요한 논란이 확산하지 않도록 증여세 신고·납부 절차를 진행할 예정”이라고 밝혔다.

    배너 이미지
    부동산
    숙박업 창업 비용 5천만원부터 5억원까지, 자본금별 가능한 모텔 운영 방식과 예상 수익

    숙박업 창업 비용 5천만원부터 5억원까지, 자본금별 가능한 모텔 운영 방식과 예상 수익

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    숙박업 창업 비용 5천만원부터 5억원까지, 자본금별 가능한 모텔 운영 방식과 예상 수익


    숙박업 창업 비용 5천만원부터 5억원까지, 자본금별 가능한 모텔 운영 방식과 예상 수익

    자본금별 숙박업 진입 방식 한눈에 보기

    5천만원 → 장기방·달방 중심 노후 숙박시설 (월 300만~350만원)

    7천~8천만원 → 광역시 일반 숙박 운영 (월 400만~500만원)

    1억원 → 서울·경기권 모텔 임대, 무인화 적용 (월 700만~800만원+)

    2억~3억원 → 30객실 이상 숙박시설 임대 (월 1,500만~2,000만원)

    5억원 → 수도권·관광지 호텔 임대 또는 매입 검토

    숙박업 창업 비용을 검색하면 대부분 수십억원짜리 모텔 매매부터 떠올립니다. 하지만 건물을 사는 방식이 아니라 임대로 접근하면 5천만원 정도의 자본으로도 숙박업에 진입할 수 있습니다.

    다만 자본금이 적을수록 운영 방식도 달라집니다. 5천만원으로 관광객이 찾는 화려한 모텔을 만드는 것이 아니라, 장기 투숙객을 받는 노후 숙박시설부터 시작하는 구조에 가깝습니다. 결국 중요한 것은 돈의 크기보다 그 돈으로 어떤 숙박 수요를 잡을 것인지입니다.


    5천만원 숙박업 창업은 어떤 방식으로 가능할까

    5천만원대에서 가능한 방식은 일반적인 대실·숙박 중심 모텔보다 장기방 운영입니다. 월 단위로 객실을 계약하는 달방이나 최소 주 단위의 연박 상품을 판매하는 구조입니다.

    기존 고시원 운영자나 여인숙 운영자들이 일반숙박업으로 넘어오면서 장기방 시장을 개척했고, 노동자나 선원처럼 일정 기간 한 지역에 머무르는 사람에게 객실을 판매하는 방식이 활용됩니다.

    이런 숙박시설은 시설이 오래됐거나 운영자가 고령인 경우가 많아 권리금이 높게 형성되지 않은 사례가 있습니다. 보증금과 낮은 월세, 도배·장판 수준의 최소 공사비만 필요하다면 초기 투자금을 낮출 수 있습니다.

    5천만원으로 가능한 숙박업의 현실

    • 일 단위 대실·숙박 판매 모델이 아닌 장기 투숙 수요 중심입니다.
    • 투자금만 보고 들어가기보다 해당 지역에 실제 장기 체류자가 있는지 먼저 봐야 합니다.
    • 예상 순수익은 월 300만~350만원 수준으로, 직장인 월급 수준의 수입을 목표로 하는 시장입니다.

    달방과 일반 모텔은 수익을 만드는 방식이 어떻게 다를까

    일반 모텔은 대실과 숙박처럼 짧은 시간 단위로 객실을 반복 판매합니다. 객실 회전이 많으면 매출을 높일 수 있지만 청소와 고객 응대, 인력 운영 부담도 함께 커질 수 있습니다.

    달방은 한 번 계약한 고객이 일주일 또는 한 달 동안 머무르는 구조입니다. 객실을 매일 새로 판매해야 하는 부담은 줄어들지만, 일반 객실보다 높은 단가를 받기는 어렵습니다.

    장기방도 온라인 플랫폼을 활용해 고객을 모집할 수 있습니다. 결국 값비싼 인테리어보다 지역의 장기 체류 수요와 객실을 꾸준히 채울 수 있는 판매 구조가 더 중요합니다.


    5천만원대 숙박업은 어느 지역을 봐야 할까

    장기방 수요가 발생하는 대표적인 지역으로 산업단지 주변이 있습니다. 다만 산업단지 주변은 이미 장기 숙박 수요가 알려져 있어 보증금이 높게 형성될 수 있습니다.

    광역시의 일부 지역에서는 5천만원으로도 임대 운영을 검토할 수 있습니다. 부산을 예로 들면 선원 수요가 있는 자갈치와 영도 인근처럼 시설이 노후됐고 보증금이 낮은 숙박시설이 후보가 될 수 있습니다.

    주의 — 지역 선택에서 가장 많이 하는 실수

    저렴한 건물을 찾는 것보다 장기 체류할 사람이 반복해서 발생하는 지역을 찾는 것이 먼저입니다. 숙박 수요가 없는 곳의 낮은 보증금은 장점이 아니라 빈 객실을 떠안는 원인이 될 수 있습니다.


    7천만~8천만원이면 일반 객실 판매도 가능할까

    자본금이 7천만~8천만원 정도라면 광역시를 중심으로 하루 단위 객실을 판매하는 일반 숙박시설까지 검토 범위가 넓어집니다.

    보증금이 3천만~5천만원 수준인 물건을 찾고 남은 자금으로 시설을 손보면, 장기방뿐 아니라 일반 숙박 수요도 받을 수 있습니다. 지역은 터미널 주변이나 역세권처럼 이동 인구가 반복해서 발생하는 곳이 적합합니다.

    이 구간의 예상 순수익은 월 400만~500만원 수준입니다.

    인테리어 과잉 투자를 피해야 하는 이유

    지역에서 받을 수 있는 객실 단가는 어느 정도 정해져 있습니다. 공사비를 많이 쓴다고 판매가격이 그만큼 올라가는 것은 아닙니다. 도배와 장판 등 최소 비용으로 객실 판매가 가능한 상태를 만드는 편이 수익 구조에 더 맞습니다.


    1억원 모텔 창업은 수도권에서도 가능할까

    자본금 1억원은 숙박업 임대시장에서는 작지 않은 금액입니다. 이 정도라면 서울과 경기권에서 하루 단위 숙박 수요를 받는 모텔 운영도 검토할 수 있습니다.

    컨설팅 사례에서는 1억원 투자로 월 700만~800만원 이상의 순수익을 만든 운영자가 있었습니다. 일부는 월 1천만원 이상을 기록하기도 했지만, 임대인이 공사를 부담했거나 매우 좋은 조건의 물건을 잡고 운영자가 직접 수리한 경우였습니다.

    수도권 모텔은 인건비가 고정비에서 큰 비중을 차지할 수 있습니다. 이를 줄이기 위해 무인 시스템과 원격 관제를 활용하는 운영 방식이 효과적입니다.

    1억원 모텔 창업 핵심 체크

    • 임대인이 공사를 부담하는 조건인지 확인 (초기 투자금 크게 달라짐)
    • 무인화·원격 관제 시스템으로 인건비 통제 가능 여부
    • 높은 수익 사례를 기준으로 매물 선정하면 안 됨 — 조건이 전부 다름

    2억~3억원이면 30객실 이상 호텔도 볼 수 있을까

    2억~3억원 정도의 자본이 있다면 광역시에서 객실 30개 이상의 숙박시설이나 호텔급 임대물건까지 검토할 수 있습니다.

    대실 수요가 있는 상권은 매출을 높일 가능성이 있지만, 숙박업을 처음 시작하는 사람에게는 운영 난도가 높을 수 있습니다. 초보자라면 역 주변이나 대학가처럼 일정한 이동 인구와 고정 수요가 발생하는 지역이 먼저 거론됩니다.

    매물을 볼 때는 숙박 예약 플랫폼을 활용할 수 있습니다. 지역 내 객실 가격과 경쟁업체 수, 예약 상황을 살펴보면 경쟁이 강한 곳인지 수요가 있는 곳인지 대략적인 흐름을 읽을 수 있습니다.

    자본이 커질수록 수익도 커질 수 있지만 객실 수와 인력, 시설 관리 부담도 함께 늘어납니다. 운영을 잘하는 경우 월 1,500만~2,000만원 수준의 순수익이 제시됩니다.


    5억원이면 숙박업 선택 범위가 어디까지 넓어질까

    자본금이 5억원 정도라면 전국 대부분 지역의 숙박시설 임대물건을 검토할 수 있고, 등급을 갖춘 호텔도 임차 운영 대상으로 볼 수 있습니다.

    지역은 서울과 수도권이 우선 검토 대상이며, 관광객 수요가 많은 부산의 광안리와 해운대 주변 호텔도 후보로 볼 수 있습니다. 숙박업 경험이 있다면 규모가 더 큰 임대물건에 도전할 수 있습니다.

    5억원을 넘어서는 자본이 있다면 수도권 숙박시설의 매매까지 함께 검토할 수 있어 임대와 매입 사이에서 전략을 선택할 수 있습니다.

    자본이 많아도 처음부터 대형 호텔을 선택할 필요 없습니다

    시설 규모가 커질수록 직원 채용, 관리비, 객실 판매, 유지보수까지 운영자가 통제해야 할 범위도 넓어집니다. 운영 경험 없이 큰 규모부터 시작하면 손실이 커질 수 있습니다.


    자본금별로 달라지는 숙박업 진입 방식 비교

    자본금 운영 방식 예상 순수익
    5천만원 장기방·달방 중심 노후 숙박시설 월 300만~350만원
    7천~8천만원 광역시 일반 숙박 (터미널·역세권) 월 400만~500만원
    1억원 서울·경기권 모텔 임대, 무인화 월 700만~800만원+
    2억~3억원 30객실 이상 숙박시설 임대 월 1,500만~2,000만원
    5억원 수도권·관광지 호텔 임대 또는 매입 물건 조건에 따라 상이

    예상 순수익 숫자를 그대로 믿으면 안 되는 이유

    자본금별 수익은 실제 거래와 운영 사례를 바탕으로 제시된 숫자입니다. 같은 금액을 투자해도 모든 운영자가 같은 수익을 얻는다는 의미는 아닙니다.

    보증금과 월세, 인테리어 비용, 인건비와 무인화 여부, 지역의 객실 단가와 수요가 모두 다릅니다. 특히 숙박시설은 객실을 채우지 못하면 투자금이 커도 매출이 나오지 않습니다.

    시설에 돈을 많이 쓰기 전에 해당 지역에서 받을 수 있는 숙박요금과 경쟁업체 수준을 먼저 확인해야 합니다.

    임대인이 공사를 부담하는 물건인지, 기존 시설을 얼마나 활용할 수 있는지도 초기 자본을 크게 바꾸는 요소입니다.


    숙박업 창업 비용보다 먼저 정해야 할 것은 무엇일까

    숙박업에 들어가는 방법은 임대와 매매만 있는 것이 아닙니다. 위탁 운영처럼 직접 큰 비용을 들이지 않고 운영에 참여하는 방식도 있습니다.

    자본이 적다면 장기방처럼 운영이 비교적 단순하고 시설비가 낮은 모델부터 볼 수 있습니다. 자본이 늘어나면 일반 숙박과 대실, 무인 모텔, 대형 호텔로 선택 범위가 넓어집니다.

    숙박업의 시작점은 가진 돈에 맞춰 가장 큰 건물을 찾는 것이 아닙니다.

    자신이 감당할 수 있는 운영 방식을 먼저 고릅니다.

    지역 수요와 임대조건, 관리 난도를 함께 본 뒤 그 구조에 맞는 자본을 투입해야 합니다.

    #숙박업창업비용 #5천만원숙박업 #모텔임대창업 #달방운영방법 #장기방숙박업 #1억원모텔창업 #숙박업자본금 #모텔예상수익 #무인모텔운영 #호텔임대창업 #숙박업매물선정 #숙박업초보자 #모텔창업전략

    에어비앤비
    월급 305만원 현실에서 경제적 자유를 고민해야 하는 이유

    월급 305만원 현실에서 경제적 자유를 고민해야 하는 이유

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    월급 305만원 현실은 단순히 한 사람의 첫 월급 이야기가 아니라, 지금 직장인과 사회초년생이 공통으로 마주하는 자산 형성의 문제다. 좋은 학교, 해외 경험, 대기업 또는 성장하는 회사에 들어가면 자연스럽게 안정된 삶이 열릴 것 같지만, 실제 생활비와 월세, 세금, 저축 가능액을 계산해 보면 생각보다 빠르게 벽을 만나게 된다.

    월급 305만원 현실에서 경제적 자유를 고민해야 하는 이유

    월급 305만원 현실은 단순히 한 사람의 첫 월급 이야기가 아니라, 지금 직장인과 사회초년생이 공통으로 마주하는 자산 형성의 문제다.

    특히 서울에서 독립해 생활하는 직장인이라면 월급이 들어오는 순간부터 월세, 관리비, 식비, 교통비, 통신비가 빠져나간다. 남는 돈으로 저축을 하더라도 1억원을 모으는 데 걸리는 시간은 길고, 그 사이 집값과 물가는 계속 움직인다. 그래서 많은 사람들이 어느 순간 “이 속도로는 원하는 삶에 도달하기 어렵다”는 생각을 하게 된다.


    월급 305만원으로 서울에서 살면 왜 저축이 어려워질까

    세후 월급이 300만원 초반이라면 숫자만 봤을 때는 적지 않아 보일 수 있다. 하지만 서울에서 혼자 거주하거나 직장 근처에 월세를 얻어야 하는 상황이라면 이야기가 달라진다. 월세와 관리비로 100만원 가까이 지출되고, 식비와 교통비, 생활비까지 더해지면 실제로 남는 돈은 빠르게 줄어든다.

    문제는 소비를 조금 줄인다고 해서 구조가 크게 바뀌지 않는다는 점이다. 커피를 줄이고 외식을 줄이면 일부 비용은 아낄 수 있지만, 월세와 고정비가 큰 상황에서는 저축 속도에 한계가 생긴다. 그래서 사회초년생이 100만원씩 저축하는 것도 생각보다 어려운 일이 된다.

    월급 305만원 현실의 핵심은 소득이 없는 것이 아니라, 고정비를 제외하고 자산으로 전환되는 돈이 너무 적다는 데 있다.

    예를 들어 매달 100만원씩 저축한다고 가정하면 1년에 1,200만원이다. 단순 계산으로 1억원을 모으는 데 약 8년 이상이 걸린다. 그런데 그 8년 동안 물가와 주거비가 그대로 머물러 있을 가능성은 낮다. 결국 “열심히 일하면 언젠가 괜찮아질 것”이라는 믿음만으로는 불안이 해결되지 않는다.

    구분

    현실적인 의미

    확인할 점

    세후 월급

    실제로 통장에 들어오는 돈은 연봉보다 작다

    세전 연봉보다 세후 현금흐름을 봐야 한다

    서울 월세

    직장과 가까울수록 고정비 부담이 커진다

    월세, 관리비, 교통비를 합산해 비교한다

    저축 가능액

    월급 전체가 아니라 남는 돈만 자산이 된다

    월 저축률을 기준으로 계산한다


    좋은 커리어가 곧 부자가 되는 길은 아닐 수 있다

    많은 사람들은 좋은 학력, 해외 경험, 대기업 경력, 전문적인 직무를 갖추면 경제적으로도 빠르게 안정될 것이라고 생각한다. 실제로 커리어를 잘 쌓으면 연봉이 오르고 더 좋은 회사로 이직할 기회도 생긴다. 하지만 여기에는 중요한 한계가 있다.

    연봉이 30% 올라도 매달 실제로 늘어나는 현금은 생각보다 크지 않을 수 있다. 세금과 4대 보험, 생활비 증가까지 고려하면 월급이 80만원에서 100만원 정도 늘어나는 수준에 그칠 수도 있다. 물론 큰 변화지만, 집을 사고 자산을 빠르게 불리기에는 여전히 속도가 느리다.

    커리어 성장은 중요하지만, 월급만으로 자산 격차를 따라잡기에는 시간이 너무 오래 걸릴 수 있다.

    더 큰 문제는 시간이다. 직장인은 기본적으로 하루 24시간 안에서 자신의 노동력을 제공하고 소득을 얻는다. 연봉을 올리려면 더 많은 성과, 더 긴 업무 시간, 더 높은 책임을 감당해야 한다. 결국 소득이 늘어도 몸과 시간이 함께 소모되는 구조에서 벗어나기 어렵다.


    연봉 인상만 바라볼 때 생기는 가장 큰 착각

    연봉 인상은 분명히 좋은 일이다. 하지만 연봉 인상만으로 모든 문제가 해결된다고 생각하면 실망이 찾아올 수 있다. 연봉이 오르면 생활 수준도 조금씩 올라가고, 이직을 통해 몸값을 높여도 실제 저축 가능액은 기대만큼 폭발적으로 늘지 않는 경우가 많다.

    예를 들어 연봉이 4천만원대에서 5천만원대로 올랐다고 해서 자산 형성 속도가 두 배가 되는 것은 아니다. 세후 월급 증가분은 제한적이고, 업무 강도는 더 높아질 수 있다. 승진과 이직을 반복하더라도 결국 회사 안에서 받을 수 있는 보상에는 구조적인 상한이 존재한다.

    주의해야 할 점은 연봉이 올랐다는 사실만 보고 실제 저축 가능액과 시간 비용을 계산하지 않는 것이다.

    직장인이 커리어를 포기해야 한다는 뜻은 아니다. 오히려 커리어는 가장 안정적인 현금흐름의 기반이다. 다만 커리어를 자산 형성의 전부로 보면 한계가 분명하다. 월급은 생활을 지탱하는 기반으로 두고, 그 외의 소득 구조를 따로 고민해야 한다.

    핵심 정리

    직장인의 경제적 자유는 연봉 인상만으로 완성되기 어렵다. 월급은 기본 안전망으로 두되, 월급 외 소득과 자산을 만드는 구조를 함께 설계해야 한다.


    창업으로 한 방을 노리는 방식이 위험한 이유

    월급의 한계를 느끼면 많은 사람들이 창업을 떠올린다. 특히 IT 스타트업, 플랫폼 사업, 투자 유치, 엑시트 같은 이야기는 매력적으로 들린다. 성공하면 월급으로는 상상하기 어려운 결과를 만들 수 있기 때문이다.

    하지만 창업은 꿈만으로 지속되지 않는다. 제품이 시장에서 검증되기 전까지 매출이 없을 수 있고, 생활비는 계속 빠져나간다. 회사를 그만둔 상태라면 고정 수입이 사라지기 때문에 모아둔 돈을 쓰면서 버텨야 한다. 이 과정에서 사업이 성장하기 전에 개인의 자금과 체력이 먼저 소진될 수 있다.

    창업의 가장 큰 위험은 실패 자체보다, 수익이 나기 전까지 버틸 현금흐름을 계산하지 않는 데 있다.

    그래서 첫 창업을 준비할 때는 “얼마를 벌 수 있을까”보다 “얼마 동안 버틸 수 있을까”를 먼저 계산해야 한다. 월세, 식비, 대출, 가족 상황, 재도전 가능성까지 함께 봐야 한다. 특히 직장을 그만두고 바로 큰 사업을 시작하는 방식은 신중해야 한다.

    선택지

    장점

    위험 요소

    직장 유지

    안정적인 현금흐름 확보

    소득 증가 속도에 한계가 있다

    전업 창업

    성공 시 큰 확장 가능성

    수익 전까지 생활비 부담이 크다

    부업 검증

    리스크를 줄이며 시장 반응 확인 가능

    초기에는 시간 관리가 어렵다


    직장인 부업은 거창한 꿈보다 작은 현금흐름에서 시작된다

    경제적 자유를 고민할 때 처음부터 큰 회사를 만들겠다는 목표만 세우면 부담이 커진다. 반대로 월급 외에 작은 현금흐름을 하나씩 만드는 방식은 훨씬 현실적이다. 부업은 직장을 버리는 선택이 아니라, 월급 의존도를 낮추는 실험이 될 수 있다.

    부업의 핵심은 작게 시작해서 숫자로 검증하는 것이다. 예를 들어 공간 대여, 숙박 운영, 콘텐츠 판매, 온라인 판매, 재능 기반 서비스처럼 비교적 작은 단위로 테스트할 수 있는 영역을 찾는다. 중요한 것은 “멋있어 보이는 일”이 아니라 실제로 수익과 비용이 맞는 일이다.

    직장인 부업의 출발점은 대박 아이디어가 아니라, 월급 외에 반복적으로 들어오는 작은 현금흐름을 만드는 것이다.

    부업을 검토할 때는 다음 질문을 먼저 던져야 한다.

    • 초기 자본이 얼마나 필요한가?

    • 매달 고정비가 발생하는가?

    • 실패했을 때 손실을 감당할 수 있는가?

    • 직장을 다니면서 운영 가능한가?

    • 시간을 투입하지 않아도 일부 수익이 유지되는가?


    공간 사업과 에어비앤비가 직장인에게 눈에 들어오는 이유

    부동산과 공간 사업은 직장인들이 경제적 자유를 고민할 때 자주 관심을 갖는 분야다. 주거 문제를 직접 겪으면서 자연스럽게 부동산 가격, 월세, 대출, 임장, 수익률을 생각하게 되기 때문이다. 특히 내 집 마련이 어렵다는 현실을 경험하면, 집을 단순한 거주 공간이 아니라 자산과 현금흐름의 관점에서 바라보게 된다.

    에어비앤비나 공간 대여 사업은 비교적 작은 자본으로 시작할 수 있는 가능성이 있어 보인다. 물론 실제 운영에는 청소, 예약 관리, 인테리어, 민원, 법적 기준, 플랫폼 수수료 등 고려해야 할 요소가 많다. 하지만 월급 외 수익을 만들고 싶은 사람에게는 매력적인 선택지로 느껴질 수 있다.

    공간 사업의 매력은 자산과 운영 수익을 함께 볼 수 있다는 점이지만, 실제 수익률은 비용과 공실률까지 계산해야 판단할 수 있다.

    숙박업이나 공간 대여는 지역 규제, 허가, 계약 조건을 확인하지 않으면 수익보다 리스크가 커질 수 있다.

    확인 항목

    핵심 내용

    실천 포인트

    초기비용

    보증금, 인테리어, 가구, 비품 비용 확인

    최소 6개월 운영비까지 계산한다

    운영비

    월세, 관리비, 청소비, 플랫폼 수수료 발생

    매출이 아니라 순이익 기준으로 본다

    법적 기준

    숙박업, 공유숙박, 전대 가능 여부 확인

    계약 전 허가와 규정을 먼저 확인한다


    경제적 자유를 원한다면 감정이 아니라 계산으로 움직여야 한다

    월급의 한계를 느끼고, 연봉 인상에도 답답함을 느끼고, 창업 실패를 경험하면 누구나 빠른 돌파구를 찾고 싶어진다. 하지만 경제적 자유는 감정적인 결심만으로 만들어지지 않는다. 결국 중요한 것은 숫자다. 월 소득, 고정비, 저축률, 투자금, 손실 가능액, 회수 기간을 모두 계산해야 한다.

    가장 먼저 해야 할 일은 현재 자신의 수지타산을 정확히 보는 것이다. 매달 얼마를 벌고, 얼마를 쓰고, 얼마가 남는지 알아야 한다. 그다음 월급 외 소득을 만들 수 있는 작은 실험을 시작한다. 처음부터 회사를 그만두기보다, 직장을 유지한 상태에서 검증 가능한 부업이나 투자 구조를 만드는 편이 현실적이다.

    경제적 자유는 한 번의 대박보다, 손실을 통제하면서 현금흐름을 늘리는 반복적인 선택에 가깝다.

    직장 생활, 이직, 창업, 부업, 투자는 서로 완전히 분리된 선택지가 아니다. 안정적인 월급을 기반으로 공부하고, 작게 실험하고, 수익이 검증되면 규모를 키우는 방식이 더 오래 버틸 수 있다. 중요한 것은 남들이 좋다고 말하는 길이 아니라, 자신의 자본과 시간, 리스크 감당 능력에 맞는 길을 찾는 것이다.


    회사 밖의 가능성을 보되, 월급의 안전망도 함께 활용해야 한다

    회사는 나를 부자로 만들어주지 않을 수 있다. 하지만 회사가 완전히 쓸모없다는 뜻은 아니다. 월급은 생활을 지탱하고, 신용을 만들고, 새로운 시도를 가능하게 해주는 중요한 기반이다. 문제는 월급만 믿고 아무것도 하지 않는 것이다.

    현실적인 전략은 단순하다. 월급으로 생존 기반을 만들고, 지출 구조를 정리하고, 남는 돈과 시간을 이용해 작은 현금흐름을 만든다. 그리고 그 흐름이 검증되면 조금씩 확장한다. 이것이 무리한 창업보다 오래 갈 수 있는 방식이다.

    월급 305만원 현실에서 벗어나는 첫걸음은 회사를 당장 그만두는 것이 아니라, 월급 외 선택지를 계산하고 실행하는 것이다.

    결국 경제적 자유는 거창한 말보다 생활 속 숫자에서 시작된다. 내가 한 달에 얼마를 남길 수 있는지, 어떤 부업을 작게 검증할 수 있는지, 실패해도 다시 일어날 수 있는 구조인지 확인해야 한다. 월급의 한계를 인정하는 순간부터, 오히려 더 현실적인 자산 전략을 세울 수 있다.

    부동산
    부동산 강의 종합. 웹어플 - 캡레이트 계산기

    부동산 강의 종합. 웹어플 - 캡레이트 계산기

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    첨부파일 1개

    업로드 이미지

    부동산 강의 종합. 웹어플 - 캡레이트 계산기

    <<<<<<<<< 캡레이트 계산기 열기 >>>>>>>>>> 상가나 수익형 부동산 볼 때, 월세만 보고 ‘괜찮다’고 판단하면...


    <<<<<<<<< 캡레이트 계산기 열기 >>>>>>>>>>


    상가나 수익형 부동산 볼 때, 월세만 보고 ‘괜찮다’고 판단하면 위험합니다.


    같은 월세라도 매입가, 공실/운영비, 대출 금리에 따라 ‘사도 되는 가격’이 완전히 달라집니다.

    오늘은 부산 예시 주소로 나온 캡레이트 리포트 결과를 5분 안에 해석하는 방법을 보여드립니다.

    업로드 이미지

    먼저 이 리포트는 특정 매물 1개만 보는 게 아니라, 원하는 매물을 검색하거나, 지도를 클릭하면


    부산진구 전포동 307-7, 전포대로216번길 25(클릭, 검색) 기준으로 반경 800m 안의 표본을 모아 중앙값을 잡습니다.

    그리고 보증금이 있는 임대 표본은 ‘전환율 4%’로 환산월세로 바꿔서 비교합니다.


    여기서 중요한 건 ‘평균’이 아니라 중앙값을 쓴다는 점입니다.

    극단값 때문에 판단이 흔들리는 걸 줄일 수 있습니다.


    업로드 이미지

    이제부터는 ‘리포트의 숫자를 읽는 법’입니다.


    첫 번째 키워드는 NOI. 이 리포트에서는 연 NOI가 12,649,704원으로 계산됩니다.

    NOI는 월세에서 공실과 운영비를 반영한 ‘실질 임대수익’이라고 보면 됩니다.


    NOI가 올라가면, 같은 캡레이트에서 가격도 올라가고(=더 비싸게 사도 됨), 대출도 더 버팁니다.

    Cap Rate(c) = NOI / 매입가(P)

    Spread = Cap - DebtCost


    두 번째는 캡레이트입니다.

    이 예시에서 Cap Rate가 6.72%로 나옵니다.

    NOI를 매입가로 나눈 값’이고, 부채를 빼기 전, 자산 자체의 수익률이에요.

    그리고 여기서 반드시 같이 봐야 하는 게 Debt Cost, 즉 대출비용입니다.

    Real(기준)에서는 5.50%, 보수금리에서는 7.00%로 잡혀 있습니다.”

    그래서 Spread(캡-대출비용)이

    • 기준금리에서는 +1.22%p로 플러스,

    • 보수금리에서는 -0.28%p로 마이너스가 됩니다.


    “즉, 금리가 올라가면 ‘자산 수익률이 대출비용보다 낮아지는 구간’이 생길 수 있다는 뜻이고, 이때는 현금흐름이 빠듯해지기 쉽습니다.”

    업로드 이미지

    세 번째는 DSCR입니다.

    DSCR은 쉽게 말해 대출을 얼마나 여유 있게 갚을 수 있나입니다.

    이 리포트는 1년차 기준으로

    • 기준금리에서 DSCR 2.04,

    • 보수금리에서 1.60입니다.”

    “일반적으로 DSCR 1.2면 ‘간신히’, 1.4면 ‘좀 안전’, 이 정도로 보는 경우가 많은데요.

    여기서는 보수금리에서도 1.60이니까 대출 상환 안전마진은 괜찮다고 읽을 수 있습니다.

    즉, "임대료로 충분히 대출금을 갚고도 남는다" 입니다.


    결론입니다.

    2페이지를 다시 봐주세요.

    대출상한 상한(min) 194,610,838원


    자, 여기서 진짜 핵심 결론이 나옵니다.


    이 리포트는 여러 기준 중 가장 보수적인 값을 뽑아서 ‘매수가 상한’을 계산합니다.

    이 예시에서는 상한이 194,610,838원, 즉 약 1억 9,461만 원입니다.

    그리고 현재 가정한 매입가가 188,328,577원이니까

    현재 매입가 대비 OK (6,282,261원 여유)

    상한보다 약 628만 원 여유가 있어서 ‘오버페이(Overpay)가 아니다’라고 나오죠.


    바로 아래에 프리미엄 검증이 있습니다.


    프리미엄은 ‘매입가가 상한보다 얼마나 비싼지’인데,

    이번 예시는 -6,282,261원으로 마이너스니까 프리미엄이 아니라 오히려 안전 구간입니다.


    그리고 가장 중요한. TargetCap 기준 필요 월세(부가세 제외) 1,342,254원

    그리고 여기서 재미있는 게, 만약 내가 ‘이 가격에 꼭 사고 싶다’면

    그 가격을 정당화하려면 필요 NOI, 필요 월세가 얼마인지도 같이 보여줘요.

    예를 들어 TargetCap 기준으로 필요한 월세가 1,342,254원으로 표시됩니다


    즉, 내가 매매하려는 가격이 합리적이려면 반드시 월세가 적힌 금액 이상이 나와야 합니다.

    반드시, 임장을 통해 주변 시세 확인을 통한 검증이 필수입니다.

    업로드 이미지


    위 결과가 말해주는 것은 결국 내가 얼마에 사야 합리적인가를 보여주는 보고서입니다. 가장 중요한 것은 임대료입니다. 현재 받고 있는 임대료도 중요하지만, 주변 임대료 또한 중요합니다. 주변 임장을 통해 시세를 파악하고, 현재 임대료 수준이 나의 캡레이트 기준에 맞는 것인지 따져봐서 향 후 매각 시 매수자에게 넘겨야 할 캡레이트를 미리 계산해 보면서 올려야 할 임대료 수준을 미리 파악할 수 있습니다.


    상가에서 가장 중요한 것은 임대료 수준에 해당하는 적정 가격을 분석하는 것입니다. 임장을 통한 검증을 통해 매수 의사를 확정하고, 상기 보고서를 통한 사업계획서를 바탕으로 은행대출 실행을 한다면 합리적인 부동산매매를 할 수 있을 겁니다.


    부동산
    2강. 상가·주택 10억 취득 손익 + 취득대출 DSR 계산 + “적정 캡레이트” 기준

    2강. 상가·주택 10억 취득 손익 + 취득대출 DSR 계산 + “적정 캡레이트” 기준

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    업로드 이미지


    2강. 10억 상가·10억 주택, “취득” 순간 손익은 이렇게 갈린다

    취득세·캡레이트·DSR/DSCR로 판정하는 방법

    부동산은 “월세 얼마 받느냐”부터 보면 실패 확률이 올라간다. 특히 상가는 취득세(진입비용)가 크고, 대출은 이자만 내는 구조(만기 일시)가 흔해서 “현금흐름이 좋아 보이는 착시”가 잘 나온다. 주택은 반대로 DSR/스트레스 DSR이 강해져 “한도가 나오느냐”가 먼저 걸린다.


    1) 손익 판단 순서(상가·주택 공통 5단계)

    1. 총투입금(취득비용 포함)

    2. NOI(순영업소득) → 캡레이트

    3. 대출 2문: LTV + DSR(가계) / DSCR(사업·수익형)

    4. 보유비용(보유세·수선·공실) 반영

    5. 출구(매매/임대전환/재대출) 시나리오


    A. 10억 상가 취득: “처음부터” 얼마가 더 나가나


    2) 상가 취득세(주택 외 매매) 4.6% 예시

    주택 외 매매(토지·건물 등)는 취득세+농특세+지방교육세를 합쳐 4.6%로 정리된 표가 널리 쓰인다.

    • 취득세(합계) = 취득가액 × 4.6%

    • 10억 취득 시: 1,000,000,000 × 0.046 = 46,000,000원(4,600만원)

    같은 10억이라도 “상가”는 주택보다 진입비용이 무겁게 시작하는 경우가 많다.


    B. 상가 손익: NOI → 캡레이트 → 대출(DSCR/DSR)로 결정된다


    3) NOI와 캡레이트 계산식(상가의 기본 언어)

    • EGI(유효임대수입) = 연 임대료 − 공실/체납 손실

    • NOI = EGI − 운영비(관리·수선·보험·재산세 등)

    • Cap Rate(캡레이트) = NOI ÷ 매입가

    10억 상가 “숫자 예시”

    가정(학습용):

    • 월세(부가세 제외) 500만원 → 연 6,000만원

    • 공실/체납 5% → 300만원

    • 운영비(수선·관리·보험·재산세 등) EGI의 20%로 가정

    계산:

    • EGI = 6,000 − 300 = 5,700만원

    • 운영비 = 5,700 × 20% = 1,140만원

    • NOI = 5,700 − 1,140 = 4,560만원

    • 캡레이트 = 4,560 ÷ 10억 = 4.56%

    이 단계에서 상가의 “가격이 비싼지/싼지”가 바로 보인다.


    4) “적정 캡레이트” 기준을 어떻게 잡나(레퍼런스 + 가산)

    캡레이트는 자산의 위험을 가격에 반영한 값이다. 그래서 “정답”이 아니라 기준선(앵커)이 필요하다.

    (1) 시장 레퍼런스(앵커)

    • 서울 프라임 오피스는 2024년 기준 low-4%, 프라임 오피스 캡레이트가 mid-to-high 4%로 언급된다.

    • 서울 리테일(프라임 바스켓)에서는 2025년 Q3 기준 Shopping Mall 6.6%, High Street 6.3% 수익률(=yields) 언급이 있다.

    (2) 개인이 사는 “일반 상가” 기준선(학습자용 제안)

    • 프라임 오피스(4%대)는 기관 코어 자산의 영역

    • 프라임 리테일(6%대)은 리테일 리스크가 반영된 영역

    • 개인이 매수하는 일반 상가(임차인/업종/공실 변동이 큼)는 보통 프라임 리테일보다 추가 안전마진(예: +1~+3%p)을 요구하는 방식으로 기준선을 잡는 게 실전에서 흔하다(공실·권리금·업종 리스크가 곧바로 NOI를 흔들기 때문).

    즉 “10억 상가”를 6%대 캡으로 사는 건 프라임 리테일 수준의 안정성이 있어야 말이 맞고, 그렇지 않으면 더 높은 캡(더 싼 가격/더 높은 NOI)이 필요해진다.

    (3) 목표 캡레이트를 “월세”로 번역(바로 쓰는 공식)

    • 목표 NOI = 매입가 × 목표 캡레이트

    • 목표 캡 6.3%라면 → NOI 6,300만원/년

    • 공실 5%, 운영비 20% 가정 시 필요한 “연 월세(총)”는

      • 필요 연 임대료 ≈ NOI ÷ {(1−공실률)×(1−운영비율)}

      • = 6,300 ÷ (0.95×0.8) ≈ 8,289만원/년

      • 월로 ≈ 691만원/월(부가세 제외)


    5) 상가 대출: “이자만 내는 구조”가 많다 — 그래서 DSCR이 먼저다

    현장에서 상가·수익형 부동산은 만기일시(이자만 내고 만기에 원금 상환/재대출)가 흔한 편이다. 다만 금융권은 담보(LTV)뿐 아니라 현금흐름(DSCR)도 동시에 본다.

    최근 대출 심사에서는 LTV가 51~70%에 집중되고, DSCR은 1.3~1.4배 요구가 많다는 조사/보도 요약이 있다.

    DSCR(부채상환커버리지) 계산식

    • DSCR = NOI ÷ 연간 부채상환액(원리금 또는 이자)

    10억 상가, 대출 5억(금리 5.5%), 이자만 납부 예시

    • 연 이자 = 5억 × 5.5% = 2,750만원

    • NOI가 위 예시처럼 4,560만원이면

      • DSCR(이자기준) = 4,560 ÷ 2,750 = 1.66배 (표면상 통과)

    하지만 핵심 리스크는 두 가지

    • 공실이 늘거나 임대료가 내려가면 NOI가 먼저 꺾인다

    • “만기”에 재대출이 막히면 원금 상환 압박이 온다(시간이 사라지는 순간 급매가 나온다)


    6) 취득대출 DSR 계산(가계대출로 잡히는 경우) — 상가도 예외가 아니다

    DSR은 연간 원리금 상환액 ÷ 연소득이다(은행권은 DSR 40%가 대표적인 규제선으로 쓰인다).

    • 허용 연 상환액 = 연소득 × 40%

    “대출 5억”이 DSR에서 어느 정도 무게인지(30년 원리금균등)

    아래는 대출 5억을 30년 원리금균등으로 봤을 때의 “연 상환액”과, DSR 40% 기준 필요한 연소득(학습용 역산)이다.

    • 금리 3.0%: 월 2,108,020원 / 연 25,296,242원 → 필요 소득 약 6,324만원

    • 금리 4.0%: 월 2,387,076원 / 연 28,644,918원 → 필요 소득 약 7,161만원

    • 금리 7.5%(스트레스 반영 같은 보수 산정 예시): 월 3,496,073원 / 연 41,952,871원 → 필요 소득 약 1억 488만원

    “이자만 내는 상가대출”이라도, DSR 심사에서는 원리금으로 잡히는 경우가 많아 ‘현금흐름상 가능’과 ‘규제상 가능’이 어긋난다.

    특히 비주택(오피스텔 담보대출) 사례에서 금융위는 만기일시상환 대출을 DSR 산정 시 ‘8년 기준’으로 본다는 취지(대출총액÷8년)를 명확히 적시했다.

    이 구조에서는 “실제로는 이자만 내는” 대출도 DSR 계산에서는 원금 상환부담이 크게 잡혀 한도가 급격히 줄어든다.


    C. 10억 주택 취득: 손익 판단은 “전세/월세/매매”에 따라 갈린다


    7) 주택 취득세(10억, 1주택 가정) 예시

    9억 초과 주택은 (전용 85㎡ 이하) 합계 3.3%, (85㎡ 초과) 합계 3.5%로 정리된 표가 널리 쓰인다.

    • 10억, 85㎡ 이하 예시: 10억 × 3.3% = 3,300만원

    • 10억, 85㎡ 초과 예시: 10억 × 3.5% = 3,500만원


    8) 주택 손익 판단 3가지(전세·임대·매매) 계산식

    ① 전세(갭) 구조: “내 돈”부터 계산

    • 내 돈 = (매입가 + 취득비용) − 전세보증금 − 주담대

    예시(학습용):

    • 매입 10억 + 취득비용 0.33억 = 10.33억

    • 전세 6억, 주담대 2억이면

    • 내 돈 = 10.33 − 6 − 2 = 2.33억

    전세는 월 현금흐름이 약하거나 0인 경우가 많아서, 판단 기준은

    • 보유비용(이자+보유세+수선) < 기대 상승분 인지로 넘어간다.

    ② 월세(임대) 구조: 수익률을 “세전/순”으로 나눠 본다

    • 연 임대수익률(단순) = 연 월세 ÷ 매입가

    • 연 순현금흐름(CF) = 연 월세 − (공실·수선·보유비용·이자)

    • 현금수익률(Cash-on-Cash) = CF ÷ 내 돈

    ③ 매매(시세차익) 구조: 거래비용이 생각보다 크다

    • 세전 손익 = (매도가 − 매입가) − (취득비용 + 매도비용 + 보유비용)

    • 여기서 양도세·기타 세금이 붙으면 “실수령”은 더 줄어든다.


    9) 주택 취득대출 DSR도 “한 방에” 걸러진다

    10억 주택을 사고 5억을 빌린다고 가정하면(수치는 학습용), 위 DSR 표와 같은 충격이 그대로 나타난다.

    • 5억 대출은 금리·스트레스 산정에 따라 필요 소득이 7천~1억대로 튀는 구간이 생긴다(전세대출 이자까지 DSR에 포함되는 경우엔 더 빠듯해진다).


    2강에서 가져갈 문장 3개

    • 상가는 NOI와 캡레이트로 먼저 가격을 판정한다.

    • 상가 대출은 “이자만” 구조가 많아도, 심사는 DSCR(현금흐름) + DSR(규제)로 동시에 걸린다.

    • 주택은 수익률보다 먼저 DSR/스트레스에서 취득 가능 여부가 갈린다.


    #상가투자 #상가취득세 #상가수익률 #캡레이트 #NOI #공실리스크 #임대수익 #부동산손익분석 #부동산투자 #주택취득세 #주택임대 #전세 #월세 #매매차익 #대출 #DSR #스트레스DSR #금리 #현금흐름 #부채상환능력

    배너 이미지
    부동산
    50조 원 대출, 2026년 금리 전환" 진짜 폭탄은 이제부터" (단희쌤)

    50조 원 대출, 2026년 금리 전환" 진짜 폭탄은 이제부터" (단희쌤)

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    작년 한 해, 아파트·빌라 경매 3만 8천 건

    지금 부동산 시장에서 무슨 일이 벌어지고 있는가

    2025년 한 해 동안 법원 경매로 넘어간 아파트와 빌라가 38,524채에 달했습니다.

    이는 2010년 통계 집계 이후 가장 많은 수치입니다.

    하루 평균으로 환산하면 매일 105채의 집이 경매로 넘어간 셈입니다.

    더 충격적인 점은, 이 경매 물량이 수도권에 집중되어 있다는 사실입니다.


    경매는 왜 서울·경기에 몰렸을까

    지역별 강제경매 신청 건수는 다음과 같습니다.

    지역 강제경매 신청 건수
    경기11,323건
    서울10,324건
    인천5,281건
    수도권 합계전체의 70% 이상

    서울과 경기가 각각 1만 건을 넘긴 것은 15년 만에 처음입니다. 그 이유는 분명합니다. 전세사기와 깡통전세의 진원지가 수도권에 집중돼 있었기 때문입니다.


    강제경매와 임의경매의 차이

    강제경매

    집주인이 전세보증금을 돌려주지 못했을 때, 세입자가 법원에 신청

    전세사기 피해자들이 주로 해당 — 작년 신청 건수 38,524건으로 역대 최대

    임의경매

    집주인이 대출 이자를 연체했을 때, 은행이 담보권을 행사해 진행

    별도의 재판 절차 없이 경매 진행 — 최근 고금리로 빠르게 증가


    깡통전세가 만들어낸 구조적 붕괴

    깡통전세 구조 예시

    항목 금액
    빌라 시세3억 원
    전세가2억 8천만 원
    집주인 실제 투자금2천만 원
    집값 하락 시 매매가2억 5천만 원 → 보증금 반환 불가

    여기에 전세사기까지 더해지며 피해는 급격히 확대됐습니다.

    전세사기 피해 현황

    피해자 수약 3만 6천 명
    피해 금액약 2조 5천억 원
    보증기관 대신 지급액9조 4천억 원
    회수율24%에 불과

    고금리가 만든 또 하나의 폭탄

    2020~2021년 저금리 시기, 많은 사람들이 이른바 영끌 대출로 집을 매입했습니다. 문제는 금리 상승입니다.

    금리 변화 월 이자 증가
    2% → 4% 상승약 80만 원 증가
    2% → 6% 상승약 250만 원 증가
    연 이자 극단적 사례3천만 원 수준

    그 결과 주택담보대출 연체율은 0.35%로 역대 최고 수준을 기록했고, 2025년 임의경매는 24,837건으로 급증했습니다.


    2026년, 진짜 위기는 이제부터

    위험 신호

    2021년에 집을 산 사람들 다수는 5년 고정금리 후 변동금리 상품을 선택했습니다. 2026년부터 이 대출들이 변동금리로 전환됩니다.

    • 2%대 금리가 5~6%대로 상승 가능
    • 연간 전환 대상 대출 규모 약 50조 원

    전문가들은 현재의 경매 증가를 시작 단계로 보고 있습니다.


    아파트와 빌라, 완전히 갈린 운명

    같은 서울이지만 결과는 극명하게 다릅니다.

    유형 낙찰가율 비고
    서울 아파트102.9%감정가보다 높은 가격에 낙찰되는 사례 다수
    서울 빌라73%1억 원짜리가 7천만 원에도 거래 안 됨, 응찰자 수 평균 2.4명

    이제 부동산은 지역과 유형에 따라 완전히 다른 자산이 되었습니다.


    지금 당장 점검해야 할 세 가지

    특히 50대, 60대라면 반드시 확인해야 합니다.

    핵심 체크리스트

    1
    전세 계약서와 등기부등본 확인 — 근저당 금액을 확인하고 보증금이 안전한지 점검
    2
    전세보증보험 가입 여부 확인 — 미가입 상태라면 대안을 반드시 마련
    3
    전세가율 점검 — 특히 빌라의 경우 전세가가 매매가의 80%를 넘으면 위험 신호

    오늘의 정리

    집은 자산이 될 수도 있지만, 잘못 선택하면 평생의 부담이 될 수도 있습니다.

    지금 시장이 보내는 신호는 분명합니다. 점검하고, 대비해야 할 시점입니다.

    사업
    대출방법에 대해 빌딩의신이 가장 많이 받는 질문

    대출방법에 대해 빌딩의신이 가장 많이 받는 질문

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    상업용 부동산 대출, 어디까지 써볼 수 있을까?

    건물 투자 전에 꼭 알아야 할 대출의 거의 모든 것

    2025년이 저물어가는 요즘, 여전히 많은 분들이 “건물 투자”를 고민합니다.

    그런데 건물 투자는 _현금_만으로 되는 게임이 아니죠. 대출(레버리지)를 얼마나, 어떻게 쓰느냐가 투자 성패를 가르는 핵심입니다.

    이 글에서는 상업용 부동산, 특히 건물 투자 시 꼭 알아야 할 대출 구조를 정리해 봤습니다.


    1. 최근 주택·전세 대출 금리 레벨

    먼저 대출의 기준이 되는 주택담보대출(주담대) 흐름부터 살펴볼 필요가 있습니다.

    • 주택담보대출(주담대)

      • 고정금리(5년 기준): 대략 연 4%대 중반

      • 변동금리: 3~5%대 구간에서 형성

    • 전세대출

      • 주담대보다 보통 약 1%p 정도 낮은 수준

      • 대략 3%대 중후반 정도

    상업용 부동산 대출은 이보다 조금 더 보수적으로 보거나, 추가 가산금리가 붙는 경우가 많습니다. 따라서 수익률, 이자 비용, 공실 리스크를 함께 놓고 계산해야 합니다.


    2. “100억짜리 건물”의 현실적인 대출 구조

    많이 받는 질문이 이것입니다.

    “대표님, 이 건물 100억인데 대출 얼마나 나오나요?”

    은행은 먼저 탁상 감정(간단한 감정평가)을 진행합니다.

    • 100억 매매가라고 해서 감정평가가 100억이 나오는 경우는 거의 없음

    • 통상:

      • 80~90% 수준에서 감정가가 나오는 경우가 많고

      • 보수적으로 보면 70%대가 나오는 경우도 존재

    예를 들어,

    • 매매가: 100억

    • 탁상 감정가: 80억

    • 은행 담보인정비율(LTV): 감정가의 약 70% → 56억 대출 가능

    이 경우, 100억 매입을 위해선 최소 44억 + 취득세·부대비용이 자기 자본으로 필요합니다.

    여기서부터가 진짜 투자의 시작입니다.


    3. 대출 한도를 높이는 방법: 소득·기존 자산의 활용

    “56억밖에 안 나와서 못 사겠습니다…”라고 끝나는 게 아니라,

    여기서 추가 레버리지 옵션들이 등장합니다.

    1) 소득(직업) 활용

    • 의사, 변호사, 대기업 임원 등 고소득 직군

    • 은행 입장에서는 “이자 상환 능력”이 명확한 고객

    • 임대료 + 본인 소득을 함께 보고 추가 대출 여력을 인정해 주기도 함

    2) 공동담보(추가 부동산 담보) 활용

    예시:

    • 내 아파트 시세: 30억

    • 기존 대출: 10억

    • 은행 LTV 인정: 약 70%라고 보면 → 21억까지 담보 인정

    • 이미 10억 대출 있음 → 추가 담보 여력 약 11억

    이런 식으로 자기 집·보유 부동산을 공동담보로 설정해서

    총 대출 가능 금액을 70% → 80% 수준까지 끌어올리는 전략이 가능합니다.

    포인트

    아직 직장 다니고, 소득이 안정적일 때가 레버리지를 최대로 쓸 수 있는 시기입니다.

    은퇴 후에는 똑같은 자산·현금이 있어도 대출 조건이 확 나빠질 수 있습니다.


    4. 전세 낀 집을 공동담보로 넣을 때 주의할 점

    내 집을 전세를 주고, 나는 다른 곳에 살고 있는 경우:

    • 집 시세: 30억

    • 전세보증금: 10억

    • 집을 공동담보로 제공하는 것은 가능

    • 다만 세입자의 동의가 필요한 케이스가 있음

    그래서 전세계약 체결 시, 특약에 다음과 같은 문구를 넣어두는 것이 좋습니다.

    “본 부동산은 선순위 전세보증금 외 추가 담보대출이 발생할 수 있음”

    이렇게 해두면, 나중에 은행 공동담보 설정 시 불필요한 마찰을 줄일 수 있습니다.


    5. “금매” 건물을 잡을 때의 대출 이점

    요즘 시장에 하나둘씩 나오기 시작하는 금매물.

    예시:

    • 매매가: 500억

    • 과거 자산 평가(감정가): 600억 이상

    은행은 기본적으로 매매가 기준으로 보지만,

    • “주변 시세보다 저렴한 금매”

    • “이미 자산 평가(감정)가 높게 나와 있는 건물”

    이런 경우, 매매가 대비 10% 정도 더 높게 평가해 주는 사례도 있습니다.

    • 매매가 500억

    • 감정가 550억으로 책정 → LTV 70%라면 385억 전후 대출 가능

    즉,

    • 감정가를 잘 받아놓고

    • 금매로 싸게 사면

    • 자기자본 투입 비율을 크게 줄이는 구조가 됩니다.


    6. 신축 vs 리모델링: 감정평가가 다르게 나온다

    • 신축 건물

      • 실제 투입 공사비(원가)가 감정평가에서 비교적 잘 인정

      • 토지 + 건물 원가 + 물가 상승률 등을 반영해 감정가 산정

    • 리모델링 건물

      • 투입 원가가 100% 반영되지 않는 경우가 많음

      • 창호 교체, 설비·보일러, 배관, 구조 개선 등은 비교적 인정

      • 단순 내장(페인트, 도장, 텍스 교체 등)은 “사용성 개선” 정도로 보고

        건물 가치 상승폭을 크게 인정하지 않기도 함

    따라서 리모델링 후 대출을 염두에 둔다면,

    • 공사 내역서

    • 세부 공사 항목

    • 사진 및 증빙 자료

    를 잘 정리하여 감정평가사에게 적극적으로 자료 제공하는 것이 중요합니다.


    7. 건물 “용도”에 따른 대출 비율 차이

    은행은 건물의 용도에 따라 리스크를 다르게 봅니다.

    • 업무시설, 근린생활시설(근생) 등

      → 통상 감정가의 약 70% 수준 LTV 가능

    • 교육연구시설(학원, 연구소 등)

      → 임대료 수준이 상대적으로 낮거나 공실 리스크가 높다고 판단

      → 60~65% 수준으로 더 보수적으로 보는 경우 많음

    따라서 현재 건물 용도와

    향후 용도 변경 가능성까지 고민하면서

    미리 금융기관과 상의를 해보는 것이 좋습니다.


    8. 개인 vs 법인, 그리고 “어떤 법인인가”의 차이

    1) 개인 명의

    • 규제가 많고, 심사 기준이 까다로움

    • LTV나 조건에서 상대적으로 불리한 경우 많음

    2) 법인 명의

    • 대체로 개인보다 대출에 유리

    • 단, 법인 종류에 따라 또 갈림

    특히,

    • 부동산 임대업 법인:

      • 최근 규제가 강해졌고, 은행도 보수적으로 보는 편

    • 일반 사업 법인(제조업, 서비스업 등):

      • 사업에 실제로 사용하면서 일부 임대하는 구조라면

      • 대출 비율 70~80% 이상도 가능,

      • 경우에 따라 90% 가까운 레버리지도 나오는 사례 존재

    즉,

    “내 사업에 쓰는 건물 + 일부 임대” 구조가

    은행 입장에서 가장 좋아하는 그림 중 하나입니다.


    9. RTI 50% 시대: 임대수익만으로 대출 버티기 어려워진 구조

    RTI (Rental income to Interest) = 임대업 이자상환비율

    • 예전: 이자 1,000만 원이면, 임대료 1,300만 원 정도면 인정

    • 최근: RTI 50% 기준

      • 이자 1,000만 원이면 임대료 1,500만 원 이상은 나와야

      • 추가 대출 인정에 유리

    이는 곧,

    • 수익률 3%대 건물만 가지고는

    • 대출 비율을 높게 끌어올리기 힘들어졌다는 의미이기도 합니다.

    반대로 보면,

    • 자기자본 비율이 높아야 한다 → 리스크는 줄어든다

    • 결국 “무리한 레버리지로 버티는 시대”에서

      “자기자본과 수익률 균형을 보는 시대”로 이동하는 중이라고 볼 수 있습니다.


    10. 은행 선택: “주거래은행만 믿지 말고 발품을 팔아라”

    은행마다,

    • 분기별로

    • 내부 목표, 리스크 관리 상황에 따라

    대출 의지와 조건이 수시로 바뀝니다.

    • 1분기: A은행, B은행이 적극적

    • 2분기: C은행, D은행이 더 좋은 조건

    • 어떤 시기는 시중은행보다 지방은행, 특수은행이 더 유리

    따라서,

    “주거래은행 + 최소 1~2곳”은 직접 상담해봐야 한다.

    0.1%p 금리 차이도

    규모가 큰 건물에서는 연 수천만 원 차이로 이어질 수 있습니다.


    11. 시설자금 대출: 신축·리모델링·인테리어 공사비 조달

    건물 투자에서 빠질 수 없는 것이 공사비입니다.

    • 신축 공사

    • 리모델링 공사

    • 인테리어 공사

    이때 활용하는 것이 시설자금 대출인데,

    • 일반 개인은 보통 시공사와의 공사 계약서를 제출

    • 은행은 그 금액의 약 70~80% 수준까지 시설자금으로 취급하는 경우 많음

    • 사업계획서를 잘 작성하면 여유 있게 받는 것도 가능

    중요한 것은,

    공사 전부터 “대출 기준으로 인정될 수 있는 공사비”를 염두에 두고

    내역·계약·증빙을 준비하는 것

    입니다.

    그래야 추후에 “공사 다 하고 나서야 돈이 모자라는 상황”을 피할 수 있습니다.


    정리: 건물 투자는 결국 “대출 공부”가 반이다

    상업용 부동산, 특히 건물 투자는

    금액 단위가 크기 때문에 레버리지(대출)를 어떻게 쓰느냐가 핵심입니다.

    • 감정평가 구조

    • 건물 용도별 LTV 차이

    • 개인 vs 법인

    • RTI 기준

    • 공동담보, 금매 활용법

    • 시설자금 대출 구조

    이 정도는 기본 교양 수준으로 알고 들어가야

    억 단위, 십억 단위의 의사결정을 덜 후회하게 됩니다.

    건물 투자를 고민 중이라면,

    “물건 보기”만큼이나 “대출 구조 공부”에 시간을 써야 합니다.

    그게 결국,

    같은 건물을 사더라도 누군가는 더 적은 자기자본으로, 더 안전하게 가져가는 이유입니다.

    분양공고
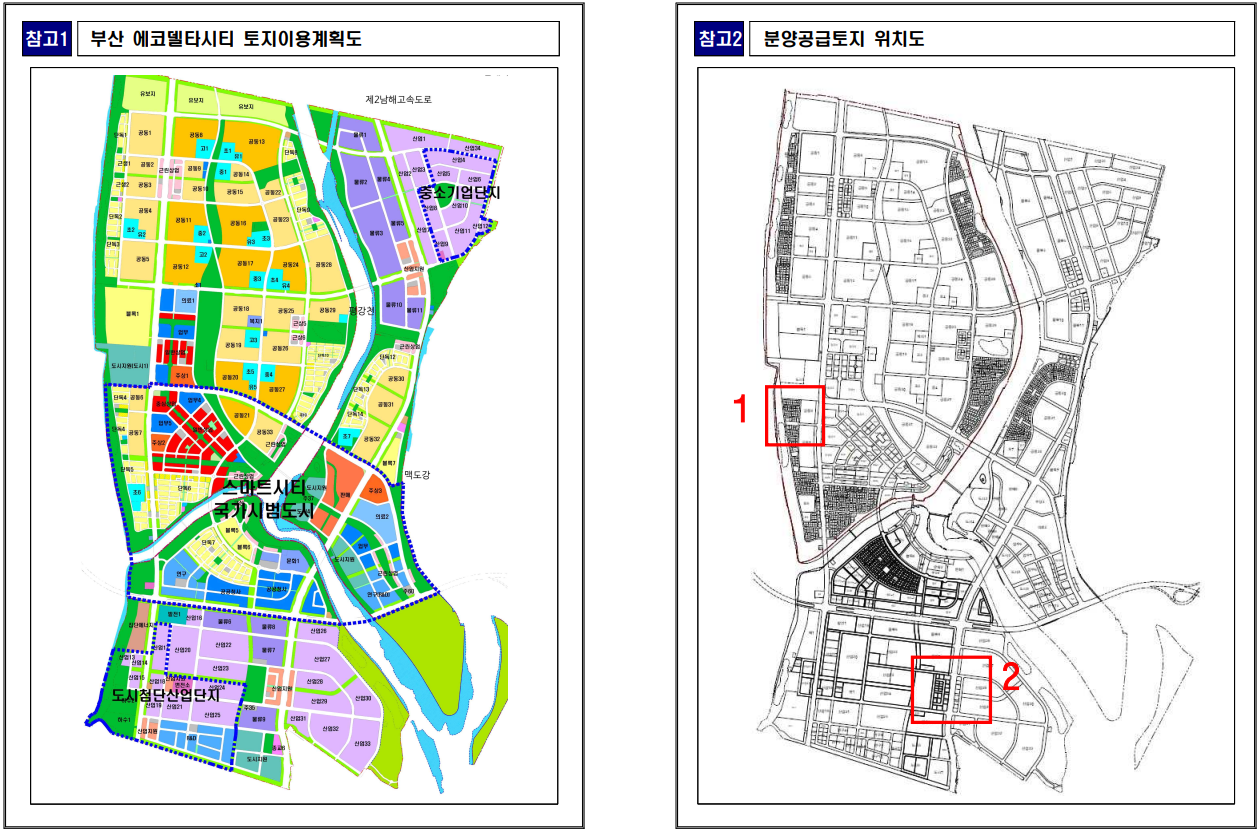
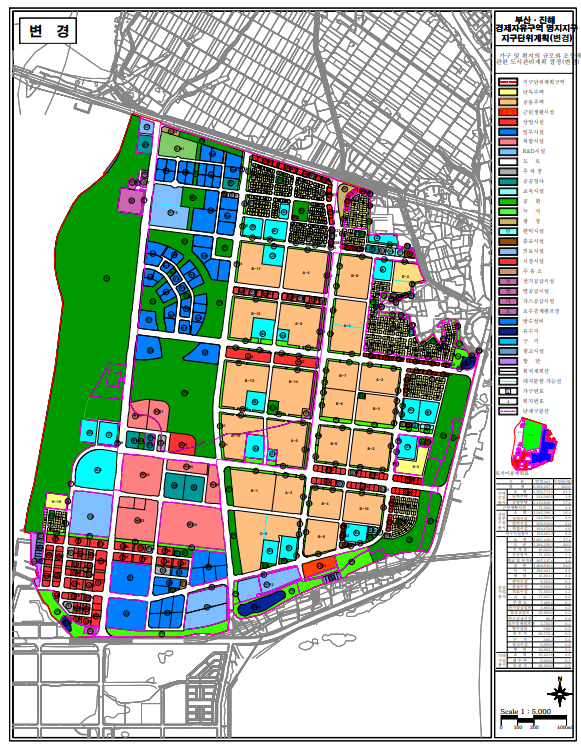
    부산 에코델타시티 조성용지(근린생활시설용지, 산업지원시설용지) 분양 공고

    부산 에코델타시티 조성용지(근린생활시설용지, 산업지원시설용지) 분양 공고

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    핵심 요약 — 부산 에코델타시티 조성용지 분양

    부산 에코델타시티 조성용지(근린생활시설용지, 산업지원시설용지) 분양 공고

    핵심 요약 — 부산 에코델타시티 조성용지 분양 위치: 부산광역시 강서구 강동동 일원 (에코델타시티) 근린생활시설용지 7필지 (3·4블록) — 공급예정가 10.26~10.63억 원, 3층 이하 산업지원시설용지 1필지 (지원9-3블록)...

    • 위치: 부산광역시 강서구 강동동 일원 (에코델타시티)
    • 근린생활시설용지 7필지 (3·4블록) — 공급예정가 10.26~10.63억 원, 3층 이하
    • 산업지원시설용지 1필지 (지원9-3블록) — 공급가 49.88억 원, 5층 이하, 즉시 사용 가능
    • 낙찰 방식: 최고가 낙찰 (일반 경쟁입찰)

    공급 개요

    업로드 이미지 업로드 이미지
    항목 근린생활시설용지 산업지원시설용지
    공급대상 7필지 (3·4블록) 1필지 (지원9-3블록)
    면적 약 511~513㎡ 1,827.1㎡
    분양가격 낙찰가 (10.2억~10.6억 원) 낙찰가 (49.8억 원)
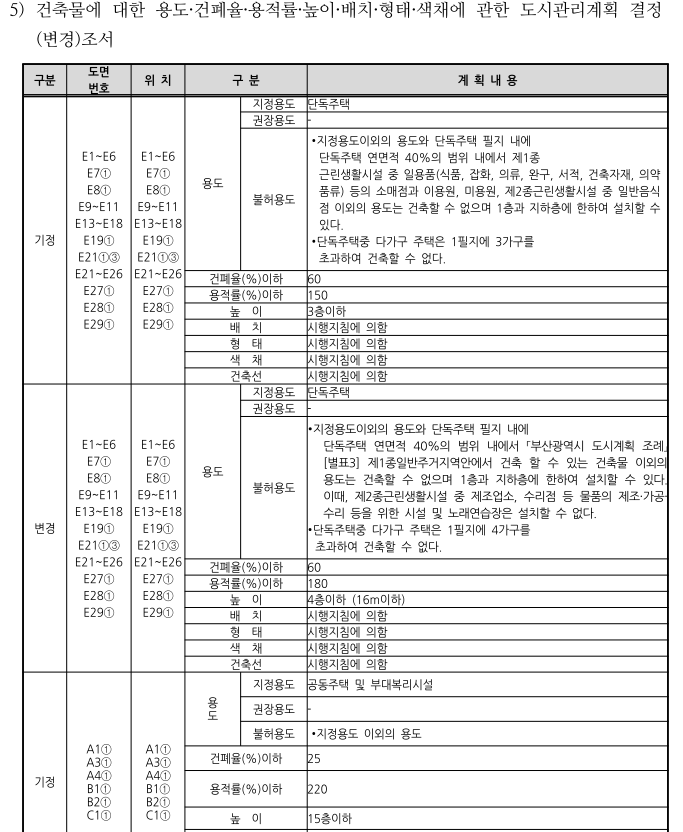
    건폐율/용적률 50% / 120%, 3층 이하 60% / 250%, 5층 이하
    분양조건 준공전토지, 할부이자 미부리/선납할인 적용 준공완료, 선납할인(x), 면적정산(x)
    토지사용 2025년 12월 즉시 가능

    1. 신청 및 일정

    구분 일정 비고
    입찰참가신청 2025.10.02(목)~10.23(목) 9:00 온라인(kwater.or.kr/land)
    보증금 납부 ~10.23(목) 10:00 필지별 가상계좌 입금
    입찰서 제출 ~10.23(목) 11:00 온라인 청약
    개찰 10.23(목) 14:00 시스템 자동 개찰
    낙찰자 발표 10.23(목) 17:00 이후 마이페이지 확인
    계약 체결 10.27(월)~10.31(금) 10:00~17:00 부산EDC사업단 스마트라운지
    • 모든 절차는 K-water 온라인청약시스템에서만 가능.
    • 공동인증서 필수, 우편 및 현장 접수 불가.
    • 마감 이후 신청·취소 불가.

    2. 신청자격

    • 만 19세 이상 개인 또는 법인(실수요자)
    • 1인 복수 필지 신청 가능, 1필지에 2인 이상 공동신청 가능
    • K-water 임직원 및 배우자·직계 가족은 신청 불가

    3. 입찰 방식

    • 공급 방법: 일반 경쟁입찰
    • 입찰보증금:
      • 입찰금액(예정가 아님)의 5% 이상
      • 입찰금액은 보증금의 20배 초과 불가
      • 예정가 미만 입찰은 무효 처리
    • 입금 명의: 신청자 본인 또는 공동대표 1인 명의로만 가능
    • 잘못된 계좌 입금은 무효(추첨 후 5영업일 이내 환불)

    4. 낙찰자 결정

    낙찰 방식 안내

    • 공급예정가격 이상 최고가 입찰자(단독응찰 포함)를 낙찰자로 결정
    • 동일 가격 입찰자 발생 시, 신청 시 입력한 숫자를 이용한 자동 난수 추첨으로 결정
    • 결과는 온라인청약시스템 마이페이지에서 개별 확인 가능

    5. 계약 및 납부

    • 계약금: 낙찰가의 10%(입찰보증금 포함)
    • 납부방식 선택 가능:
      • 단기납부: 계약 10% → 3개월 내 80% 이상 → 6개월 내 잔금
      • 분할납부:
    분양가 구간 납부기간 최소 횟수
    5억~20억 2년 내 4회 이상
    20억~100억 3년 내 6회 이상
    100억~300억 4년 내 8회 이상
    300억 이상 5년 내 10회 이상
    • 금리 조건
      • 할부이자율 3.5%
      • 선납할인율 5.0%
      • 지연손해금율 8.5%
    • 세금
      • 분할납부 2년 이상 시 연부취득세 신고 의무
      • 완납 시 완납일이 취득일로 간주
      • 재산세(6월 1일 기준) 완납자 부담 가능

    6. 면적정산

    • 조성사업 준공 후 확정측량에 따라 면적 증감 정산
    • 감소분: 환급 + 예금은행 1년 정기예금 이자 적용
    • 증가분: 통지일로부터 2개월 이내 납부 (지연 시 지연손해금 부과)

    7. 토지사용 및 소유권 이전

    구분 블록 사용가능시기 비고
    근린생활시설용지 3·4블록 2025년 12월 건축 가능 시점
    산업지원시설용지 9-3블록 즉시 준공 완료 토지
    • 토지사용승낙은 분양대금 50% 이상 납부 + 보증서 제출 시 가능
    • 소유권 이전은 대금 완납 및 사업준공, 지적정리 완료 후 가능

    8. 명의변경(전매)

    • 원칙적으로 금지, 예외적인 경우에만 가능
    • 허용 예시:
      • 공익사업 관련 토지 이전
      • 법인 분할 또는 신탁계약
      • 상속, 부도 등 불가피 사유
    • 연체 중에는 승인 불가(완납 시 조건부 가능)
    • 위반 시 계약 해제 및 위약금 10% 부과

    9. 계약 해제 및 위약

    계약 해제 사유

    • 허위 또는 부정한 방법으로 분양받은 경우
    • 중도금이나 잔금 6개월 이상 연체 시
    • 지정용도 외 사용 시

    → 계약 해제 및 환수, 위약금 10% 부과, 원상복구 및 손해배상 청구 가능


    10. 기타 유의사항

    현장 실무 주의사항

    • 법령, 조례, 지구단위계획 등 강화 시 강화 기준 적용
    • 건축 제한, 진출입 제한, 경관·문화재·공항 영향구역 사전 확인 필요
    • 전기·통신·가스·난방 등 인입시설 설치 및 비용은 매수자 부담
    • 지반은 연약층이며 P.P. MET, PBD 등 지반개량 방식 적용
    • 에코델타시티는 집단에너지 공급지역(부산도시가스 협의 필요)
    • 공항 인접 지역으로 김해공항 비행안전 권고사항 준수
    • 공공시설 훼손 시 원상복구 의무

    11. 실무 체크리스트

    1. 필지 검토: 면적·가격·위치·가로·인접용도·진입여건 확인
    2. 규제 확인: 지구단위·건축조례·경관·문화재·집단에너지·공항 영향
    3. 입찰 준비: 공동인증서 확보, 입찰금액 5% 이상 보증금 입금
    4. 낙찰 이후: 결과 확인 후 계약서류 준비, 계약금 10%, 납부방식 결정
    5. 설계 전 검토: 사용 가능 시기, 면적정산 리스크, 인입 협의, 지반 확인
    6. 자금계획: 이자율, 세금, 집단에너지 부담금 등 반영
    7. 시공 전 협의: 전기·가스·통신 등 각 기관과 인입·시설 협의 필수

    12. 실무 코멘트

    • 근린생활시설용지는 3층 이하 상가·업무용 건축에 적합하며, 다가구·다세대용은 불가.
    • 산업지원시설용지는 즉시 사용 가능하고, 완납 시 소유권 이전 가능.
    • 소유권 이전 시점 및 면적정산 일정은 반드시 자금계획에 반영 필요.
    • 지구단위계획과 조례가 변경될 수 있으므로 설계 전 최신본 반드시 재확인.
    • 집단에너지, 공항 영향, 인입 협의는 설계 초기 단계에서 검토해야 함.
    • 기반시설·인입설비 공사 중 공공시설 훼손 시 즉시 원상복구해야 함.
    사기
    [필수특약] 이것 모르면 전재산 날립니다 전세금 못 받았을 때 절대 해서는 안되는 2가지|부동산전문변호사

    [필수특약] 이것 모르면 전재산 날립니다 전세금 못 받았을 때 절대 해서는 안되는 2가지|부동산전문변호사

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    전세사기 예방을 위한 필수 특약 7가지

    최근 5년간 전세사기 피해액이 1조 원을 넘었다는 통계가 나올 만큼, 전세사기는 더 이상 남의 일이 아닙니다.

    등기부 등본을 확인하고 집주인을 직접 만나 계약해도 피해가 발생하는 이유는 바로 ‘특약 부재’ 때문입니다.

    아래 7가지 특약을 계약서에 명확히 기재하면 대부분의 전세사기를 예방할 수 있습니다.


    1. 전세자금대출 불가 시 계약 무효 특약

    “임차인이 전세자금대출을 받지 못하는 경우 계약은 무효로 하고, 계약금 전액을 즉시 반환한다.”

    대출이 불가할 경우 계약 진행이 불가능하므로, 계약금 손실을 막기 위해 반드시 넣어야 합니다.


    2. 잔금 지급일까지 권리관계 정리 특약

    “임대인은 잔금 지급일까지 근저당, 압류, 가압류, 가처분 등 모든 권리제한을 말소해야 한다.”

    잔금일 이후 담보대출이 설정되면 임차권의 순위가 밀릴 수 있으므로, 순위보호를 위한 핵심 조항입니다.


    3. 전입신고 후 추가 대출 금지 특약

    “임대인은 잔금 지급일 및 전입신고 다음날까지 근저당 설정이나 담보대출을 받지 않는다.”

    전입신고 당일 근저당을 설정하는 ‘시간차 사기’를 막는 필수 특약입니다.


    4. 전세보증보험 가입 협조 특약

    “임대인은 임차인의 전세보증보험 가입에 협조하며, 보험 불가 시 계약은 무효로 하고 계약금 전액을 반환한다.”

    보증보험 가입이 거절되면 그 자체로 위험 신호입니다. 보증보험 불가 시 계약을 해지할 수 있도록 합니다.


    5. 소유권 이전 통보 및 해제 특약

    “임대인은 임대차 기간 중 소유권을 제3자에게 이전할 경우, 사전에 임차인에게 통지해야 하며, 임차인은 계약을 해제할 수 있다.”

    소유자가 바뀌어도 안전하게 보증금을 지킬 수 있는 장치입니다.


    6. 권리변동 시 해지 특약

    “임대차 기간 중 압류, 경매신청 등 권리관계 변동이 발생할 경우, 임차인은 계약을 해지하고 보증금 반환을 청구할 수 있다.”

    계약 후 생길 수 있는 위험(경매, 채무불이행 등)을 대비하는 최후의 안전장치입니다.


    7. 계약 만료 시 보증금 즉시 반환 특약

    “임대인은 계약 만료일에 새로운 임차인의 입주 여부와 관계없이 보증금을 즉시 반환한다.”

    보증금 반환을 미루는 사례를 방지하고, 지연이자와 손해배상 청구 근거를 명확히 합니다.


    마무리 조언

    이 7가지 특약만 제대로 넣어도 대부분의 전세사기를 예방할 수 있습니다.

    계약 전 반드시 다음 세 가지를 확인하십시오.

    1. 등기부 등본 확인

    2. 필수 특약 명시

    3. 전세보증보험 가입

    이 세 가지는 전세보증금을 지키는 핵심 안전장치입니다.

    배너 이미지
    사기
    "입주 석 달만에 보증금 2억 날려" 요즘 난리난 신종 부동산 사기 모르면 무조건 당합니다 |형사전문변호사

    "입주 석 달만에 보증금 2억 날려" 요즘 난리난 신종 부동산 사기 모르면 무조건 당합니다 |형사전문변호사

    검색어 "보증금"이(가) 제목 · 본문에서 발견되었습니다.
    펼쳐보기

    이 글의 핵심

    부동산 신탁등기 상태의 임대차 계약은 신탁사의 서면 동의 없이는 무효입니다. 확정일자·전입신고만으로는 보호받지 못하며, 보증보험도 심사 거절되는 경우가 많습니다. 계약 전 반드시 신탁원부와 서면동의서 원본을 확인해야 합니다.


    1) 사기 구조 분석

    단계 내용 주의사항
    신탁등기 상태 소유자가 부동산을 신탁사(수탁자)에 맡긴 상태. 처분·임대 권한은 신탁사에 있음 임대차는 신탁사의 서면 동의 없이는 무효
    유인 시세보다 저렴한 매물로 접근 저렴함 자체가 위험 신호
    오인 유도 "동의 다 받았다", "확정일자·전입만 하면 안전" 등 허위 안내 구두 보장은 증거 없음
    계약 무효 실제로는 동의 없음 / 허위 동의서 제출 계약 자체가 무효 처리됨
    공매 및 퇴거 신탁사 연체 등으로 공매 진행 임차인은 불법점유자로 밀려나고 임료까지 청구됨

    왜 보호가 안 되는가

    임대차가 무효이면 주택임대차보호법 적용 대상이 아닙니다. 대항력·우선변제권·보증보험 모두 무력화될 수 있습니다.


    2) 계약 전 10초 체크 — 하나라도 불확실하면 멈추기

    1. 등기부에 신탁 표시? → 있으면 고위험
    2. 신탁원부를 내가 직접 발급·열람했나? (등기소/인터넷등기소)
    3. 신탁사 공식 서면 동의서 원본을 받았나?
    4. 동의서 발급번호/담당자를 신탁사 대표번호로 직접 확인했나?
    5. 계약서 특약에 "신탁사 서면동의서 원본 첨부"가 명시돼 있나?
    6. 전세금 반환보증(허그/SGI) 가입 가능 확인을 미리 했나? (불가 시 즉시 중단)
    7. 시세보다 과도하게 저렴? → 추가 검증 없이는 거절
    8. 중개인의 구두 보장? → 문서 & 신탁사 대표번호 확인 없이는 불가

    3) 안전 절차 — 체크리스트 + 문구 예시

    (1) 서류 체크

    • 등기부등본(표제부/갑·을구) + 신탁원부(필수)
    • 신탁사 서면동의서 원본(공문 서식, 담당/연락처, 날짜, 대상물건·임대차 조건 명시)
    • 임대인 신분/명의 확인, 중개대상물 확인설명서·중개대상물 확인자료

    (2) 전화 확인 — 신탁사 대표번호로

    "동의서 번호 ○○, 수탁자 ○○, 물건지 ○○" → 유효 여부/범위(보증금·기간·당사자) 직접 확인

    (3) 특약 예시

    "본 임대차는 ○○신탁 서면 동의에 기초하며, 동의서 원본 사본을 계약서에 첨부한다. 동의의 유·무효와 범위(보증금/기간/당사자)가 상이할 경우 임차인은 계약을 무과실 해지할 수 있으며, 계약금 및 모든 비용은 즉시 반환한다."

    (4) 보증·예치

    • 전세금 반환보증 가입 가능을 계약 전 사전심사 → 불가 시 계약 중단
    • 잔금은 동의서 진위 + 보증가입 가능 확인 후 지급

    4) 이미 체결/입주한 뒤라면 — 48시간 액션 플랜

    개별 사건은 법률전문가 상담이 필수입니다. 아래는 일반적 가이드입니다.
    1. 신탁사 대표번호로 동의서 유효 여부 즉시 확인(녹취/통화기록 보관)
    2. 증빙 수집: 계약서, 특약, 동의서(사본), 중개 확인설명서, 등기부·신탁원부, 광고 캡처, 메시지/통화녹취
    3. 내용증명 발송(임대인·중개사·필요시 신탁사): 동의 부존재 시 계약무효/해지 통지, 보증금 반환 청구, 중개사 확인·설명의무 위반 책임 추궁
    4. 법률상담(부동산·신탁 분쟁 경험자): 점유·임료 청구 대응, 손해배상(중개사 배상책임보험) 청구 가능성, 형사(사기) 고소 병행 여부
    5. 공매/인도 위험 대응: 안내문·소장 수령 시 기한 엄수해 답변·항변 준비(변호사와)
    6. 협상 루트: 신탁사/낙찰자와 이사유예·이전비 협상 시, 점유정리 조건을 서면으로 남길 것

    주의

    "임차권등기명령/대항력 유지" 류의 일반 전세 대책이 무효 계약에서는 작동하지 않을 수 있습니다. 성급한 절차 신청은 오히려 불리할 수 있으니 전문가 검토 후 진행하세요.


    5) 중개사 책임 포인트

    • 확인·설명의무(등기·신탁원부·동의 필요성) 위반, 중대한 과실 → 손해배상 대상 가능
    • 대부분 배상책임보험에 가입되어 있어 실제 회수 루트가 될 수 있음(증빙 중요)

    6) 오해 바로잡기

    흔한 오해 3가지

    • 확정일자/전입신고만으로 안전? → 신탁 동의 없는 계약은 무효라 보호 불가
    • "동의서 있다고 들었다" → 대표번호로 내가 직접 확인해야 함(사본 첨부·특약 명시 필수)
    • 보증보험만 믿기? → 심사에서 거절되는 신탁물건 많음. "거절" 자체가 레드 플래그

    7) 안전한 거래를 위한 행동 원칙

    오늘부터 이렇게

    • 매물 설명에서 '신탁' 단어 보이면 멈추고 서류 확인
    • 신탁원부 + 신탁사 서면동의서 원본 확보·검증 전까지 계약/계약금 금지
    • 보증보험 가입 가능 확인 후 잔금 지급
    • 이미 체결했다면 → 동의 유무 즉시 확인 → 증빙 수집 → 내용증명 → 법률 대응
    건축
    한국주택금융공사(HF)도 28일부터 전세 보증 기준 강화...전세 실수요자 ‘난감’

    한국주택금융공사(HF)도 28일부터 전세 보증 기준 강화...전세 실수요자 ‘난감’

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    한국주택금융공사(HF)도 28일부터 전세 보증 기준 강화...전세 실수요자 '난감'


    서울 시내 한 빌라 밀집지역/뉴스1

    서울 시내 한 빌라 밀집지역/뉴스1


    앞으로 새 전셋집을 구하려 전세 자금 대출을 받을 때 보증보험에 가입하는 게 더 까다로워질 전망이다. 주택도시보증공사(HUG)·서울보증보험(SGI)에 이어 한국주택금융공사(HF)까지 전세 자금 보증을 내어주는 심사 기준을 강화하기로 했기 때문이다. 6·27 대출 규제로 주택 담보대출 액수가 제한된 데다 보증보험 가입까지 어려워지면서 실수요자들의 어려움이 커지고, 동시에 ‘전세의 월세화’ 흐름도 가속될 수 있다는 전망도 나온다.


    HF는 28일부터 신규 전세 자금 보증의 심사 기준을 강화하기로 했다고 26일 밝혔다. 은행 재원 일반 전세 자금 보증과 무주택 청년 특례 전세 자금 보증 신청자를 대상으로 임차 보증금과 선순위 채권(기존 대출)을 합한 금액이 집값의 90%를 넘을 경우 앞으로 보증을 거절하겠다는 방침이다. 기존에는 선순위 채권만 심사하고 보증금은 심사 대상에 포함하지 않았지만 앞으로는 보증금과 대출금을 모두 고려하는 것으로 기준을 높인 것이다. 법인 임대인의 경우 이 비율을 80%로 더 제한하기로 했다.


    새 심사 기준이 도입되면 집주인이 주택 담보대출을 많이 끼고 있을수록, 또 전세가율이 높을수록 보증을 받기 어려워진다. 예컨대 집주인이 1억원의 주택 담보대출을 끼고 구입한 공시가격 5억원인 집에 세입자가 3억5000만원에 전세 계약을 맺을 경우 이미 90% 한도(4억5000만원)를 꽉 채우게 된다. 최근 2년 사이 HUG와 SGI도 유사한 기준을 도입한 바 있어, 이번 조치로 3대 보증 기관이 발맞춰 보증 승인 요건을 강화한 셈이 됐다.


    이 내용이 알려지면서 부동산 시장에선 다세대·다가구주택 임대인들이 반발하고 있다. 집값 대비 전세 보증금 비율이 비교적 높은 빌라·연립의 경우 보증 가입이 거절되면 다음 세입자를 받기가 어려워져 기존 세입자의 전세 보증금을 돌려주지 못할 위험도 높아지기 때문이다. 강희창 한국임대인연합회장은 “전세 대출 보증을 받을 길이 좁아지면서 임대인과 임차인 간 신뢰마저 무너지고 있다”며 “빌라·연립 등에 대해서는 예외 적용이 필요하다”고 했다.


    보증보험 가입이 어려워질수록 전세 대신 월세를 택하는 세입자가 늘어 ‘역전세’ 위험이 더욱 커질 수 있다는 우려도 나온다. 전세 수요 감소로 보증금이 하락하면 자금 마련 여력이 부족한 집주인이 기존 세입자의 보증금을 제때 돌려주지 못하는 상황으로 번질 수 있어서다. 실제로 부동산 중개 플랫폼 집토스 조사에 따르면 올 상반기 전국 연립·다세대 주택 약 3분의 1은 보증금이 매매가를 초과하거나 근접해 역전세 위험에 노출돼 있는 것으로 나타났다.


    전문가들은 서민들이 주로 이용하는 비아파트 임대차 시장이 흔들리면 전체 주택 시장에도 파장이 커질 수 있다고 지적한다. 권대중 서강대 일반대학원 부동산학과 교수는 “현 시장의 가격 변동 때문에 임대인이 의도치 않게 전세 사기범으로 내몰리지 않도록 보호할 필요가 있다”며 “개별 주택의 가격에 따라 별도의 심사 기준을 적용하거나 신규 전세 계약 건에 대해서만 강화된 심사 기준을 적용하는 등 보완책을 마련해야 할 것”이라고 했다.

    #부동산 대책

    부산
    보증보험 빠진 '청년안심주택'…전세사기 '판박이' 피해 우려 - 머니투데이

    보증보험 빠진 '청년안심주택'…전세사기 '판박이' 피해 우려 - 머니투데이

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    업로드 이미지

    서울 동작구 사당역 인근 '코브' 청년안심주택 모습 /사진=네이버지도#1999년생 부산 청년 A씨는 2년 전 서울 강남 소재 회사에 취업하면서 '서울살이'를 시작했다. 첫 자취생활은 월세였다. 목돈 마련도 부담이었지만, 전세사기 불안이 컸다. 1년여쯤 지났을 때 '청년 로또'라고 불리는 경쟁률을 뚫고 '청년안심주택'에 당첨됐다. 아무런 걱정 없이 대출받아 전세금을 마련했다. 그러나 기쁨은 이내 근심으로 변해갔다. A씨는 입주 1년여 만에 보증금을 전부 날릴 처지에 놓였다.

    서울시와 서울주택도시개발공사(SH)가 청년 주거 안정을 명분으로 공급한 '청년안심주택'에서 임대보증금 보증(보증보험) 미가입과 보증금 가압류가 발생해 입주자 피해 우려가 제기되고 있다. 제도의 취지가 '안심'인 만큼, 보증보험 미가입·가압류 논란이 반복될 경우 정책 신뢰도 훼손이 불가피하다는 지적이 나온다.

    17일 서울시 등에 따르면 서울 동작구 사당역 인근 청년안심주택 '코브'는 지난해 9월 입주를 시작했지만, 공공지원 민간임대(128가구) 구간의 임대보증금 반환 보증 가입이 1년 가까이 지연된 것으로 파악됐다. 단지 전체는 152가구 규모로, 지난달 기준 입주는 99가구다. 세입자 임대보증금 총액은 약 120억원 수준이다.

    사당역 인근 C 청년안심주택은 보증보험 가입이 지연되는 상황에서 민간사업자가 채무 문제가 발생하면서 갈등이 불거졌다. 이 때문에 최근 50여가구에 가압류까지 진행됐다. 강제경매로 이어질 경우 후순위 배당 위험 탓에 세입자 보증금 회수가 어려워질 수 있다는 우려가 나온다. 세입자 개별 보증금은 1억~2억원 수준으로, 상당수가 보증금의 80~90%를 대출로 마련한 것으로 알려졌다.

    보증보험 미가입이 문제의 핵심이다. '민간임대주택에 관한 특별법' 개정(2020년 8월) 이후 임대사업자는 임대보증금 보증 가입이 의무사항이지만, 해당 단지에선 계약서 조건과 달리 실제 가입이 이뤄지지 않았다. 청년 입주자들은 법이 보장하는 최소한의 안전장치도 마련하지 못한 셈이다.


    이 과정에서 서울시나 동작구 등은 아무런 관리감독 조치도 취하지 않았다는 게 입주자들의 주장이다. 입주자 B씨는 "공공이 붙은 안심주택이라 전세사기 걱정을 덜었는데, 보증금 가압류 통지를 받고 충격을 받았다"며 "전 재산이나 다름없는 보증금을 못 돌려받고 내쫓길까 봐 걱정해야 하는 처지가 됐다"고 말했다. 입주자 항의가 이어지자 민간사업자 측은 최근 "다음달까지 가압류 해소와 보증보험 가입을 추진하겠다"는 입장을 통보했다.

    청년안심주택의 보증보험 피해 우려는 앞서 다른 단지에서도 제기됐던 문제다. 송파구 소재 청년안심주택인 잠실 센트럴파크는 실제로 강제경매 절차가 진행 중이다. 광진구 옥산 그린타워는 사업자가 법적 분쟁에 휘말리면서 입주자 피해가 우려되는 상황이다. 입주자들은 △보증보험 즉시 가입 강제 △가압류·근저당 전수조사 △위험단지 사전점검 의무화 등을 서울시에 요구하고 있다.

    청년안심주택은 서울시가 만 19~39세 대학생·청년·신혼부부 무주택자에게 시세보다 낮게 공급하는 임대주택이다. SH공사가 운영하는 공공임대, 민간임대사업자가 운영하는 공공지원 민간임대가 혼합돼 운영된다. 공공임대는 주변 시세 대비 30~70%, 공공지원 민간임대는 일반공급 기준으로 85% 이하(특별공급은 75% 이하)에 임대된다.

    사기
    10분만에 까발리는 빌라 사기 수법, 그리고 예방법 - 당신의 집 전세 월세 보증금은 안전합니까?ㅣ전세 갭투자 사기ㅣ전세 분양 사기ㅣ부동산경매 경매꾼 경매강의ㅣ

    10분만에 까발리는 빌라 사기 수법, 그리고 예방법 - 당신의 집 전세 월세 보증금은 안전합니까?ㅣ전세 갭투자 사기ㅣ전세 분양 사기ㅣ부동산경매 경매꾼 경매강의ㅣ

    검색어 "보증금"이(가) 제목 · 본문에서 발견되었습니다.
    펼쳐보기

    당신의 집은 안전합니까?

    10분만에 까발리는 빌라 사기 수법, 그리고 예방법 - 당신의 집 전세 월세 보증금은 안전합니까?ㅣ전세 갭투자 사기ㅣ전세 분양 사기ㅣ부동산경매 경매꾼 경매강의ㅣ

    당신의 집은 안전합니까? 수백채의 빌라를 거느린 거대 부자.

    수백채의 빌라를 거느린 거대 부자.

    알든 모르든 당하게 되는 기막힌 현실.

    대항력이요? 전세권설정이요? 심지어 대출이자도 주는데 왜 당하게 되는지 그 사기수법에 대해서 낱낱히 까발립니다. 이번 10분이 여러분들의 보증금을 지키는 절호의 기회가 될 수 있습니다.

    이번 부동산경매 경매꾼 경매강의는 대항력을 갖춘 전세 월세 임차인이어도 쉽게 당할 수 있는 빌라 사기 수법에 대해서 알아보고 당신의 집 전세월세 보증금은 안전합니까?라는 주제로 여러분들에게 알든 모르든 당할 수 있는 빌라 사기 수법에 대해서 전격해부 강의를 하고 그리고 예방법에 대해서 알아봅니다.

    [강의 목차]

    1. 왜 아파트보다 빌라인가?

    2. 빌라사기수법과 리베이트

    3. 알든 모르든 당할 수 밖에 없는 이유

    4. 예방법

    #부동산경매 #빌라사기 #갭투자 #경매강의 #경매꾼 #분양사기 #빌라사기예방법

    배너 이미지
    지침
    「하자심사 분쟁조정 사례집」 등재

    「하자심사 분쟁조정 사례집」 등재

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    첨부파일 1개

    업로드 이미지

    「하자심사 분쟁조정 사례집」이 실무에 필요한 이유

    공종별 실제 판정 사례를 축적한 이 사례집은 하자 여부를 판단하는 기준을 가늠할 수 있는 실무 참고자료입니다.

    공동주택이나 건축물의 하자를 둘러싼 분쟁은 시공 결함인지, 사용상 마모인지, 설계 자체의 한계인지에 대한 판단이 엇갈리는 경우가 많습니다. 하자심사·분쟁조정위원회는 이러한 분쟁을 소송 이전 단계에서 신속하게 해결하기 위한 행정형 분쟁조정 기구이며, 그동안 축적된 심사·조정 사례를 정리한 사례집은 유사한 상황에서 어떤 기준으로 하자 여부가 판단되었는지를 미리 가늠해볼 수 있는 실무 자료로 활용됩니다.


    공종별 사례가 중요한 이유

    하자는 마감공사, 방수공사, 급배수설비, 전기설비 등 공종마다 발생 원인과 판단 기준이 다르게 적용됩니다. 예를 들어 방수공사의 누수는 시공 하자와 구조체 균열, 사용자 관리 소홀이 복합적으로 얽혀 있는 경우가 많아 원인 규명이 까다로운 반면, 마감공사의 들뜸이나 균열은 상대적으로 시공 품질과의 인과관계가 명확하게 드러나는 편입니다. 사례집은 이런 공종별 특성을 반영해 판정 기준을 축적해 두었기 때문에, 유사 분쟁이 발생했을 때 참고할 수 있는 실질적인 근거가 됩니다.


    분쟁조정 신청 시 실무 팁

    하자보수청구나 손해배상청구를 준비할 때는 하자 발생 부위의 사진·영상 기록을 시간순으로 남겨두고, 준공 도면 및 시방서와 실제 시공 상태를 비교할 수 있는 자료를 함께 준비하는 것이 조정 과정에서 유리하게 작용합니다.

    분쟁조정 준비 체크리스트

    • 하자 부위 사진·영상을 시간순으로 기록하기
    • 준공 도면·시방서와 실제 시공 상태 비교 자료 준비
    • 유사 공종의 기존 조정 사례 미리 확인하기

    Ⅱ 하자심사 사례 (공종별)

    1. 마감공사

    2. 옥외급수·위생 관련공사

    3. 난방·냉방·환기 공기조화설비공사

    4. 급·배수 및 위생설비공사

    5. 가스설비공사

    6. 창호공사

    7. 조경공사

    8. 전기 및 전력설비공사

    9. 정보통신공사

    10. 지능형 홈네트워크설비공사

    11. 단열공사

    12. 잡공사

    13. 대지조성공사

    14. 철근콘크리트공사

    15. 조적공사

    16. 지붕공사

    17. 방수공사

    18. 내력구조부


    CONTENTS

    Ⅰ 총칙 04

    Ⅳ 하자심사·분쟁조정·

    분쟁재정 업무 안내

    112

    Ⅴ 자주 묻는 질문(FAQ) 128

    Ⅵ 별첨 132

    Ⅲ 분쟁조정 사례 (유형별)

    1. 하자보수청구

    2. 하자보수청구 및 손해배상청구

    3. 하자보수에 갈음하는 손해배상청구

    4. 하자보수보증금 청구

    법규
    [6·3대선] 건설업계가 새 정부에 바라는 현안과 정책

    [6·3대선] 건설업계가 새 정부에 바라는 현안과 정책

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기

    지방 미분양 주택 해소·다주택자 규제 완화


    재개발·재건축·리모델링 사업 활성화 필요

    ‘도시분쟁조정위원회의 심사·조정 대상’ 확대 등


    서울시내 아파트 건설 현장. 사진=연합뉴스 제공

    매일일보 = 윤하늘 기자  |  건설업계가 새 정부에 ‘건설경기’ 회복을 위한 정책이 적극 추진돼야한다고 목소리를 높이고 있다. 건설·부동산 부양을 위한 ‘세제 개편’은 물론, 재개발과 재건축, 리모델링 사업의 균형잡힌 활성화 정책을 통한 ‘일감’ 확보가 우선돼야한다는 게 공통적인 입장이다.


    3일 건설업계에 따르면 각 건설사들은 협회 등을 통해 지방 미분양 주택 해소와 다주택자 규제 완화, 재개발·재건축·리모델링 활성화 등을 통한 민간 주택공급 확대, 수요 회복 위한 대출한도 확대, 분양가상한제 폐지 등을 요청했다.


    대한건설협회가 최근 양당 의원들에게 공유한 '차기 정부에 바라는 건설정책 과제'를 담은 정책제안을 보면 △미분양 아파트 취득세 50% 경감 △5년간 양도세 전액 감면 △미분양 아파트 매입 규모·면적 확대 및 매입 가격 현실화 등의 세제 감면 및 정책 개선을 제안했다. 또 △1가구 2주택 보유자에 대한 세제 완화 △분양가 상한제 전면 폐지 △공공주택 50만가구 공급 등도 건의했다.


    특히 인프라 투자 활성화를 위해 매년 30조원 이상의 사회간접자본(SOC) 예산을 편성하고 예비타당성 조사 기준을 현실화해야한다고 강조했다. 건설산업의 안정성과 지속가능성을 확보하기 위해 중대재해처벌법의 전면 개정도 요구하기도 했다.


    한국주택협회도 '민생 경제 회복과 국민 주거 안정을 위한 주택부문 정책과제'를 발간하고 주요 정당에 보내기도 했다. 구체적으로 △다주택자 세제 중과 폐지 △지방 미분양주택 세제 지원 △3단계 스트레스 총부채원리금상환비율(DSR) 규제 완화 △도심 주택공급 강화를 위한 '주택정책처' 설치 △정비사업 속도 제고 방안 △아파트 민간임대등록(단기·장기) 재도입 △영업정지에 따른 선분양 제한 완화 △중대재해처벌법 합리적 개선 △모듈러주택 공급 활성화 △시니어주택 공급 활성화 등이 담겼다.


    공사비 분쟁이 점차 늘어나고 있는 시점에서 이를 해결하기 위한 ‘도시분쟁조정위원회의 심사·조정 대상’을 확대해달라고도 했다. 영업정지에 따른 선분양 제한 기간을 줄여달라고 요청했다. 현행법상 건설사가 6개월 이상 영업정지를 받을 경우 선분양이 2년 동안 제한된다. 분양대금으로 공사를 진행하기 어려워진다.


    대한주택건설협회도 △미분양주택 취득시 양도세 한시 감면 및 취득세 중과 배제 △아파트 매입임대등록 재시행 △대출규제 완화 및 금리 인하 △중도금집단대출 잔금전환 개선 등을 요청했다. 아울러 △상업지역 내 주상복합건축물 상업비율 개선 △기업형 임대사업자 주택도시기금 지원 연장 재시행 △민간건설임대주택 조기 분양전환 허용 △부동산 프로젝트파이낸싱(PF) 정상화 긴급지원 △주택도시보증공사(HUG) 인정 감정평가 현실화 및 한국토지주택공사(LH) 매입임대 제도개선이 필요하다고 요구했다.


    건설업계에서는 도심 주택 공급을 확대하기 위해서 재개발과 재건축, 리모델링 사업의 균형 잡힌 제도 개선을 강력하게 요청했다. 재건축 초과이익 환수제 개선, 용적률·공공기여 비율 차등, 리모델링 기준 완화, 과도한 입찰보증금 부담 경감 등도 제안했다. 재개발과 재건축의 경우 기본계획, 정비계획, 사업시행계획과 관리처분계획을 동시에 수립하고 통합심의도 가능하게 해달라는 요청도 있었다.


    공동주택 리모델링 사업의 경우 제도개선의 요청도 있었다. 공동주택 리모델링은 기존 주택의 골조를 일부 사용하기 때문에 건설 폐기물과 탄소배출량이 재건축과 재개발 사업 대비 현저히 적다.


    특히 고(高)용적률 단지가 많은 서울과 수도권의 경우 신속한 주택 공급을 위해서는 정비사업 규제 완화와 같이 균형 잡힌 정책 방향이 필요하다는 게 건설업계 입장이다. 건설업계에서는 리모델링 활성화를 위해서는 △리모델링 고유 법령 체계 구축 △주택법 개정안 신속 통과 △수직증축 안전성검토 가이드라인 마련 등이 필요하다고 언급했다.


    한 대형건설사 관계자는 “새 정부가 들어서면서 부동산 및 건설경기가 회복될 수 있는 정책들이 마련될 것으로 기대하고 있다. 인건비와 원자재값 상승으로 인한 공사비 분쟁도 지속되고 있는 데다, 공공발주 사업도 줄어들고 있는 만큼 각종 정책을 재정비할 필요가 있다”며 “지난 정부에서 재건축 활성화를 강하게 밀어붙이면서 상대적으로 공동주택 리모델링 사업은 ‘홀대’받는다는 여론이 나타났고, 해당 사업의 조합원과 토지등소유자 간 갈등이 커지며 조합과 시공사도 어려움을 겪기도 했다. 공급 활성화를 위해 사업 추진의 장벽을 낮추고 시간을 단축할 제도 변화가 있어야 한다”고 강조했다.


    출처 : 매일일보(http://www.m-i.kr)

    지구단위계획
    [브리프] 현대건설 대우건설 현대엔지니어링 DL이앤씨 포스코이앤씨 外

    [브리프] 현대건설 대우건설 현대엔지니어링 DL이앤씨 포스코이앤씨 外

    검색어 "보증금"이(가) 본문에서 발견되었습니다.
    펼쳐보기


    ‘마이 힐스’ 모바일 어플리케이션 이미지 ⓒ현대건설

    ■ 현대건설, 라이프스타일 플랫폼 ‘마이 힐스’ 기존 입주 단지로 확장


    현대건설은 힐스테이트 입주민 전용 토털 서비스 플랫폼 ‘마이 힐스’를 ‘힐스테이트 인덕원역 베르텍스’에 첫 적용, 기존 입주단지로 확장을 본격화한다고 16일 밝혔다. 


    ‘마이 힐스’는 분양·계약정보 조회부터 스마트홈 제어, 커뮤니티 예약, A/S 접수, 차량 및 방문자 관리, 에너지 사용량 확인 등 단지 특성에 따라 스마트홈 기술과 주거 서비스를 손쉽게 이용할 수 있는 모바일 어플리케이션이다. 지난해 12월 출시 이후, 힐스테이트 관악센트씨엘 등 9개 신축 준공단지에 우선적으로 적용해 왔다.


    ‘마이 힐스’는 단지 특성에 따라 최대 38개의 주거 서비스를 제공하며, ‘우리집’, ‘단지생활’, ‘마이’, ‘HILLSTATE’ 등 4개 분야로 구성된다. ‘우리집’ 영역에서는 홈네트워크 기반 가전 제어, 방범모드, 전기차 충전 이력 확인, 방문차량 등록 등 다양한 하이오티(Hi-oT) 스마트홈 기능이 적용된다. 또한 ‘단지생활’을 통해 커뮤니티 시설 예약, 전자투표, 설문조사는 물론, 물품 거래나 재능기부가 가능한 입주민 전용 프라이빗 커뮤니티(H 나눔터) 기능이 제공돼 공동체 기반의 주거문화 활성화를 지원한다.


    신규 입주단지에 적용된 ‘마이 힐스’에서는 입주자 사전 점검시에 제공되는 입주 선물 패키지 ‘힐스 웰컴키트’와 입주 당일에 제공되는 프리미엄 도시락 ‘힐스 웰컴밀’ 예약이 가능하다.


    현대건설은 ‘마이 힐스’ 도입을 희망하는 힐스테이트 단지를 대상으로 우선 적용을 추진하고, 현대건설이 주관사로 참여했던 아파트 단지(현대아파트, 현대홈타운, 컨소시엄 단지 등)까지 디지털 주거 서비스를 확대할 계획이다.


    블랑써밋 74 조감도 ⓒ대우건설

    ■ 대우건설, '블랑 써밋 74' 계약 체결 24일 실시


    대우건설이 부산 동구에서 분양중인 초고층 주거복합단지 ‘블랑 써밋 74’가 지난 16일 아파트 임의공급 청약을 진행했다.


    이번 임의공급 대상은 전용면적 117㎡A, 130㎡A 타입 아파트 총 30세대다. 청약은 지난 16일 한국부동산원 청약홈에서 단 하루 진행됐으며 당첨자 발표는 5월 21일, 계약 체결은 5월 24일부터 실시된다. 만 19세 이상이면 청약통장 가입 여부, 재당첨 제한 없이 누구나 신청이 가능하다.


    대우건설은 ‘블랑 써밋 74’ 예비 고객들을 위해 계약금 1000만원, 중도금 대출(60%) 전액 무이자, 시스템에어컨 3개소 무상제공 등 파격적인 혜택을 제공 중이다.


    블랑 써밋 74는 지하 5층~지상 69층, 아파트 998세대와 오피스텔 276실로 구성된 초고층 하이엔드 단지다. 대우건설의 하이엔드 주거브랜드 ‘푸르지오 써밋’이 적용됐다. 


    단지는 부산도시철도 1호선 좌천역과 범일역, 2호선 문현역을 도보로 이용할 수 있다. 또한 동구 좌천동과 부산진구 가야동을 연결하는 수정터널, 좌천고가교, 도시고속도로 등을 통해 부산 전역으로 이동이 수월하다.


    교육 환경으론 성남초가 도보권에 있으며, 반경 1km 내 배정고, 데레사여자고등학교 등 위치해 있다.


    힐스테이트 광주곤지암역 투시도 ⓒ현대엔지니어링

    ■ ‘힐스테이트 광주곤지암역’, 일부 잔여세대 동∙호지정 계약 가속도


    현대엔지니어링은 경기 광주 곤지암역 인근에 들어서는 ‘힐스테이트 광주곤지암역’ 아파트 일부 잔여세대 선착순 동∙호지정 계약이 진행 중이라고 밝혔다.


    분양관계자는 "당장 7월부터 대출 한도를 대폭 줄이는 3단계 스트레스 DSR(총부채원리금상환비율) 시행이 예고된 상황에서, 1단계 스트레스 DSR을 적용받고, GTX-D(계획) 추진 호재, 다양한 무상 품목들을 제공해 계약에 속도가 붙고 있다"고 설명했다.


    선착순 동·호지정 계약은 거주 지역에 상관없이 만 19세 이상이면 누구나 청약 통장 없이 원하는 잔여세대의 동∙호수를 계약할 수 있다. 특히, 힐스테이트 광주곤지암역은 계약금 5%에 1차 계약금 500만원 정액제 혜택을 더했다.


    힐스테이트 광주곤지암역은 곤지암역 일대에 들어서는 3社 아파트 중 유일하게 1단계 DSR을 적용받아 자금 부담을 줄였다. 금융 당국은 작년 9월부터 은행권 주택담보대출에 수도권은 1.2% 스트레스 금리를 적용(2단계 DSR) 해왔다. 7월 시행될 3단계에서는 수도권 스트레스 금리를 1.5%로 올리는 등 추가적인 자금 부담이 예고된 상황이라, 힐스테이트 광주곤지암역은 상대적으로 자금 부담이 적은 ‘금융 경쟁력’을 확보했다는 설명이다.


    단지 인근에 위치한 곤지암역을 통해 경강선 이용 시 판교역까지 환승 없이 20분대 이동이 가능하고, 신분당선으로 환승 시 강남역까지 40분대에 이동할 수 있다.


    한편, 힐스테이트 광주곤지암역은 경기 광주시 곤지암읍 신대리 25번지(신대1지구 지구단위계획구역 내 공동주택 사업)에 들어선다. 현대엔지니어링이 시공을 맡았고, 지하 2층~지상 최고 22층, 아파트 10개동, 전용면적 84㎡, 139㎡ 총 635세대로 조성된다. 입주는 2027년 예정이다.


    e편한세상 대장 퍼스티움 6BL 투시도 ⓒDL이앤씨

    ■ DL이앤씨 ‘e편한세상 대장 퍼스티움’, 본청약 경쟁률 최고 39.5대 1 기록


    DL이앤씨가 경기 부천 대장지구에 선보이는 ‘e편한세상 대장 퍼스티움’이 본청약에서 최고 39.5대 1의 경쟁률을 기록했다고 16일 밝혔다.


    16일 한국토지주택공사(LH) 청약센터에 따르면 지난 14~15일 진행된 e편한세상 대장 퍼스티움 신혼희망타운 본청약 접수 결과, 최종 배정물량 670세대(사전청약 당첨자 잔여물량 포함) 공급에 1만4951명이 몰려 평균 22.3대 1의 경쟁률을 보였다. 최고 경쟁률은 A-6블록 전용면적 55㎡에서 나왔다. 177세대 공급에 6986건의 청약통장이 접수돼 39.5대 1의 경쟁률을 기록했다.


    이는 2024년 이후 공급된 전국 신혼희망타운 중 최다 접수 기록이다. 앞서 지난 1월 의왕 청계2지구에 3098건, 성남 금토지구에 6992건의 청약통장이 접수됐다. 지난 2월 고양 창릉지구에는 5768건이 모였다.


    경기 부천대장 택지개발사업지구 A-5, 6블록에 들어서는 e편한세상 대장 퍼스티움은 지하 2층~지상 15층, 27개 동, 전용면적 46·55㎡, 총 1640세대(A-5블록 952세대, A-6블록 688세대) 규모다. 이 가운데 1099세대(A-5블록 638세대, A-6블록 461세대)가 신혼희망타운 공공분양 물량이다.


    당첨자 발표는 6월 26~27일 이틀간 진행된다. 정당계약은 9월 25일부터 29일까지다. 입주는 2027년 11월 예정이다.


    e편한세상 대장 퍼스티움는 서울 강서구, 양천구와 연접해 서울 접근성이 양호하다. 단지는 대장~홍대선(2031년 개통 예정) 오정역(가칭) 초역세권 입지에 들어선다. 차량 이용 시 봉오대로와 오정로, 경인고속도로, 남부순환로 등을 통해 부천과 인천, 여의도 등을 갈 수 있다.


    아울러 단지 내에는 국공립 어린이집이 마련되며, 단지 바로 옆에는 유치원과 초·중학교(예정)가 위치해 있다.


    더샵 당리센트리체 조감도 ⓒ포스코이앤씨

    ■ 포스코이앤씨, 부산 ‘더샵 당리센트리체’ 20일부터 정당계약


    포스코이앤씨가 5월 20일부터 22일까지 3일간 ‘더샵 당리센트리체’의 정당계약을 진행한다고 밝혔다.


    부산광역시 사하구 당리동 54번지 일원에 들어서는 ‘더샵 당리센트리체’는 지하 4층~지상 최고 29층, 8개 동, 전용면적 59~84㎡, 총 821세대 규모로 지어지며, 이중 358세대가 일반분양이다.


    단지는 계약금을 5%로 낮추고, 1차 계약금 1000만원 정액제를 도입해 수요자들의 초기 자금 마련 부담을 덜었다. 2차 계약금은 계약 후 15일 이내 납부하면 된다. 


    ‘더샵 당리센트리체’는 포스코이앤씨가 사하구에 첫 선보이는 더샵 아파트다. 단지는 부산도시철도 1호선 당리역 역세권에 위치해 있으며 낙동초를 도보로 통학할 수 있다. 또한 당리중 사하중 부산여고 건국고 부산일과학고 동아대 등 다수의 학교가 인근에 모여있다.


    계양 롯데캐슬 파크시티 조감도 ⓒ롯데건설

    ■ 롯데건설, 3000세대 대단지 ‘계양 롯데캐슬 파크시티’ 완판


    롯데건설이 인천 계양구 효성동 일원의 ‘계양 롯데캐슬 파크시티’ 일반분양 3053세대를 완판했다고 18일 밝혔다.


    최근 수도권 부동산이 관망세를 이어가는 가운데 지난 14일 ‘용산 남영역 롯데캐슬 헤리티지’의 완판에 이어 ‘계양 롯데캐슬 파크시티’까지 완판에 성공했다.


    ‘계양 롯데캐슬 파크시티’는 총 3053세대의 대규모 단지로 2024년 서울 및 수도권에 분양되는 단일 단지 중 최대 규모로 공급됐다. 이 단지는 GTX D∙E노선, 대장홍대선 청라연장선, 경인고속도로 지하화 등 검토 및 추진중인 다양한 교통호재가 예정돼 있다.


    ‘계양 롯데캐슬 파크시티’는 총 30개 동 3053세대로 규모로 조성된다. 1단지는 지하 2층~지상 최고 26층, 20개동, 1964세대(전용면적 59, 84, 108㎡)로, 2단지는 지하 2층~지상 최고 25층, 10개 동, 1089세대(전용면적 84㎡)로 구성되며, 입주는 2027년 11월 예정이다.


    풍무역 롯데캐슬 시그니처 조감도 ⓒ롯데건설

    ■ 롯데건설, '풍무역 롯데캐슬 시그니처' 계약금 5% 혜택 적용


    롯데건설은 경기도 김포시 풍무동에 위치한 '풍무역 롯데캐슬 시그니처'의 계약금을 5%로 낮췄다고 15일 밝혔다.


    이에 수요자들은 1차 계약금 1000만원이면 계약을 할 수 있고, 15일 내로 5%의 나머지만 입금하면 2028년 7월 입주 때까지 추가 비용 없이 새 아파트로 내 집 마련이 가능하게 됐다. 또한, 전매제한이 6개월로 1차 중도금 납입 전에 전매도 가능하다.


    한편, ‘풍무역 롯데캐슬 시그니처’는 김포골드라인 풍무역이 도보권에 자리잡고 있다. 현재 서울지하철 5호선 연장선의 예비타당성조사 진행 중이며, 이 외에도 풍무역세권 개발, 인하대학교 김포메디컬캠퍼스 조성 사업 추진 등 개발 계획이 많다. 


    ‘풍무역 롯데캐슬 시그니처’는 입주가 2028년 7월 예정이며 경기도 김포시 풍무동 30-1번지 일원에 위치한다. 지하 4층~지상 28층, 9개 동, 총 720세대 규모로 조성되고 타입별 세대수는 ▲65㎡A 267세대 ▲65㎡B 134세대 ▲75㎡A 59세대 ▲75㎡B 39세대 ▲75㎡C 23세대 ▲84㎡A 98세대 ▲84㎡B 100세대다. 


    신월7동2구역 공공재개발 사업 투시도 ⓒH사업단

    ■ 한화 건설부문·호반건설 신월7동2구역 공공재개발 시공사로 선정


    한화 건설부문과 호반건설 컨소시엄(이하 H사업단)이 신월7동2구역 공공재개발 사업을 수주했다고 18일 밝혔다. 신월7동2구역 주민대표회의는 지난 17일 토지등소유자 전체회의를 열어 H사업단을 시공사로 선정했다.


    신월7동2구역은 LH가 시행사로 참여하는 공공재개발 사업이다. 사업지는 서울시 양천구 신월동 941번지 일대로 구역면적은 9만8295㎡(약 2만9734평)이다. 총 공사비는 약 6600억원으로 지하5층 지상14층 높이의 아파트 19개동(총 2245세대)과 부대복리시설 등을 시공할 계획이다.


    H사업단은 당초 2228세대였던 세대수를 2245세대로 늘렸으며 13가지의 테마공원을 품은 리조트형 중정 설계를 적용하고 판상형 세대를 최대한 확보했다. 원안 5개 평형에서 특화 9개 평형으로 선택의 폭을 넓혔으며, 전체 세대의 약 95%를 남향으로 배치했다.


    H사업단 관계자는 “한화 건설부문과 호반건설이 보유한 기술력과 시공경험을 바탕으로 신월7동2구역 공공재개발을 서울 서남권 최고의 랜드마크로 완성해 나가겠다”고 말했다.


    양주역 제일풍경채 위너스카이 조감도 ⓒ제일건설

    ■ 제일건설 ‘양주역 제일풍경채 위너스카이’ 계약 5일 만에 100% 완판


    제일건설이 경기도 양주시 양주역세권에 공급하는 ‘양주역 제일풍경채 위너스카이’가 100% 완판에 성공했다고 19일 밝혔다.


    제일건설은 ‘양주역 제일풍경채 위너스카이’ 총 702세대가 지난 7일 정당 계약 시작 후 5일 만에 모든 계약을 완료했다고 밝혔다. 이번 조기 완판은 초역세권 입지와 합리적 가격 등이 큰 영향을 미친 것으로 보인다. 


    제일건설 ‘양주역 제일풍경채 위너스카이’는 수도권 1호선 양주역에서 도보 약 4분 거리에 위치한 초역세권 단지로, 급행 전철 정차역이라는 점과 향후 GTX-C 노선 개통 예정인 의정부역과도 인접해 있다.


    계약금 5%(1차 500만원 정액제), 중도금 60% 전액 무이자 등 조건에 전매제한 기간도 6개월에 불과하다.


    제일건설 양주역 제일풍경채 위너스카이는 지하 3층~지상 40층, 4개 동 총 702세대 규모이며, 전용면적 70㎡, 84㎡, 101㎡ 등으로 구성된다. 입주는 2029년 1월 예정이다.


    '동남 하늘채 에디크' 투시도 ⓒ코오롱글로벌

    ■ 코오롱글로벌, ‘동남 하늘채 에디크’ 6월 분양 예정


    코오롱글로벌이 충북 청주시 상당구 방서동 805번지에 위치한 '동남 하늘채 에디크'를 오는 6월 분양할 예정이다.


    청주 동남 A-2BL 공공분양 사업의 일환으로, 지하 3층~지상 24층, 7개 동, 650세대 규모로 전 세대가 59㎡ 전용면적으로 구성됐다. 공공택지에 공급되는 만큼 분양가 상한제가 적용된다.


    단지는 1·2·3순환로 및 주요대로와 연결돼 있으며 중부고속도로와 경부고속도로에 인접해 있다. 단지 도보권 내에 운동초 운동중 및 병설유치원, 상당고가 위치해 있다.


    해링턴 플레이스 풍무 조감도 ⓒ효성중공업

    ■ 효성중공업, ‘해링턴 플레이스 풍무’ 6월 분양 예정


    효성중공업이 경기도 김포시 풍무동 일대에 ‘해링턴 플레이스 풍무’를 6월 중 분양할 예정이다.


    ‘해링턴 플레이스 풍무’는 김포 풍무 양도지구 도시개발사업 1~3BL에 위치해 있으며, 지하 3층~지상 최고 29층, 총 18개 동, 1769세대 규모로 조성된다. 이 중 1573세대가 일반분양 물량이며, 196세대는 민간임대로 구성돼 추후 공급 예정이다.


    블록별 세대 수는 1BL 866세대, 2BL 664세대, 3BL 239세대로 구성된다. 전용면적별 세대 수는 1BL에 ▲74㎡ 189세대 ▲84㎡ 481세대이며, 2BL에 ▲74㎡ 219세대 ▲84㎡ 445세대, 3BL에 ▲59㎡ 80세대 ▲74㎡ 159세대가 구성된다.


    단지는 김포골드라인 풍무역에서 약 800m 거리에 위치해 있는 역세권 단지이며, 풍무역은 지하철 5호선 연장 계획 노선과 환승 가능해 더블 역세권으로 주목받고 있다. 


    교육 환경으론 단지 반경 500m 내에 풍무초를 비롯해 인근 양도초 유현초 신풍초 등 총 4개의 초등학교가 밀집해 있다. 특히 지역 내 명문 중학교로 알려진 풍무중학교도 단지 인근에 있다.


    위례 심포니아 외관 ⓒ한미글로벌

    ■ '위례 심포니아' 입주 개시… 한미글로벌, "시니어주택 PM 사업 확대할 것"


    한미글로벌의 부동산개발 자회사인 한미글로벌디앤아이가 서울 송파구 장지동 위례신도시에 공급하는 고급 시니어 레지던스 '위례 심포니아'의 준공을 완료하고 입주를 시작했다고 14일 밝혔다.


    위례 심포니아는 지하 4층, 지상 9층, 총 102실 규모로 조성된 도심형 시니어 레지던스다. 단지는 차량 10분 거리에 지하철 8호선 장지역, 복정역, 남위례역이 위치해 있으며, 단지 인근에 위례 트램선이 내년 5월 개통되면 5호선 마천역과 8호선 복정역이 연결돼 있다. 4.4㎞ 길이의 휴먼링 입체 산책로와 남한산성이 인접해 있는 자연 친화적 환경도 눈에 띈다.


    위례 심포니아는 시니어 맞춤형 서비스를 제공한다. 내부 식당에서 건강식을 매일 제공하고, 주 2회 세대 내 청소 서비스와 입주자들의 생활 전반의 편의를 돕는 컨시어지, 전담 복지사 등 다양한 생활지원 서비스를 제공한다. 건강관리를 위해 상주 간호사를 통한 건강 상담, 진료 예약, 응급 대응 서비스도 마련돼 있다.


    커뮤니티 시설로는 골프, 탁구장, 당구장, 사우나, 피트니스센터, 프로그램실, 다목적 강당, 북카페 등이 운영 중이며 운동처방사의 맞춤식 운동지도를 통해 입주 시니어들의 건강한 생활을 돕고 있다. 현재 위례 심포니아는 4년간 동결된 보증금으로 즉시 입주가 가능하며, 조기 계약 시 1개월 생활비 감면 혜택을 제공하고 있다. 시니어주택 거주를 희망하는 이들은 사전 예약을 통해 식사 체험도 가능하다.


    김근배 한미글로벌디앤아이 대표는 " 위례 심포니아를 런칭하며 축적된 시니어하우징 개발, 기획력과 운영 노하우를 접목시켜 초고령화 시대에 늘어나는 시니어주택 수요에 맞춰 개발∙건설∙운영 분야의 토탈 솔루션을 제공할 것"이라고 밝혔다.


    ‘더 헤리티지성산 한샘인사이드’ 투시도 ⓒ제이에이치디앤씨

    ■ 전세형 민간임대아파트 제주 ‘더 헤리티지성산 한샘인사이드’ 분양


    제주 성산지역에 전세형 민간임대아파트 '더 헤리티지성산 한샘인사이드'가 들어선다.


    제이에이치디앤씨가 시행하고 종합건설가온이 시공하는 '더 헤리티지성산 한샘인사이드'는 제주특별자치도 서귀포시 성산읍 고성리 507-1 외 3필지에서, 지하 1층~지상 6층, 총 4개동, 전용면적 63~138㎡, 총 63세대 규모로 조성된다. 타입별로는 ▲A타입 (84㎡ 19세대) ▲B타입 (84㎡ 9세대) ▲C타입 (84㎡ 5세대) ▲D1타입 (67㎡ 20세대) ▲D3타입 (67㎡ 5세대) ▲E타입 (63㎡ 4세대) ▲F타입 (138㎡ 1세대) 등 다양한 평면으로 구성된다.


    '더 헤리티지성산 한샘인사이드' 는 일반 전·월세 임대주택과 달리, 최대 10년간 안정적인 거주가 가능하고 임대료 인상률도 연 5% 이내로 제한된다. 올전세 조건으로 월세 부담도 없다. 임대 기간 동안에는 취득세와 재산세 등의 세금 부담이 없다. 또한, 무주택자는 청약자격이 유지되고 다주택자는 보유 주택수에 포함되지 않아 중과세가 부과되지 않는다. 임차권 전매도 가능하다.


    확정분양가로 분양 전환도 가능해 장기 거주와 내집 마련을 동시에 계획할 수 있다. 안심 매입환매제도 도입돼 시세 하락에 대한 부담감을 낮췄다.


    분양 관계자는 "'더 헤리티지성산 한샘인사이드'는 최대 10년 동안 이사 걱정 없이 안정적으로 거주할 수 있는 전세형 임대아파트로, 월세 부담 없이 전세로 거주할 수 있다”며 "확정된 분양가로 향후 내집마련 계획을 세울 수 있고, 시세 하락시에도 안심 매입환매제가 적용돼 리스크를 줄일 수 있는 점이 장점이다”고 밝혔다.


    출처 : 비즈트리뷴(http://www.biztribune.co.kr)
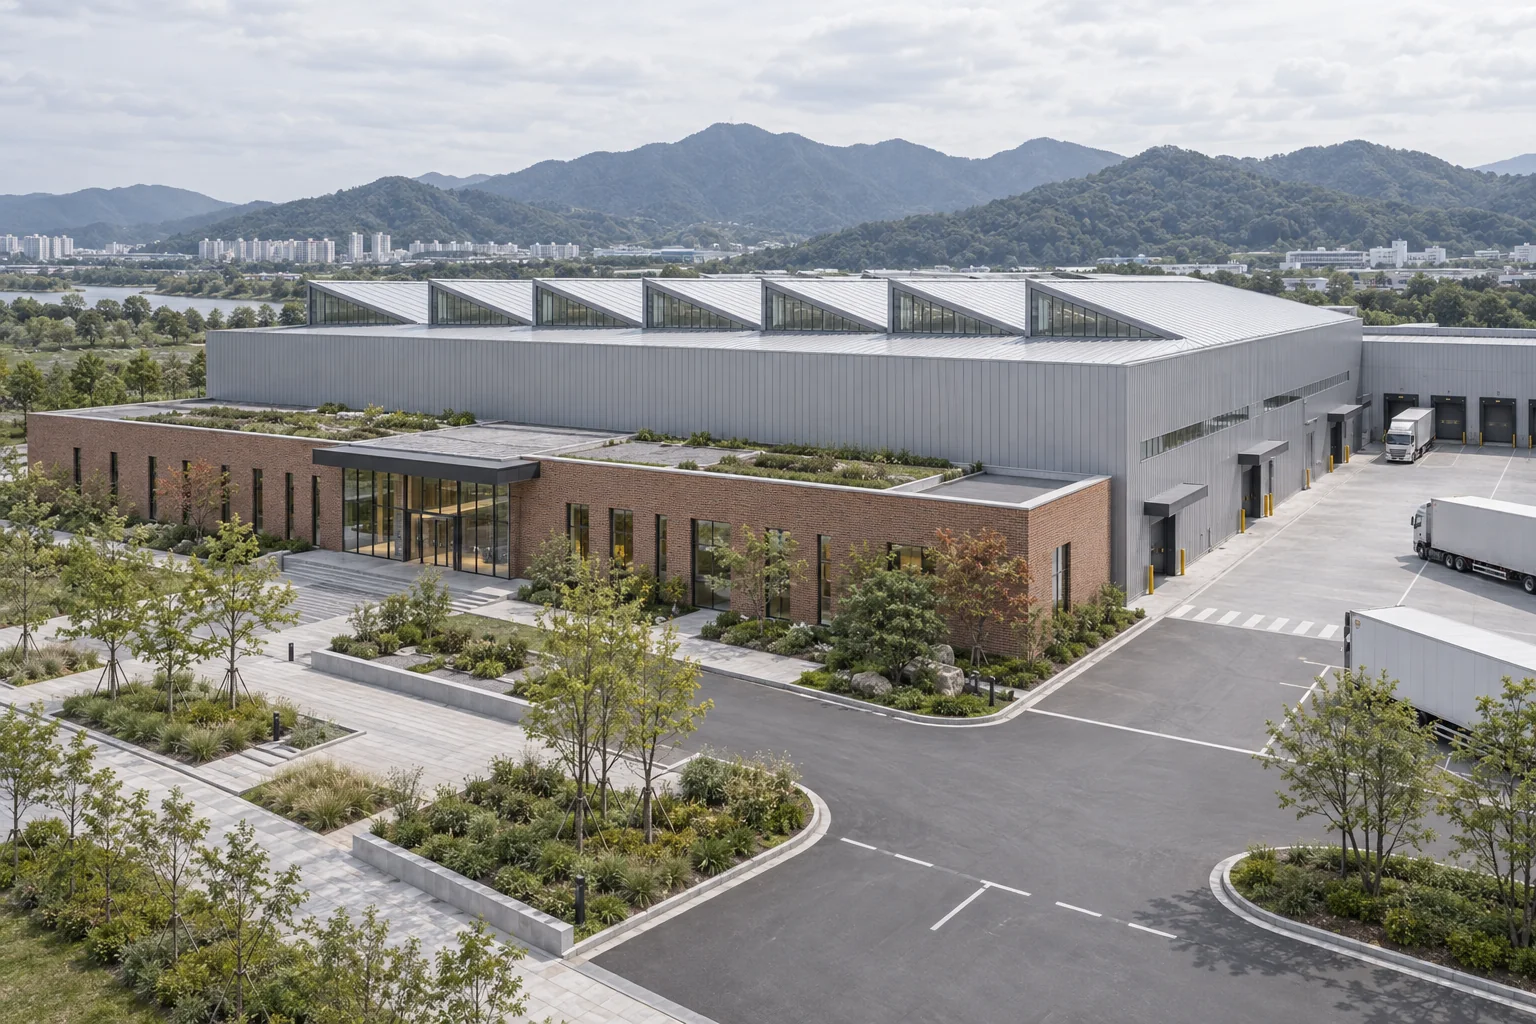
    CHIHO JOURNAL & NEWS

    최신 블로그 · 뉴스

    새로운 글과 소식을 한 번에 64개씩 이어서 살펴보세요.

    BUSAN WEATHER

    부산 주간날씨

    현재 날씨와 앞으로 7일 예보

    날씨를 불러오는 중입니다.
    부산 기준
    NAVER LIVE

    실시간이슈 (네이버연동)
    건축·부동산·법규 관련 최신 기사 10건

    네이버 뉴스
    1. 실시간 이슈를 불러오는 중입니다.
    CHIHO PRACTICE DESK

    건축 실무 바로가기

    자주 찾는 행정·공모·입찰 정보를 한곳에 모았습니다.

    건축사사무소 입찰 ↗지역제한 없음 · 부산광역시 제한
    입찰 관리 · 금액 계산 · 개찰 일정 →
    1. 공고를 불러오는 중입니다.
    오늘의 시장KOSPI · KOSDAQ · USD/KRW · BTC/KRW
    KOSPI—
    KOSDAQ—
    USD/KRW—
    비트코인—
    —

    일별 추이 자료를 불러오는 중입니다.

    자산별 기준 시간대·거래일이 다릅니다. 최신 거래일 값은 장 마감 전 변할 수 있습니다. 세로축은 표시 구간에 맞춰 확대했습니다.

    Yahoo Finance · 원문 확인 ↗
    건설자재 가격 동향철근·레미콘·시멘트
    가격 그래프 ↗평당 공사비 ↗
    1. 가격 동향을 불러오는 중입니다.
    MATERIAL & COST INDEX

    건설자재 · 물가 그래프

    공식 지수

    자재와 공사비가 얼마나 달라졌는지 확인하세요.

    —2020=100
    자료 확인 중

    월별 수치는 아래 자료 표에서 확인할 수 있습니다.

    전월 대비 —전년 동월 —

    공식 자료를 불러오고 있습니다.

    지수는 가격의 변화입니다. 실제 원/톤·원/㎥ 단가는 규격·지역·운송·계약조건에 따라 달라집니다.

    출처 · 월별 자료
    선택한 지표의 월별 지수
    기준월지수자료
    BANK OF KOREA · ECOS

    생산자물가지수

    한국은행

    총지수의 흐름을 건설자재 가격과 함께 살펴보세요.

    생산자물가 · 총지수
    —2020=100
    자료 확인 중

    월별 수치는 아래 자료 표에서 확인할 수 있습니다.

    전월 대비 —전년 동월 —

    공식 자료를 불러오고 있습니다.

    2020년=100 기준의 가격 지수입니다. 소비자물가지수(CPI)와 다른 지표이며, 공사비에 추가로 곱하지 않습니다.

    생산자물가 출처 · 월별 자료
    한국은행 생산자물가지수 총지수의 월별 자료
    기준월지수자료
    RATES · INFLATION · PUBLIC FINANCE

    금리 · 물가 · 국가채무

    공식 통계

    공사 예산과 부동산 금융 여건을 함께 살펴보세요.

    공식 통계를 준비 중입니다. 자료가 확보되면 기준 시점과 출처를 함께 표시합니다.

    US · GLOBAL MARKET

    미국 금리 · 물가 · 시장

    기준일 확인

    정책금리·물가와 주식·에너지 흐름을 함께 살펴보세요.

    나스닥100 · 일별 종가

    NDX

    나스닥 종합지수와 구분되는 대형 비금융 기업 지수입니다. 차트의 날짜와 종가 기준으로 확인하세요.

    시세·차트를 준비하고 있습니다.

    나스닥100 원문·차트 ↗ · 미국 휴장일·발표 시차에 따라 최근 거래일 값이 표시됩니다.

    미국 지표의 기준일은 국내 월별 통계와 다릅니다. 달러 가격·지수·금리를 같은 축이나 같은 단위로 합산하지 않습니다.

    CONSTRUCTION BUDGET

    평당 공사비 가늠하기

    계획 추정

    용도·구조·면적을 선택해 초기 예산의 틀을 잡아보세요.

    어떤 건물을 계획하시나요?
    골조 방식

    단가 · 구조 보정 · 비용 조정

    재료·수량·시공 단가와 물가지수로 골조를 자동 산정합니다. 추가 보정은 골조 금액에만 적용합니다. 지하층·지역·사양 등은 전체 보정이나 직접 단가로 반영하세요.

    직접 단가와 구조 보정률은 선택한 골조별로 따로 유지합니다. 입력값은 현재 페이지에서만 유지됩니다.

    직접 단가는 현재 금액으로 간주하여 지수 보정과 구조·전체 보정을 다시 곱하지 않습니다.

    설계 4%·감리 2%는 조정 가능한 예산 가정입니다. 법정 요율이 아니며, 별도 계약의 부가세 등은 실제 견적으로 확인하세요.

    해체 단가는 직접 확보한 최종 견적을 입력합니다. 폐기물·석면·해체 설계·감리 포함 범위를 확인하세요.

    골조 수량 · 품목 단가 조정

    수량은 적용 면적 1㎡당 값입니다. 기본값으로 자동 산정되며, 필요하면 수량이나 현재 시공단가를 조정하세요. 직접 입력한 품목단가에는 물가 보정을 다시 적용하지 않습니다. 입력은 용도·골조별로 현재 페이지에서 유지됩니다.

    CHIHO MEDIA

    CHIHO 유튜브

    치호건축사사무소 공식 채널의 영상을 랜덤으로 소개합니다

    ▶
    영상을 불러오는 중입니다. YouTube에서 보기
    CHIHO SOCIAL

    Instagram Posts

    공간과 실무를 소개하는 치호의 이야기

    Instagram 더 보기 ↗
    부동산 가격, 임대수익과 금리로 읽다 · CHIHO 도구 소개 Instagram · @chiho.architects부동산 가격, 임대수익과 금리로 읽다실제 매입가·월 임대료·대출 조건과 매각 시점을 함께 비교하세요.
    CHIHO SOCIAL

    Threads Posts

    공간과 실무를 소개하는 치호의 이야기

    Threads 더 보기 ↗
    공사비를 이해하는 첫 번째 내역서 · CHIHO 도구 소개 Threads · @chiho.architects공사비를 이해하는 첫 번째 내역서공종별 품목과 수량을 정리하고, 내역서·원가계산서·공정표로 이어가세요.
    CHIHO OFFICE

    Contact CHIHO

    설계 상담과 방문을 위한 회사 정보

    ADDRESS부산 강서구 명지국제2로 41
    POSCO 샤인오피스 306호
    HOURS월–금 09:00–18:00
    카카오지도에서 보기 →
    MYEONGJI DISTRICT

    명지지구 지구단위계획

    명지지구·명지주거지구와 에코델타시티의 계획·변경 내용을 확인하세요.

    LH · BMC NOTICE

    신규 청약 · 분양 공고

    LH·부산도시공사 · 임대/분양 모집공고

    LH·부산도시공사
    1. 분양공고를 불러오는 중입니다.
    지도보기

    목록 날짜는 공고일/공고종료일입니다. 실제 청약 접수일·대상·공급조건은 모집공고에서 확인하세요. 민영 청약은 청약홈에서 확인합니다.

    MOLIT RTMS

    부산 부동산 실거래가

    국토교통부 실거래가 공개시스템 · 강서·부산진·동·남·서·해운대·동래·사상·사하·북구

    아파트매매 실거래가
    1. 실거래가를 불러오는 중입니다.
    지도보기
    상가·건물상업업무용 부동산 매매
    1. 실거래가를 불러오는 중입니다.
    지도보기
    ALL THAT GANGSEO

    올댓강서 카페 최신글

    명지·에코델타시티·부산 강서구 지역 소식

    공개 게시판 10건
    1. 최신 글을 불러오는 중입니다.
    COURT AUCTION

    부산 경매물건

    대법원 법원경매정보에서 가져온 부산 지역 경매물건

    경매물건
    1. 경매물건을 불러오는 중입니다.
    지도보기
    LAND & HOUSE

    토지·주택 경매

    땅을 찾는 분, 빈집을 살펴보는 분을 위한 부산 경매 목록

    주택 목록은 빈집으로 확인된 목록이 아닙니다. 현황조사서와 현장에서 점유·공실 여부를 확인하세요.

    목록을 확인하는 중입니다.

      평당가격은 최저매각가를 토지면적으로 나눈 참고값입니다. 주택은 건물 포함 가격을 토지면적으로 나눕니다. 1㎡=0.3025평.

      일부 공개 목록을 제공합니다. 매각 변경·취하 여부, 일괄매각 범위와 권리는 원문에서 재확인하세요.

      KOREA.KR POLICY NEWS

      정부정책 뉴스

      정책브리핑(korea.kr)에서 가져온 최신 정부정책 소식

      정책브리핑 뉴스
      1. 정책뉴스를 불러오는 중입니다.
      MOLIT.GO.KR NEWS

      국토교통부 소식

      국토교통부 보도자료 최신 소식

      국토교통부 보도자료
      1. 국토교통부 소식을 불러오는 중입니다.
      LAW UPDATE

      건축 법령 개정 알림

      건축법·국토계획법 개정 관련 최신 뉴스

      법령 개정 소식
      1. 법령 개정 소식을 불러오는 중입니다.
      KIRA ARCHITECTURE NEWS

      건축사협회 뉴스

      대한건축사협회 공식 건축뉴스에서 최신 소식 10건

      공식 건축뉴스 10건
      1. 협회 뉴스를 불러오는 중입니다.
      BUSAN ILBO NEWS

      부산일보 최신뉴스

      부산일보에서 가져온 최신 뉴스

      부산일보 최신뉴스
      1. 부산일보 뉴스를 불러오는 중입니다.
      KOOKJE NEWS

      국제신문 최신뉴스

      국제신문에서 가져온 최신 뉴스

      국제신문 최신뉴스
      1. 국제신문 뉴스를 불러오는 중입니다.
      SBIZ24 SUPPORT

      소상공인24 지원사업 공고

      소상공인24에서 가져온 최신 지원사업 공고

      지원사업 공고
      1. 지원사업 공고를 불러오는 중입니다.
      FANFANDAERO

      판판대로 지원사업 공고

      판판대로(유통·판로지원)에서 가져온 최신 지원사업 공고

      지원사업 공고
      1. 지원사업 공고를 불러오는 중입니다.
      GANGSEO-GU NOTICE

      강서구청 고시공고

      부산 강서구청에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      BUSAN CITY NOTICE

      부산시 고시공고

      부산광역시에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      BUSANJIN-GU NOTICE

      부산진구청 고시공고

      부산진구청 고시공고에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      DONG-GU NOTICE

      동구청 고시공고

      동구청 고시공고에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      NAM-GU NOTICE

      남구청 고시공고

      남구청 고시공고에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      SEO-GU NOTICE

      서구청 고시공고

      서구청 고시공고에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      HAEUNDAE-GU NOTICE

      해운대구청 고시공고

      해운대구청 고시공고에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      DONGNAE-GU NOTICE

      동래구청 고시공고

      동래구청 고시공고에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      SASANG-GU NOTICE

      사상구청 고시공고

      사상구청 고시공고에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      SAHA-GU NOTICE

      사하구청 고시공고

      사하구청 고시공고에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      BUK-GU NOTICE

      북구청 고시공고

      북구청 고시공고에서 가져온 최신 고시공고

      고시공고
      1. 고시공고를 불러오는 중입니다.
      전체보기 →
      SELF INTERIOR MY HOME

      셀프 인테리어 최신글

      집수리·리모델링·자재·시공 이야기

      공개 게시판 10건
      1. 최신 글을 불러오는 중입니다.
      ARCHITECTURE & CITY INSIGHTS

      건축·도시 인사이트

      건축·도시·부동산 분야의 유익한 글 10건

      공개 피드 10건
      1. 유머 글을 불러오는 중입니다.
      NEWS BRIEFING

      지금의 이슈

      주요 소식을 빠르게 살펴보세요

      최근 등록 소식 63건